
Dieser Beitrag richtet sich an Käufer: Bauunternehmer mit Wachstumsplänen, Bauingenieure und Führungskräfte, die per Management-Buy-in einsteigen wollen, Bauholdings und Investoren. Wer ein Bauunternehmen kaufen will, findet 2026 viele abgabebereite Inhaber, aber auch Risiken, die in kaum einer anderen Branche so tief in laufenden Projekten stecken. Die Sicht des Verkäufers und die typischen Prüffelder beschreibt der Beitrag Bauunternehmen verkaufen. Für kleinere Betriebe im Ausbauhandwerk lohnt der Blick in Handwerksbetrieb kaufen.
Warum ist jetzt ein guter Zeitpunkt, ein Bauunternehmen zu kaufen?
Vier Entwicklungen treffen zusammen.
Infrastruktur wächst. Das Bauhauptgewerbe setzte 2025 laut HDB 171,9 Mrd. Euro um, der Auftragseingang stieg um 6,9 Prozent. Im Juni 2026 lag der reale Auftragseingang im Tiefbau nach Destatis um 17,8 Prozent über dem Vorjahresmonat. Der ZDB erwartete für 2026 im Tiefbau einen Umsatz von 77 Mrd. Euro (plus 7,4 Prozent).
Das Sondervermögen gibt Planungssicherheit. Das SVIKG ermächtigt zu Krediten von bis zu 500 Mrd. Euro, bewilligt werden können Vorhaben bis Ende 2036. Laut ZDB erhalten die Kommunen daraus 60 Mrd. Euro. Der Verband mahnt allerdings, dass die Mittel zusätzlich fließen müssen.
Fachkräfte gibt es fast nur noch per Zukauf. Der ZDB nennt fehlende Arbeitskräfte als einen der größten Gründe für Baubehinderungen, insbesondere im Tiefbau. Die Beschäftigung im Bauhauptgewerbe stagniert bei rund 916.000. Wer eine eingespielte Kolonne mit Polier und Bauleiter übernimmt, gewinnt Kapazität, die er über Stellenanzeigen in Jahren nicht aufbaut.
Der Markt konsolidiert. Laut KfW sind 57 Prozent der Mittelständler 55 Jahre oder älter, bis Ende 2029 wollen 545.000 Inhaber übergeben. Baugruppen und Investoren kaufen gezielt zu. Die Kehrseite: Die EBIT-Multiplikatoren für kleine und mittlere Bauunternehmen stiegen laut Walter Fries Corporate Finance (Unternehmeredition) von Ende 2024 bis Ende 2025 um 17,6 Prozent. Gute Ziele werden teurer, schlechte Ziele bleiben riskant.
Welche Kaufmotive und Zieltypen gibt es?
Klären Sie vor der Suche, was Sie eigentlich kaufen wollen. Das bestimmt Suchprofil, Prüfschwerpunkte und Integrationsaufwand.
| Kaufmotiv | Typisches Zielunternehmen | Was Sie konkret erwerben | Worauf Sie besonders achten |
|---|---|---|---|
| Kapazität | Rohbau- oder Tiefbaufirma mit 20 bis 80 Mitarbeitern | Kolonnen, Poliere, Bauleiter | Altersstruktur, Bindung, Tarifniveau |
| Region | Gleiche Sparte, benachbartes Gebiet | Kundenbeziehungen zu Kommunen, Netzbetreibern, Industrie | Inhaberabhängigkeit der Kundenkontakte |
| Sparte | Kanal-, Kabel-, Spezialtiefbau oder Schlüsselfertigbau | Know-how, Referenzen, Zertifizierungen | Fachliche Schlüsselpersonen, Haftungsprofil der Sparte |
| Präqualifikation | Betrieb mit PQ-VOB-Eintragung und Referenzen öffentlicher Auftraggeber | Zugang zu öffentlichen Ausschreibungen | Gültigkeit der Nachweise, Meldepflicht bei Änderungen |
| Gerätepark | Erdbau- oder Straßenbaufirma mit eigenen Baggern, Fertigern, Walzen | Maschinen, Werkstatt, Lagerplatz | Baujahre, Betriebsstunden, UVV-Prüfungen, Leasing |
| Nachfolge (MBI) | Inhabergeführte Bau-GmbH ohne Nachfolger | Ganzes Unternehmen mit Führungsrolle | Übergangsphase mit dem Alt-Inhaber, Finanzierung |
Ein Hinweis zur Präqualifikation: Laut bauprofessor.de sind wesentliche Änderungen der PQ-Stelle innerhalb von 14 Kalendertagen zu melden. Beim Share Deal bleibt die Eintragung bei der Gesellschaft, beim Asset Deal müssen Sie sie in der Regel neu beantragen.
Warum sollten Sie keinen GmbH-Mantel mit Bauhistorie kaufen?
Wer „Bau GmbH kaufen“ sucht, stößt schnell auf Angebote für Vorratsgesellschaften und gebrauchte Mäntel, teils mit dem Versprechen von Referenzen, Gründungsjahr oder Verlustvortrag. Davon raten wir ab.
Altrisiken bleiben in der Gesellschaft. Eine GmbH, die früher gebaut hat, haftet weiter für Mängel. Mängelansprüche bei Bauwerken verjähren nach § 634a BGB erst fünf Jahre nach Abnahme. Hinzu kommen mögliche Nachforderungen von Sozialversicherung und SOKA-BAU: Beitragsansprüche verjähren nach § 25 SGB IV in vier Jahren, bei vorsätzlich vorenthaltenen Beiträgen erst in 30 Jahren. Und die Bürgenhaftung für frühere Nachunternehmer nach § 28e Abs. 3a SGB IV und § 13 MiLoG endet nicht mit dem Ende der Bautätigkeit.
Mantelverwendung ist wirtschaftliche Neugründung. Der BGH behandelt die Aktivierung einer Vorratsgesellschaft (Beschluss vom 9.12.2002, II ZB 12/02) und die Wiederverwendung eines leer gewordenen Mantels (Beschluss vom 7.7.2003, II ZB 4/02) wie eine Neugründung. Sie muss dem Registergericht offengelegt werden, mit Versicherung über das vorhandene Stammkapital. Unterbleibt die Offenlegung, haften die Gesellschafter für eine Unterbilanz zum Zeitpunkt, zu dem die Neugründung nach außen in Erscheinung tritt. Die Beweislast, dass keine Unterbilanz bestand, tragen sie selbst, und auch Erwerber von Geschäftsanteilen können haften (BGH, Urteil vom 6.3.2012, II ZR 56/10).
Steuerliche Vorteile tragen meist nicht. Werden mehr als 50 Prozent der Anteile übertragen, gehen nicht genutzte Verluste nach § 8c KStG grundsätzlich unter.
Referenzen sind personengebunden. Eine Firmenhülle ohne Mannschaft und Geräte belegt keine Eignung. Gründen Sie besser sauber neu oder kaufen Sie ein operatives Unternehmen.
Welche Red Flags gehören in die Käufer-Due-Diligence?
Die allgemeinen Prüffelder stehen in unserer Due-Diligence-Checkliste. Im Bau entscheiden sechs Punkte, ob ein Ziel kaufbar ist und zu welchem Preis.
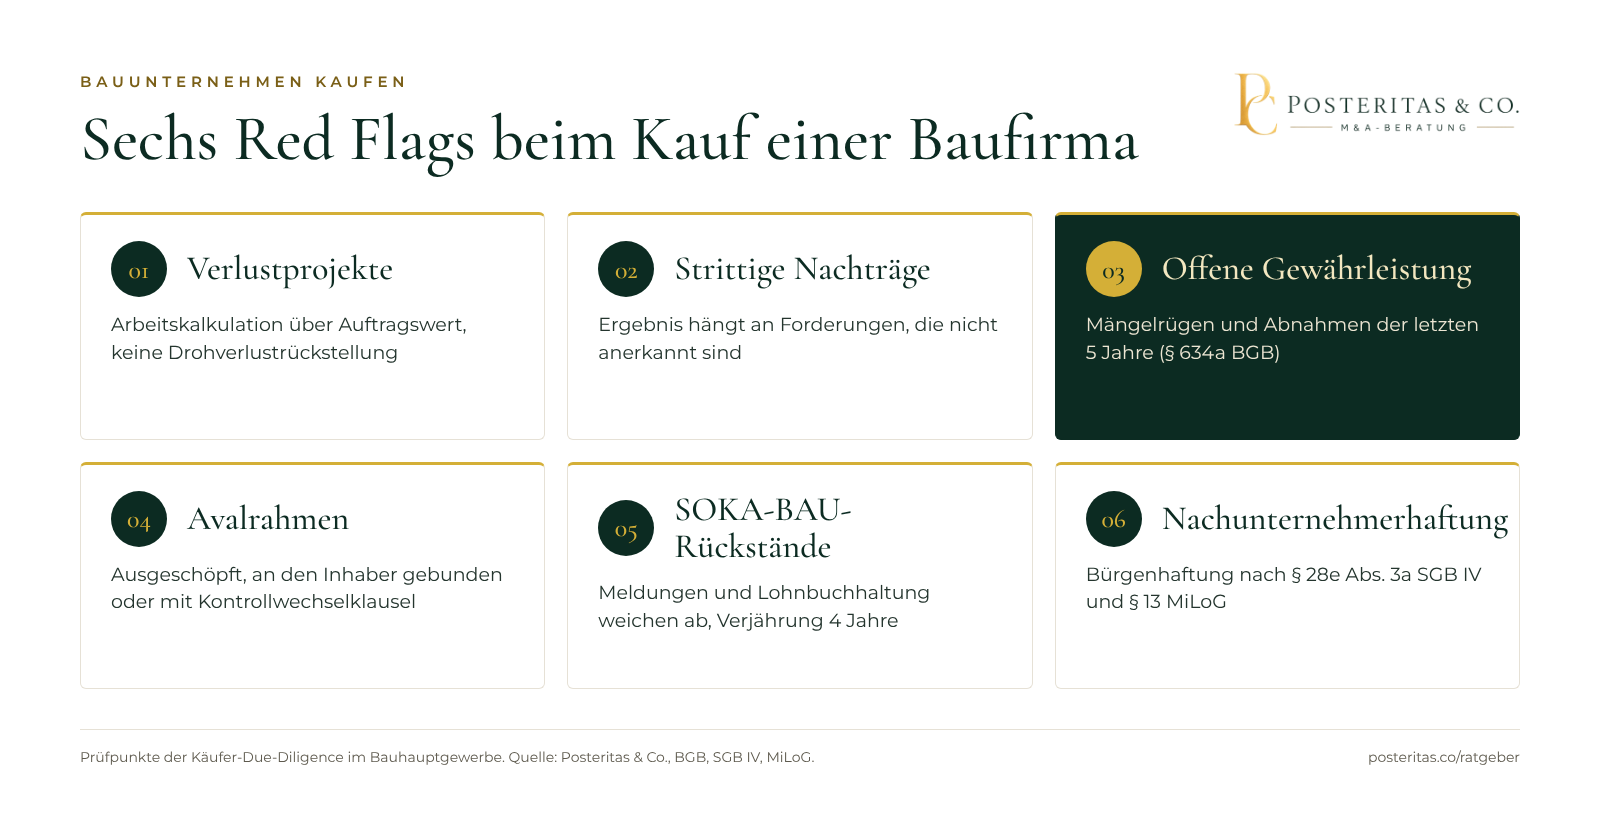
| Red Flag | Woran Sie sie erkennen | Welche Unterlagen Sie anfordern | Folge für den Deal |
|---|---|---|---|
| Projekte mit negativer Marge | Arbeitskalkulation liegt über Auftragswert, Leistungsstand ohne Drohverlustrückstellung | Projektliste mit Soll-Ist-Vergleich je Baustelle, Bauleiterberichte | Abzug vom Kaufpreis, Freistellung für benannte Projekte |
| Nachtragsrisiken | Hoher Anteil gestellter, aber nicht anerkannter Nachträge im Ergebnis | Nachtragsliste mit Status, Schriftverkehr mit Auftraggebern | Bereinigung des EBIT, Earn-out auf tatsächliche Zahlung |
| Offene Gewährleistungen | Mängelrügen, Einbehalte, Abnahmen der letzten fünf Jahre ohne Rückstellung | Abnahmeprotokolle, Mängelliste, Rückstellungsspiegel | Spezialgarantie, Einbehalt bis Fristablauf |
| Avalrahmen | Ausgeschöpft, an persönliche Sicherheiten gebunden, Kontrollwechselklausel | Avalverträge, Liste ausgereichter Bürgschaften | Eigene Sicherheiten nötig, Wachstum sonst blockiert |
| SOKA-BAU-Rückstände | Abweichungen zwischen gemeldeten Stunden und Lohnbuchhaltung, Mahnungen | Kontoauszug SOKA-BAU, Unbedenklichkeitsbescheinigung, Prüfberichte | Freistellung, Einbehalt für vier Jahre |
| Nachunternehmerhaftung | Hoher Fremdvergabeanteil, fehlende Nachweise, auffällig günstige Subunternehmer | Nachunternehmerverträge, Präqualifikation, Freistellungsbescheinigungen, Unbedenklichkeitsbescheinigungen | Garantie zur Einhaltung, Freistellung |
Zur Einordnung der Haftung: Nach § 28e Abs. 3a SGB IV haftet ein Bauunternehmer wie ein selbstschuldnerischer Bürge für die Sozialversicherungsbeiträge seiner Nachunternehmer, wenn der geschätzte Gesamtwert der Bauleistungen für ein Bauwerk 275.000 Euro erreicht. Nach § 13 MiLoG haftet er für die Mindestlöhne, die Nachunternehmer ihren Beschäftigten schulden. Beim Share Deal kaufen Sie diese Altrisiken mit.
Prüfen Sie außerdem die Ertragsqualität: Bereinigen Sie das EBIT um Einmalerträge aus Schlussrechnungen und um aktivierte, noch nicht bezahlte Nachträge.
Wie sichern Sie den Kaufpreis ab?
Die Grundregel: Was bekannt und bezifferbar ist, gehört in den Preis. Was bekannt, aber unsicher ist, gehört in eine Freistellung. Was unbekannt ist, deckt eine Garantie mit Einbehalt.
| Instrument | Wofür im Bau | Praxis-Hinweis |
|---|---|---|
| Kaufpreisabzug | Bewertete Verlustprojekte, Investitionsstau im Gerätepark | Auf Basis einer gemeinsam geprüften Projektliste vereinbaren |
| Garantien | Vollständigkeit der Projektliste, Kalkulation, SOKA-BAU, Abgaben, Nachunternehmer | Konkret formulieren, Haftungshöchstbetrag und Verjährung an Baufristen anlehnen |
| Freistellungen | Benannte Projekte, laufende Streitigkeiten, Steuer und Sozialabgaben | Euro für Euro, unabhängig von Freibeträgen |
| Einbehalt oder Treuhand (Escrow) | Absicherung von Garantie- und Freistellungsansprüchen | Freigabe gestaffelt, etwa nach Abnahme oder Ablauf von Fristen |
| W&I-Versicherung | Deckung unbekannter Garantieverletzungen | Bei kleinen Deals oft unwirtschaftlich, bekannte Risiken sind ausgeschlossen |
| Earn-out | Brücke bei unsicheren Großprojekten | An Abnahme und Zahlungseingang konkreter Projekte koppeln |
Ein Earn-out auf das Jahres-EBIT ist im Bau streitanfällig, weil Sie als neuer Eigentümer Kalkulation und Vergabe steuern. Besser ist eine Kopplung an Ereignisse, die beide Seiten objektiv feststellen können: die mängelfreie Abnahme eines bestimmten Projekts oder die Zahlung eines strittigen Nachtrags.
Rechenbeispiel (vereinfacht und fiktiv)
Sie kaufen eine Straßen- und Tiefbau-GmbH mit 45 Mitarbeitern. Das bereinigte EBIT beträgt 900.000 Euro, vereinbart wird das 5,5-fache.
| Position | Betrag |
|---|---|
| Unternehmenswert (5,5 × 900.000 €) | 4.950.000 € |
| minus Nettofinanzverbindlichkeiten (Bank, Leasing, abzüglich Kasse) | minus 600.000 € |
| minus Drohverlust Projekt A (Restleistung unter Kosten) | minus 250.000 € |
| minus Investitionsstau Gerätepark (zwei Bagger, ein Lkw) | minus 150.000 € |
| Kaufpreis für die Anteile | 3.950.000 € |
| davon Einbehalt auf Treuhandkonto für 24 Monate | 400.000 € |
| zusätzlich Earn-out bei Zahlung des strittigen Nachtrags Projekt B | bis 150.000 € |
Der Verkäufer erhält zum Closing 3,55 Mio. Euro. Steuern, Transaktionskosten und Finanzierung bleiben außen vor.
Wie integrieren Sie das Bauunternehmen nach dem Kauf?
Bauunternehmen hängen an Menschen und an Vertrauen der Auftraggeber. Die ersten 100 Tage entscheiden, ob beides hält.
| Zeitraum | Schwerpunkt | Konkrete Maßnahmen |
|---|---|---|
| Tag 1 bis 7 | Kommunikation | Belegschaft persönlich informieren, Bauleiter und Poliere einzeln sprechen, Halteprämien für Schlüsselpersonen vereinbaren |
| Tag 1 bis 30 | Auftraggeber und Partner | Kunden, Netzbetreiber, Kommunen und Generalunternehmer anschreiben, PQ-Stelle informieren, Hauptlieferanten und Nachunternehmer einbinden |
| Tag 1 bis 30 | Avale und Finanzen | Avalrahmen übertragen oder neu aufsetzen, persönliche Sicherheiten des Verkäufers ablösen, Zahlungsfreigaben und Kontovollmachten regeln |
| Tag 30 bis 60 | Projektsteuerung | Alle laufenden Baustellen mit Soll-Ist-Marge prüfen, Nachtragsmanagement einführen, kritische Projekte wöchentlich berichten |
| Tag 60 bis 100 | Ausrichtung | Gerätepark und Werkstatt bündeln, Einkauf und Disposition abstimmen, Tarif, SOKA-BAU und Arbeitsschutz vereinheitlichen, Akquise gemeinsam planen |
Bauleiter halten Sie mit Halteprämien über 12 bis 24 Monate und der Zusage, dass Baustellenverantwortung nicht über Nacht an eine Zentrale wandert. Öffentliche Auftraggeber und Netzbetreiber informieren Sie am besten gemeinsam mit dem Alt-Inhaber.
Wie finanzieren Sie den Kauf eines Bauunternehmens?
Typisch ist eine Kombination aus Eigenkapital, einer Akquisitionsfinanzierung der Hausbank, eventuell mit Förderdarlehen, und einem Verkäuferdarlehen, das den Verkäufer am Erfolg beteiligt hält. Im Bau kommen zwei Posten hinzu, die Käufer oft unterschätzen: Working Capital für die Vorfinanzierung von Löhnen und Material bis zur nächsten Abschlagszahlung und Sicherheiten für neue Avale. Banken prüfen, ob der Kapitaldienst auch in einem schwächeren Baujahr getragen werden kann. Förderprogramme und Finanzierungsbausteine im Detail erklärt der Beitrag Handwerksbetrieb übernehmen.
Ein Hinweis zur Struktur: Der Share Deal erhält Präqualifikation, Referenzen, Verträge und Avalrahmen, übernimmt aber alle Altrisiken. Der Asset Deal lässt diese weitgehend beim Verkäufer. Arbeitsverhältnisse gehen jedoch nach § 613a BGB über, Bauverträge brauchen die Zustimmung der Auftraggeber, und wer die Firma fortführt, haftet nach § 25 HGB für Altverbindlichkeiten, sofern das nicht wirksam ausgeschlossen und eingetragen wird.
Wie gehen Sie als Käufer jetzt am besten vor?
Definieren Sie zuerst Ihr Kaufmotiv und ein schriftliches Suchprofil mit Sparte, Region, Größe und Präqualifikation. Lassen Sie die Finger von Mänteln mit Bauhistorie. Prüfen Sie jedes Ziel auf die sechs Red Flags, bevor Sie über den Multiplikator verhandeln, und übersetzen Sie jedes Ergebnis in einen Abzug, eine Freistellung oder einen Einbehalt. Planen Sie die ersten 100 Tage schon vor dem Signing.
Wir unterstützen Bauunternehmen, Holdings und Investoren bei Zielsuche, Ansprache, Bewertung, Due Diligence und Vertragsverhandlung. Mehr dazu auf unserer Seite zum Unternehmenskauf.
Quellen
- Bau-Telegramm Konjunktur 2. Vierteljahr 2026 (Stand 31.08.2026), Hauptverband der Deutschen Bauindustrie (HDB), 2026
- Auftragseingang im Bauhauptgewerbe im Juni 2026, Statistisches Bundesamt (Destatis), 2026
- Baukonjunktur 2025/2026, Statement zur Jahrespressekonferenz (11.12.2025), Zentralverband Deutsches Baugewerbe (ZDB), 2025
- Gesetz zur Errichtung eines Sondervermögens Infrastruktur und Klimaneutralität (SVIKG), Bundesministerium der Justiz (gesetze-im-internet.de), 2025
- Strategische Nachfolge im aktuellen Infrastruktur-Boom, Unternehmeredition, 2026
- KfW-Nachfolge-Monitoring Mittelstand 2025 (Fokus Volkswirtschaft Nr. 526), KfW Research, 2026
- BGH, Urteil vom 06.03.2012, II ZR 56/10 (Haftung bei unterbliebener Offenlegung der wirtschaftlichen Neugründung), Betriebs-Berater, 2012
- § 28e SGB IV Zahlungspflicht, Haftung im Baugewerbe, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 13 MiLoG Haftung des Auftraggebers, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 25 SGB IV Verjährung, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 634a BGB Verjährung der Mängelansprüche, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 8c KStG Verlustabzug bei Körperschaften, Bundesministerium der Justiz (gesetze-im-internet.de)
- Präqualifikation VOB, bauprofessor.de
- § 25 HGB Haftung des Erwerbers bei Firmenfortführung, Bundesministerium der Justiz (gesetze-im-internet.de)
Häufige Fragen
Lohnt es sich 2026, ein Bauunternehmen zu kaufen?
Für Käufer mit Wachstumsplänen im Tief-, Straßen- und Leitungsbau oft ja. Der Auftragseingang im Tiefbau wächst deutlich, das Sondervermögen Infrastruktur sorgt für langfristige Nachfrage, und Fachkräfte lassen sich über einen Zukauf schneller sichern als über den Arbeitsmarkt. Gleichzeitig sind die Multiplikatoren gestiegen und die Margen vieler Baufirmen angespannt. Ein Kauf lohnt sich deshalb nur mit sorgfältiger Prüfung der laufenden Projekte.
Kann ich eine Bau-GmbH als Mantel kaufen, um schneller am Markt zu sein?
Davon raten wir ab. Ein Mantel mit Bauhistorie bringt Gewährleistungsrisiken aus früheren Bauvorhaben, mögliche Beitragsnachforderungen und Haftung für frühere Nachunternehmer mit. Nach der BGH-Rechtsprechung ist die Wiederbelebung eines leeren Mantels eine wirtschaftliche Neugründung, die dem Registergericht offengelegt werden muss. Wird das versäumt, haften die Gesellschafter für eine Unterbilanz. Verlustvorträge gehen bei einem Anteilserwerb von mehr als 50 Prozent nach § 8c KStG ohnehin regelmäßig unter.
Was sind die wichtigsten Red Flags beim Kauf einer Baufirma?
Laufende Projekte mit negativer Marge, hohe strittige Nachträge, offene Gewährleistungsfälle ohne Rückstellung, ein ausgeschöpfter oder an den Inhaber gebundener Avalrahmen, Rückstände bei der SOKA-BAU sowie Nachunternehmer ohne lückenlose Nachweise. Jede dieser Positionen kann den Kaufpreis mindern oder einen Einbehalt rechtfertigen.
Haftet der Käufer für Sozialbeiträge der Nachunternehmer?
Beim Kauf der GmbH-Anteile bleibt die Haftung in der Gesellschaft. Ein Bauunternehmer haftet nach § 28e Abs. 3a SGB IV für Sozialversicherungsbeiträge seiner Nachunternehmer, wenn die Bauleistungen für ein Bauwerk 275.000 Euro erreichen, und nach § 13 MiLoG für Mindestlöhne. Beitragsansprüche verjähren nach § 25 SGB IV grundsätzlich in vier Jahren, bei Vorsatz in 30 Jahren. Käufer sichern sich über Garantien und Freistellungen ab.
Wie sichere ich mich gegen Verlustprojekte ab?
Bekannte Verlustprojekte werden bewertet und vom Kaufpreis abgezogen. Für Risiken, die noch nicht beziffert werden können, eignen sich Garantien zur Projektkalkulation, eine Freistellung für benannte Projekte und ein Einbehalt auf einem Treuhandkonto, der erst nach Abnahme freigegeben wird.
Wie lassen sich Avale beim Kauf eines Bauunternehmens übertragen?
Avale laufen auf die Gesellschaft und den Avalrahmen ihrer Banken oder Kreditversicherer. Viele Avalverträge enthalten Klauseln zum Kontrollwechsel. Käufer sollten vor dem Signing mit den Avalgebern klären, ob der Rahmen bestehen bleibt, und eigene Sicherheiten anbieten, damit die persönlichen Sicherheiten des Verkäufers abgelöst werden können.
Wie wird der Kauf eines Bauunternehmens finanziert?
Üblich ist eine Kombination aus Eigenkapital, Akquisitionsdarlehen der Hausbank oder eines Förderinstituts und einem Verkäuferdarlehen. Bei Bauunternehmen kommt der Bedarf an Working Capital und Avalsicherheiten hinzu. Die Bank prüft, ob der Kapitaldienst auch in einem schwächeren Baujahr aus dem Ergebnis getragen werden kann.
Share Deal oder Asset Deal beim Kauf einer Baufirma?
Der Share Deal erhält Präqualifikation, Verträge, Referenzen und Avalrahmen, übernimmt aber alle Altrisiken. Der Asset Deal lässt Altrisiken weitgehend beim Verkäufer, doch Arbeitsverhältnisse gehen nach § 613a BGB über, Verträge brauchen die Zustimmung der Auftraggeber, und bei Firmenfortführung droht Haftung nach § 25 HGB. Im Bauhauptgewerbe überwiegt der Share Deal mit starken Garantien.