
Viele Betriebe im Bauhandwerk stehen in den nächsten Jahren zum Verkauf. Der ZDH rechnet mit mindestens 125.000 Familienbetrieben im Handwerk, die in den nächsten fünf Jahren eine Nachfolge brauchen. Gleichzeitig fehlen Nachfolger: Laut KfW-Nachfolge-Monitoring nennen 69 Prozent der Inhaber die Suche nach einem passenden Nachfolger als größte Hürde. Wer seinen Handwerksbetrieb verkaufen will, braucht deshalb einen klaren Plan. Dieser Leitfaden zeigt Zeitpunkt, Käufer, Ablauf, Preislogik, Steuern und die Besonderheiten im Bau.
Wann ist der richtige Zeitpunkt, den Handwerksbetrieb zu verkaufen?
Der richtige Zeitpunkt liegt früher, als die meisten denken. Die DIHK empfiehlt mindestens drei Jahre Vorbereitung. Laut DIHK-Nachfolgereport 2025 bereiten 38 Prozent der Inhaber zu spät vor, oft nur ein bis zwei Jahre. Das Problem: Käufer bewerten die letzten drei Geschäftsjahre. Wer erst mit 64 beginnt, kann Schwächen in den Zahlen kaum noch korrigieren.
Gute Signale für einen Verkauf sind ein voller Auftragsbestand, eine stabile Mannschaft und ein Markt, in dem Käufer aktiv sind. Das ist im Bau derzeit der Fall: Die EBIT-Multiplikatoren für kleine und mittlere Baufirmen stiegen laut Unternehmeredition von Ende 2024 bis Ende 2025 um 17,6 Prozent. Ein Verkauf aus einer Position der Stärke bringt bessere Konditionen als ein Verkauf unter Zeitdruck, etwa nach einer Erkrankung.
Welche Käufer kommen für einen Handwerksbetrieb infrage?
Im Handwerk gibt es mehr Käufergruppen, als viele Inhaber annehmen. Laut KfW wünschen sich 28 Prozent der Inhaber eine Übergabe an Mitarbeiter und 42 Prozent eine Lösung mit Externen. Jede Gruppe hat eigene Motive und Grenzen.
| Käufergruppe | Typisches Motiv | Stärken | Grenzen |
|---|---|---|---|
| Mitarbeiter (MBO) | Selbstständigkeit im vertrauten Betrieb | Kennt Kunden und Team, hohe Akzeptanz | Wenig Eigenkapital, oft Verkäuferdarlehen nötig |
| Wettbewerber aus der Region | Kapazität, Fachkräfte, Gebiet | Zahlt für Synergien, schnelle Integration | Name und Eigenständigkeit gehen oft verloren |
| Gruppen und Plattformen | Zukäufe in SHK, Elektro, Dach, Gebäudetechnik | Professioneller Prozess, gute Finanzierung | Hohe Anforderungen an Zahlen, Earn-out üblich |
| Finanzinvestoren | Rendite, Aufbau einer Gruppe | Hohe Bewertungen bei guter Größe | Suchen eher größere Betriebe mit starker zweiter Ebene |
| Externer Meister (MBI) | Einstieg in einen laufenden Betrieb | Fachlich qualifiziert, persönliches Interesse | Muss Kunden und Team erst gewinnen |
| Existenzgründer | Übernahme statt Neugründung | Fördermittel der KfW und Länder nutzbar | Wenig Führungserfahrung, Finanzierung knapp |
Wie aktiv Gruppen inzwischen sind, zeigt ein Beispiel aus Münster: Die Konzmann Gruppe hat im März 2026 den HLK- und Elektrobetrieb Herber & Petzel mit rund 55 Mitarbeitern nach vier Generationen übernommen (Unternehmeredition). Wie Sie passende Käufer finden, zeigt der Beitrag Handwerksbetrieb: Nachfolger gesucht.
Wie läuft der Verkauf eines Handwerksbetriebs ab?
Der Verkauf folgt fünf Phasen. Die Zeitangaben sind typische Richtwerte aus der Praxis, im Einzelfall kann es schneller oder langsamer gehen.
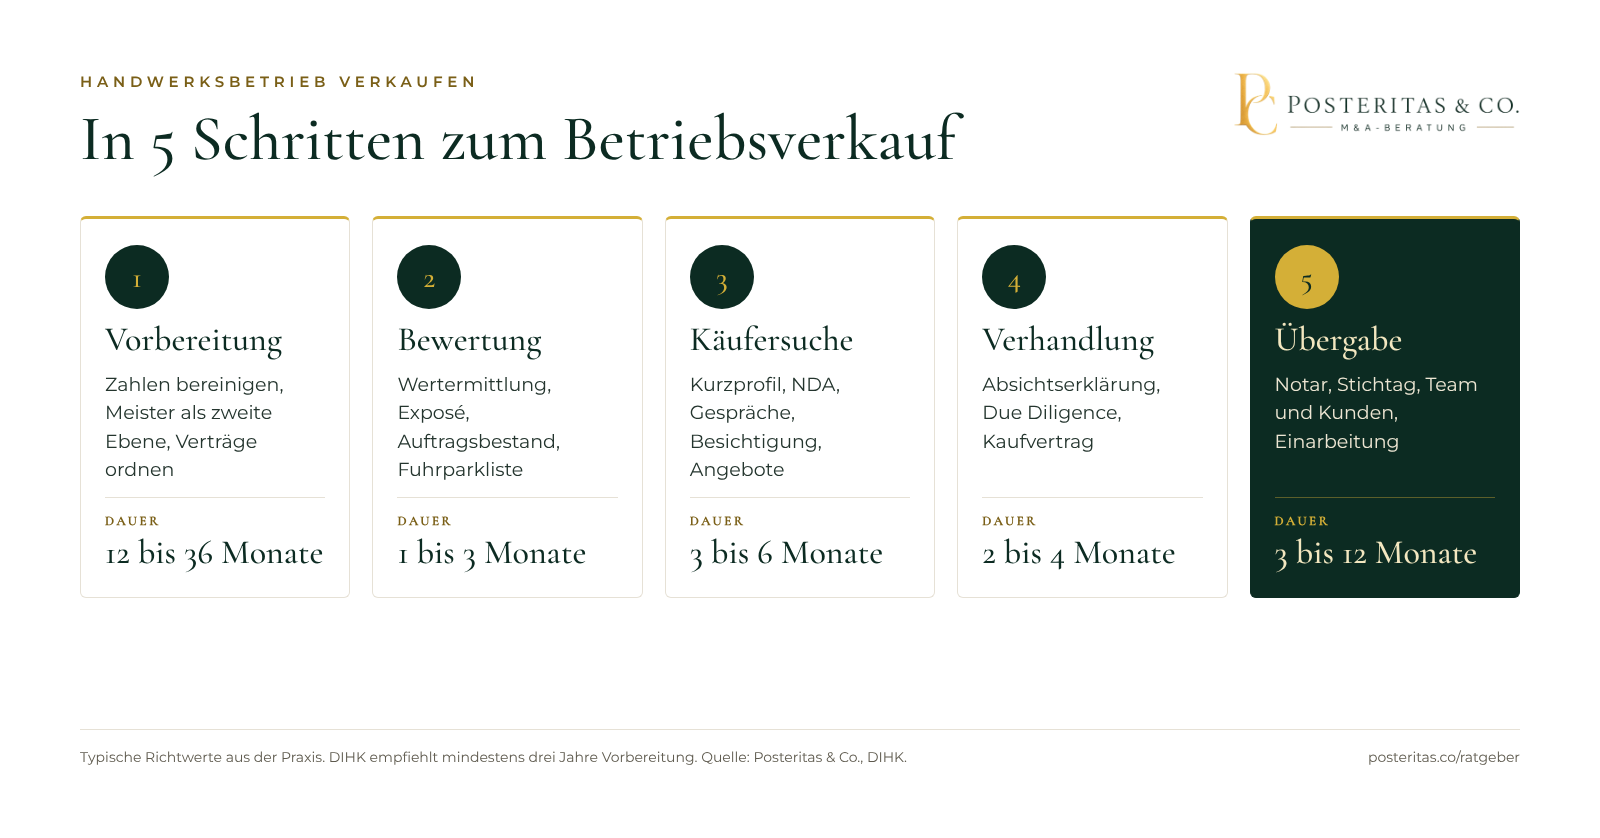
| Phase | Inhalt | Typische Dauer |
|---|---|---|
| 1. Vorbereitung | Zahlen bereinigen, Meister oder Bauleiter als zweite Führungsebene aufbauen, Verträge ordnen | 12 bis 36 Monate |
| 2. Bewertung und Unterlagen | Wertermittlung, Exposé, Datenraum mit Auftragsbestand, Fuhrpark- und Maschinenliste | 1 bis 3 Monate |
| 3. Käufersuche | Anonymes Kurzprofil, NDA, Gespräche, Betriebsbesichtigung, Angebote | 3 bis 6 Monate |
| 4. Verhandlung und Prüfung | Letter of Intent, Due Diligence, Kaufvertrag, Finanzierung des Käufers | 2 bis 4 Monate |
| 5. Übergabe | Notar, Stichtag, Information von Team und Kunden, Einarbeitung des Käufers | 3 bis 12 Monate |
Den allgemeinen Prozess beschreibt der Beitrag Ablauf eines Unternehmensverkaufs ausführlich.
Was ist der Handwerksbetrieb wert und wie entsteht der Preis?
Käufer zahlen für den Ertrag, den der Betrieb ohne den bisherigen Inhaber nachhaltig erwirtschaftet. Ausgangspunkt ist das bereinigte Ergebnis: Der kalkulatorische Unternehmerlohn wird abgezogen, private Kosten und Einmaleffekte werden herausgerechnet. Im Handwerk nutzen Handwerkskammern dafür häufig das AWH-Verfahren. Wie das im Detail funktioniert, zeigt der Beitrag Handwerksbetrieb: Wert ermitteln.
Die Preisspanne entsteht aus drei Größen:
- Untergrenze: der Substanzwert, also was Fahrzeuge, Maschinen, Gerüst, Lager und Werkstatt bei Einzelverwertung bringen.
- Mittelwert: der Ertragswert aus dem nachhaltigen, bereinigten Gewinn.
- Obergrenze: der strategische Wert für einen Käufer, der Fachkräfte, Gebiet oder Kunden besonders braucht.
Was den Preis nach oben treibt: ein Meister oder Bauleiter neben dem Inhaber, Wartungsverträge mit wiederkehrenden Umsätzen (etwa bei SHK oder Elektro), gewerbliche Stammkunden, ein hoher Auftragsbestand und ein junger Fuhrpark. Was ihn drückt: Abhängigkeit vom Inhaber, wenige Großkunden, Investitionsstau und ungeklärte Gewährleistungsfälle. Realismus lohnt sich: Laut DIHK haben 36 Prozent der beratenen Verkäufer überhöhte Preisvorstellungen. Die durchschnittliche Kaufpreisvorstellung im Bau lag laut KfW bei 374.000 Euro, 51 Prozent mehr als 2019.
Asset Deal oder Share Deal: was gilt für Einzelunternehmen und GmbH?
Die Rechtsform bestimmt die Verkaufsform. Ein Einzelunternehmen hat keine Anteile, deshalb werden einzelne Wirtschaftsgüter, Verträge und der Kundenstamm übertragen (Asset Deal). Bei einer GmbH verkaufen Sie in der Regel die Geschäftsanteile (Share Deal), der Betrieb bleibt rechtlich unverändert.
| Kriterium | Asset Deal (Einzelunternehmen, auch GmbH möglich) | Share Deal (GmbH-Anteile) |
|---|---|---|
| Was wird verkauft? | Fahrzeuge, Maschinen, Kundenstamm, Verträge einzeln | Die Gesellschaft als Ganzes |
| Mitarbeiter | Gehen nach § 613a BGB über | Bleiben bei der GmbH |
| Bauverträge und Gewährleistung | Übertragung braucht Zustimmung der Auftraggeber | Bleiben in der GmbH |
| Handwerksrolle | Käufer muss sich neu eintragen lassen | Eintragung der GmbH bleibt, Betriebsleiter muss passen |
| Umsatzsteuer | Bei Übertragung im Ganzen nicht steuerbar (§ 1 Abs. 1a UStG) | Anteilsverkauf, keine Umsatzsteuer |
| Steuer beim Verkäufer | §§ 16, 34 EStG | § 17 EStG, Teileinkünfteverfahren |
| Notar | Nur bei Grundstücken nötig | Immer nötig (§ 15 GmbHG) |
Beim Asset Deal haftet der Erwerber nach § 75 AO begrenzt für betriebliche Steuern, bei Fortführung der Firma nach § 25 HGB auch für Altverbindlichkeiten. Mehr zum Anteilsverkauf lesen Sie im Beitrag GmbH verkaufen.
Welche Steuern fallen beim Verkauf eines Handwerksbetriebs an?
Beim Einzelunternehmen ist der Veräußerungsgewinn (Kaufpreis minus Veräußerungskosten minus Buchwert) einkommensteuerpflichtig. Zwei Vergünstigungen helfen, wenn Sie das 55. Lebensjahr vollendet haben oder dauernd berufsunfähig sind:
- Freibetrag nach § 16 Abs. 4 EStG: 45.000 Euro, auf Antrag und nur einmal im Leben. Er sinkt um den Betrag, um den der Gewinn 136.000 Euro übersteigt. Ab 181.000 Euro Gewinn entfällt er vollständig.
- Ermäßigter Steuersatz nach § 34 Abs. 3 EStG: 56 Prozent des durchschnittlichen Steuersatzes, mindestens 14 Prozent, für Gewinne bis 5 Mio. Euro. Auch dieser Antrag ist nur einmal im Leben möglich.
Bei einer GmbH gilt für privat gehaltene Anteile ab 1 Prozent Beteiligung § 17 EStG. Nach dem Teileinkünfteverfahren (§ 3 Nr. 40 EStG) sind 40 Prozent des Gewinns steuerfrei, 60 Prozent werden mit dem persönlichen Satz versteuert. Der Freibetrag nach § 17 Abs. 3 EStG ist mit 9.060 Euro klein und entfällt bei Gewinnen über 45.160 Euro. Der ermäßigte Satz nach § 34 EStG gilt für diese Gewinne nicht. Lassen Sie die Struktur frühzeitig von Ihrem Steuerberater prüfen.
Rechenbeispiel (vereinfacht und fiktiv)
Ein Dachdeckermeister, 61 Jahre, verkauft sein Einzelunternehmen mit 14 Mitarbeitern. Annahmen: Kaufpreis 600.000 Euro, Buchwert des Betriebsvermögens 180.000 Euro, Veräußerungskosten 30.000 Euro, übriges zu versteuerndes Einkommen im Verkaufsjahr 60.000 Euro, durchschnittlicher Steuersatz auf das Gesamteinkommen angenommen 40 Prozent. Solidaritätszuschlag und Kirchensteuer bleiben außen vor.
| Position | Betrag |
|---|---|
| Kaufpreis | 600.000 € |
| abzüglich Veräußerungskosten | 30.000 € |
| abzüglich Buchwert | 180.000 € |
| Veräußerungsgewinn | 390.000 € |
| Freibetrag § 16 Abs. 4 EStG (Gewinn über 181.000 €) | 0 € |
| Ermäßigter Satz: 56 % von 40 % | 22,4 % |
| Einkommensteuer auf den Gewinn | rund 87.400 € |
| Ohne Antrag, überwiegend mit 42 bis 45 % Grenzsteuersatz | deutlich über 160.000 € |
Das Beispiel zeigt zweierlei: Der Freibetrag hilft vor allem kleinen Betrieben mit Gewinnen bis 181.000 Euro. Der ermäßigte Steuersatz ist für die meisten Verkäufer der größere Hebel, deshalb sollte er nicht für einen kleineren Vorgang verbraucht werden.
Braucht der Käufer einen Meisterbrief?
In zulassungspflichtigen Handwerken nach Anlage A der Handwerksordnung ja, zumindest im Betrieb. Dazu zählen im Bau unter anderem Maurer und Betonbauer, Zimmerer, Dachdecker, Stuckateure, Maler und Lackierer, Gerüstbauer, Installateur und Heizungsbauer, Elektrotechniker, Tischler sowie Fliesen-, Platten- und Mosaikleger. Nach § 7 HwO wird der Inhaber eingetragen, wenn der Betriebsleiter die Voraussetzungen erfüllt. Der Käufer muss also nicht selbst Meister sein, braucht aber einen Meister oder Gleichgestellten als Betriebsleiter.
Alternativen zum Meisterbrief sind etwa die Ausübungsberechtigung nach § 7b HwO für erfahrene Gesellen (sechs Jahre Tätigkeit, davon vier in leitender Stellung) oder ein passendes Ingenieurstudium. Für Sie als Verkäufer heißt das: Ist der einzige Meister im Betrieb der Inhaber selbst, sinkt der Kreis möglicher Käufer deutlich. Ein angestellter Meister ist einer der wirksamsten Werttreiber.
Was ist beim Verkauf eines Baubetriebs besonders zu beachten?
Ein Baubetrieb verkauft nicht nur Maschinen und Kunden, sondern auch laufende Verpflichtungen. Diese Punkte gehören in jede Verhandlung:
| Thema | Worauf es ankommt | Regelung im Kaufvertrag |
|---|---|---|
| Gewährleistung | Mängelansprüche bei Bauwerken verjähren nach § 634a BGB fünf Jahre nach Abnahme | Wer Nacharbeiten ausführt, wer zahlt, Einbehalt oder Freistellung |
| Bürgschaften | Vertragserfüllungs- und Gewährleistungsbürgschaften, oft mit persönlicher Haftung des Inhabers | Ablösung durch Käufer zum Stichtag, Freistellung des Verkäufers |
| Laufende Baustellen | Abgrenzung von Leistungsstand, Abschlagsrechnungen und Nachträgen | Stichtagsbilanz, Zuordnung offener Forderungen |
| Auftragsbestand | Belegt die Auslastung, ist aber kein Gewinn | Aufstellung mit Kalkulation und Marge |
| Wartungsverträge | Wiederkehrende Umsätze, besonders bei SHK und Elektro | Übertragung, Zustimmung der Kunden |
| Fuhrpark und Maschinen | Zustand, Leasing, Finanzierung, Prüfnachweise | Liste mit Baujahr, Leasingübernahme |
| Betriebsgrundstück | Oft im Privatvermögen des Inhabers | Verkauf oder langfristiger Mietvertrag |
Klären Sie außerdem, ob wichtige Gewerbekunden, Architekten oder Generalunternehmer an Ihre Person gebunden sind. Eine geordnete Übergangsphase mit gemeinsamen Kundenterminen sichert den Kaufpreis.
Welche Fehler sollten Sie beim Verkauf vermeiden?
- Zu spät anfangen: Mit 65 und ohne zweite Führungsebene bleiben oft nur Stilllegung oder ein Notverkauf.
- Alles selbst machen: Ohne strukturierten Prozess sprechen Sie mit wenigen Interessenten und haben keinen Vergleich.
- Den Preis aus dem Bauch festlegen: Ohne Bewertung droht ein zu hoher Preis, der Käufer abschreckt, oder ein zu niedriger.
- Steuern zu spät klären: Der ermäßigte Steuersatz ist nur einmal möglich, die Struktur muss vor dem Vertrag stehen.
- Bürgschaften vergessen: Persönliche Bürgschaften laufen sonst nach dem Verkauf weiter.
- Mitarbeiter zu früh oder zu spät informieren: Gerüchte kosten Fachkräfte, eine überraschende Ankündigung kostet Vertrauen.
Wie gehen Sie jetzt am besten vor?
Beginnen Sie mit einer ehrlichen Bestandsaufnahme: Wie abhängig ist der Betrieb von Ihnen, wer kann ihn fachlich führen, und was ist er heute wert? Daraus ergibt sich, welche Käufergruppe passt und wie viel Vorlauf Sie brauchen. Wir begleiten Inhaber im Bauhandwerk von der Bewertung bis zur Übergabe. Wenn Sie wissen möchten, wo Ihr Betrieb steht, sprechen Sie uns zur Verkaufsvorbereitung an.
Quellen
- KfW-Nachfolge-Monitoring Mittelstand 2025 (Fokus Volkswirtschaft Nr. 526), KfW Research, 2026
- Unternehmensnachfolge-Report 2025, DIHK, 2025
- Betriebsnachfolge im Handwerk, Zentralverband des Deutschen Handwerks (ZDH)
- Sonderumfrage Betriebsnachfolge im Handwerk, ZDH, 2021
- § 16 EStG Veräußerung des Betriebs, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 34 EStG Außerordentliche Einkünfte, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 17 EStG Veräußerung von Anteilen an Kapitalgesellschaften, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 7 und § 7b Handwerksordnung, Anlage A, Bundesministerium der Justiz (gesetze-im-internet.de)
- Strategische Nachfolge im aktuellen Infrastruktur-Boom, Unternehmeredition, 2026
Häufige Fragen
Wie lange dauert es, einen Handwerksbetrieb zu verkaufen?
Der eigentliche Verkaufsprozess von der Bewertung bis zum Notartermin dauert meist 6 bis 12 Monate. Davor sollten Sie die Vorbereitung legen: Die DIHK empfiehlt mindestens drei Jahre, um Zahlen, Organisation und Nachfolgeführung sauber aufzustellen.
Was ist mein Handwerksbetrieb wert?
Maßgeblich ist der nachhaltig erzielbare, um Inhabereffekte bereinigte Ertrag. Im Handwerk wird dafür häufig das AWH-Verfahren der Handwerkskammern genutzt. Maschinen, Fuhrpark und Lager bilden eher die Untergrenze. Details zeigt unser Beitrag zur Wertermittlung von Handwerksbetrieben.
Wie viel Steuern zahle ich beim Verkauf meines Handwerksbetriebs?
Bei Einzelunternehmen und Personengesellschaften ist der Veräußerungsgewinn einkommensteuerpflichtig. Ab 55 Jahren gibt es auf Antrag einmalig einen Freibetrag von bis zu 45.000 Euro und einen ermäßigten Steuersatz von 56 Prozent des durchschnittlichen Steuersatzes, mindestens 14 Prozent. Bei GmbH-Anteilen gilt das Teileinkünfteverfahren.
Kann ich einen kleinen Handwerksbetrieb überhaupt verkaufen?
Ja, wenn er ohne den Inhaber funktioniert. Kleine Betriebe gehen oft an Mitarbeiter, Gesellen mit Meisterbrief oder Wettbewerber aus der Region. Entscheidend sind ein stabiler Kundenstamm, ein qualifiziertes Team und nachvollziehbare Zahlen.
Braucht der Käufer einen Meisterbrief?
In zulassungspflichtigen Handwerken nach Anlage A der Handwerksordnung, etwa Dachdecker, Maurer, Elektrotechniker oder Installateur und Heizungsbauer, muss der Betriebsleiter die Eintragungsvoraussetzungen erfüllen. Der Käufer selbst muss nicht Meister sein, er kann einen Meister als Betriebsleiter anstellen.
Asset Deal oder Share Deal: was ist besser?
Das hängt von der Rechtsform ab. Ein Einzelunternehmen kann nur über einen Asset Deal verkauft werden. Bei einer GmbH bevorzugen Verkäufer meist den Share Deal, Käufer oft den Asset Deal, weil sie Abschreibungen nutzen und Altrisiken begrenzen können.
Was passiert mit Gewährleistungen aus alten Bauaufträgen?
Mängelansprüche bei Bauwerken verjähren nach § 634a BGB in fünf Jahren ab Abnahme. Im Share Deal bleiben sie in der GmbH, im Asset Deal beim Verkäufer, wenn nichts anderes vereinbart ist. Der Kaufvertrag sollte regeln, wer Nacharbeiten ausführt und wer die Kosten trägt.
Muss ich nach dem Verkauf noch im Betrieb bleiben?
Meist ja, für eine vereinbarte Übergangszeit. Käufer wollen sicherstellen, dass Kunden, Architekten und Mitarbeiter den Wechsel mittragen. Die Rolle, Vergütung und Dauer sollten im Kaufvertrag oder einem Beratervertrag festgelegt sein.