
Wer seinen Handwerksbetrieb übergeben will, stellt früher oder später die Frage nach dem Wert. Viele Inhaber haben darauf keine belastbare Antwort: Laut der ZDH-Sonderumfrage zur Betriebsnachfolge hatten nur 22 % der Betriebe mit Übergabeplänen eine Bewertung, und 44 % der Betriebe aus Bau und Ausbau sehen die Wertermittlung als Herausforderung. Gleichzeitig nennt der DIHK-Nachfolge-Report 2025 überhöhte Preisvorstellungen bei 36 % der Senior-Unternehmer als Hürde. Dieser Ratgeber zeigt, wie Sie den Wert Ihres Betriebs im Bauhandwerk realistisch ermitteln.
Wert oder Preis: Was ermitteln Sie eigentlich?
Der Wert ist das Ergebnis einer Rechnung: Was ist der Betrieb aufgrund seiner künftigen Erträge und seiner Risiken wert? Der Preis entsteht erst in der Verhandlung zwischen Verkäufer und Käufer. Er hängt davon ab, wie viele Interessenten es gibt, wie der Käufer finanziert, ob ein Asset Deal oder ein Share Deal vereinbart wird und welche Risiken vertraglich verteilt werden.
Für einen Dachdecker, der an einen Mitarbeiter übergibt, ist die Finanzierbarkeit oft die engste Grenze. Ein strategischer Käufer, etwa eine wachsende Gruppe im SHK- oder Elektrobereich, bewertet dagegen Synergien und kann mehr zahlen. Die KfW ermittelt für Inhaber aus dem Bau eine durchschnittliche Kaufpreisvorstellung von 374.000 Euro, 51 % mehr als 2019. Ob ein solcher Betrag erzielbar ist, zeigt erst eine saubere Bewertung.
Welche Methoden gibt es, um einen Handwerksbetrieb zu bewerten?
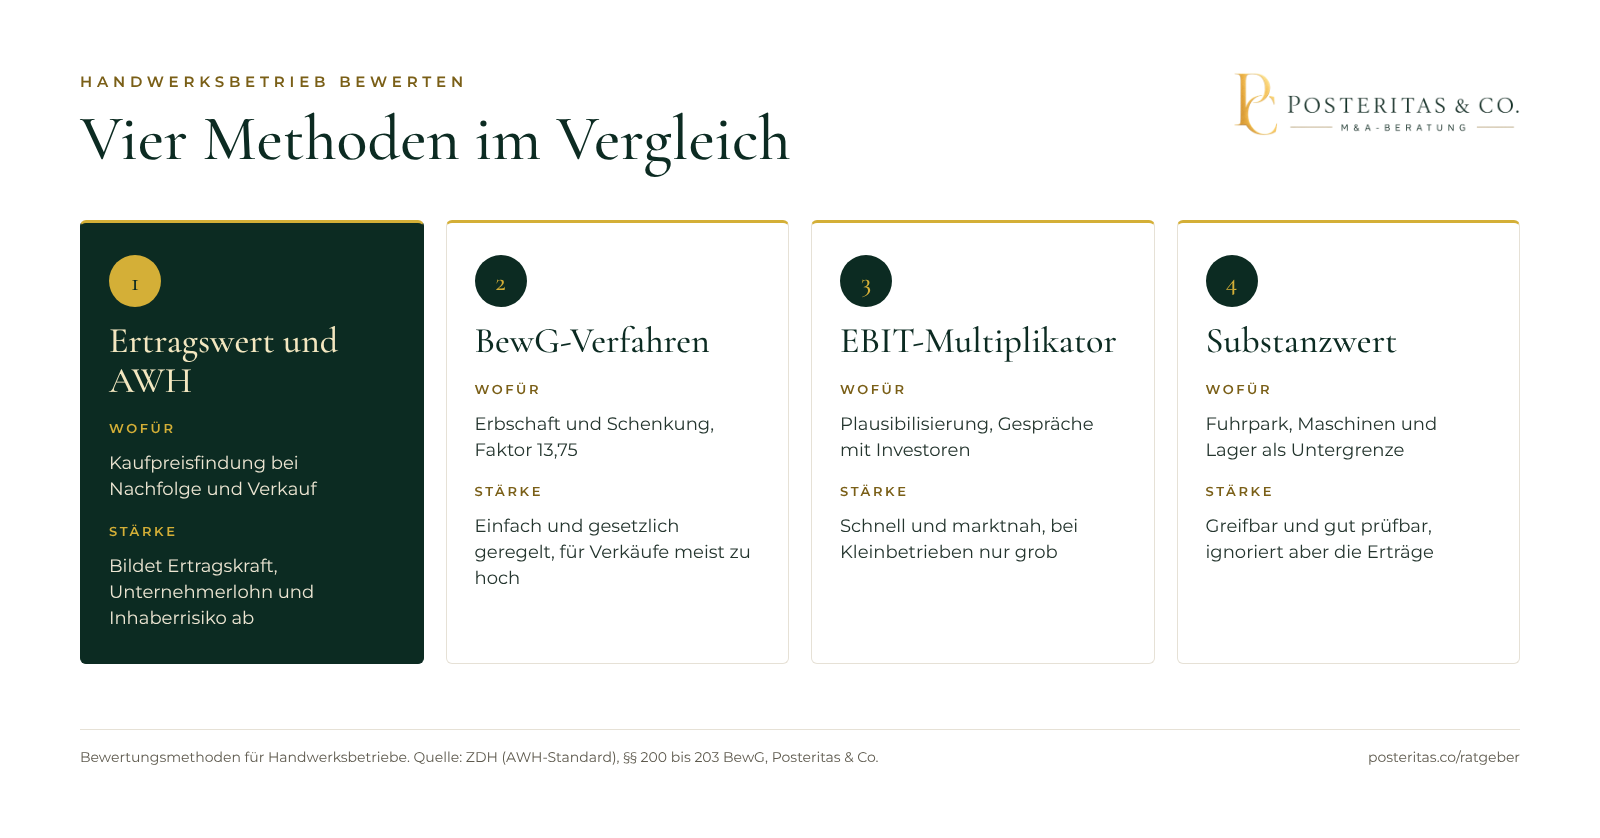
| Methode | Grundidee | Typischer Einsatz | Stärke | Schwäche |
|---|---|---|---|---|
| Ertragswert (IDW S 1) | Künftige Überschüsse, abgezinst mit risikogerechtem Zins | Größere Betriebe, Gutachten, Streitfälle | Fundiert, anerkannt | Aufwendig, braucht Planung |
| AWH-Standard | Ertragswert, angepasst an das Handwerk | Nachfolgeberatung der Handwerkskammern | Praxisnah, Inhaberabhängigkeit eingepreist | Für größere Transaktionen oft zu schematisch |
| Vereinfachtes Ertragswertverfahren (BewG) | Ø-Ergebnis der letzten drei Jahre × 13,75 | Erbschaft- und Schenkungsteuer | Einfach, gesetzlich geregelt | Für Verkaufspreise meist zu hoch |
| Multiplikatoren (EBIT) | Bereinigtes EBIT × Branchenfaktor | Plausibilisierung, Gespräche mit Investoren | Schnell, marktnah | Für kleine Betriebe kaum Vergleichsdaten |
| Substanzwert | Verkehrswerte der Vermögensgegenstände minus Schulden | Untergrenze, Liquidationsvergleich | Greifbar bei Fuhrpark und Maschinen | Ignoriert die Ertragskraft |
Ertragswert nach IDW S 1
Der Standard des Instituts der Wirtschaftsprüfer ist die Referenz für Unternehmensbewertungen in Deutschland. Er kapitalisiert die künftig erwarteten, bereinigten Überschüsse mit einem Zinssatz aus Basiszins und Risikozuschlag. Für einen Bauhandwerksbetrieb mit 60 Mitarbeitern und einer zweiten Führungsebene ist das sinnvoll. Für einen Fünf-Mann-Malerbetrieb ist der Aufwand oft unverhältnismäßig. Details erläutern wir im Ratgeber zum Ertragswertverfahren.
AWH-Standard der Handwerkskammern
Die Arbeitsgemeinschaft der Wert ermittelnden Betriebsberater im Handwerk hat den Ertragswert an die Realität kleiner Betriebe angepasst (ZDH). Grundlage sind die Ergebnisse der letzten vier Geschäftsjahre, bereinigt und trendgewichtet. Ein kalkulatorischer Unternehmerlohn wird aus Tariflöhnen hergeleitet, die Inhaberabhängigkeit fließt stark in den Risikozuschlag ein. Die Kapitalisierungszinssätze nach Steuern liegen laut ZDH regelmäßig bei 15 bis 25 %. Wie das Verfahren Schritt für Schritt funktioniert, lesen Sie im Beitrag zum AWH-Verfahren.
Vereinfachtes Ertragswertverfahren nach BewG
Das Bewertungsgesetz regelt ein Verfahren für steuerliche Zwecke, vor allem bei Erbschaft und Schenkung. Der Jahresertrag ergibt sich aus dem Durchschnitt der Betriebsergebnisse der letzten drei Wirtschaftsjahre (§ 201 BewG). Dabei ist ein angemessener Unternehmerlohn abzuziehen, bemessen an der Vergütung einer nicht beteiligten Geschäftsführung; auch fiktiver Lohn für unentgeltlich mitarbeitende Familienangehörige kann berücksichtigt werden (§ 202 BewG). Das Ergebnis wird pauschal um 30 % für Ertragsteuern gemindert und mit dem Faktor 13,75 multipliziert (§ 203 BewG). Das entspricht einem Kapitalisierungszins von rund 7,3 %, also deutlich weniger als die 15 bis 25 % nach AWH. Deshalb liegt der BewG-Wert für kleine Handwerksbetriebe oft weit über dem, was ein Käufer zahlen kann.
Multiplikatoren
Bei Multiplikatoren wird ein bereinigtes Ergebnis mit einem Faktor multipliziert. Für den Bausektor meldet Walter Fries Corporate Finance einen Anstieg der EBIT-Multiplikatoren für KMU um 17,6 % von Q4 2024 bis Q4 2025 (Unternehmeredition). Solche Werte stammen meist aus Transaktionen größerer Unternehmen. Für einen Betrieb mit zehn Mitarbeitern und starker Inhaberbindung sind sie nur ein grober Anhaltspunkt. Mehr dazu im Ratgeber zu EBITDA-Multiples.
Substanzwert als Untergrenze
Im Bauhandwerk steckt viel Kapital in Fahrzeugen, Kranen, Hebebühnen, Gerüstmaterial, Maschinen und Lagerbeständen. Der Substanzwert setzt diese Gegenstände mit Verkehrswerten an und zieht die Schulden ab. Er ist keine Methode für den Fortführungswert, aber eine wichtige Untergrenze: Das Steuerrecht schreibt ihn in § 11 Abs. 2 BewG als Mindestwert vor, und wirtschaftlich würde kein Inhaber unter dem Betrag verkaufen, den eine geordnete Liquidation brächte.
Warum ist der kalkulatorische Unternehmerlohn so entscheidend?
Bei Einzelunternehmen und Personengesellschaften taucht das Gehalt des Inhabers nicht als Kosten auf. Der ausgewiesene Gewinn ist deshalb zum Teil Lohn für seine Arbeit als Meister, Kalkulator, Bauleiter und Verkäufer. Ein Käufer muss genau diese Arbeit ersetzen, meist durch einen angestellten Meister oder Geschäftsführer. Wird kein marktüblicher Unternehmerlohn abgezogen, ist der Wert systematisch überhöht.
Weitere typische Bereinigungen, die zu einem bereinigten Ergebnis führen:
| Bereinigung | Beispiel im Bauhandwerk | Wirkung auf den Wert |
|---|---|---|
| Kalkulatorischer Unternehmerlohn | Inhaber arbeitet als Meister und Bauleiter ohne Gehalt | Senkt das Ergebnis |
| Mitarbeitende Familienangehörige | Ehepartner macht Büro und Abrechnung unentgeltlich | Senkt das Ergebnis |
| Privatanteile | Privat genutzter Pkw oder Handy über den Betrieb | Erhöht das Ergebnis |
| Einmaleffekte | Verkaufserlös aus Altfahrzeug, Großschaden, Versicherungserstattung | Neutralisiert Sondereffekte |
| Nicht marktübliche Miete | Halle oder Lagerplatz gehört dem Inhaber, Miete zu niedrig | Senkt das Ergebnis bei Anpassung |
| Nachholbedarf bei Investitionen | Fuhrpark überaltert, Ersatz steht an | Senkt den Wert |
Rechenbeispiel: Was ist ein Dachdeckerbetrieb wert?
Vereinfachtes, fiktives Beispiel zur Veranschaulichung. Alle Zahlen sind angenommen und ersetzen keine Bewertung.
Ein Dachdeckerbetrieb als Einzelunternehmen, 16 Mitarbeiter, Inhaber 63 Jahre und einziger Meister. Der durchschnittliche Gewinn vor Steuern der letzten drei Jahre liegt bei 260.000 Euro.
| Position | Betrag in Euro |
|---|---|
| Ø Gewinn vor Steuern (3 Jahre) | 260.000 |
| abzüglich kalkulatorischer Unternehmerlohn (angestellter Meister als Betriebsleiter, inkl. Nebenkosten) | -95.000 |
| abzüglich Lohn für unentgeltlich mitarbeitende Ehefrau (Büro) | -30.000 |
| zuzüglich privat veranlasster Kfz-Kosten | +8.000 |
| abzüglich Einmalertrag aus Verkauf eines Altkrans | -15.000 |
| abzüglich Anpassung der Hallenmiete an Marktniveau | -12.000 |
| Bereinigtes Ergebnis vor Steuern | 116.000 |
Auf dieser Basis ergeben sich je nach Methode sehr unterschiedliche Werte:
| Methode (vereinfacht) | Rechnung | Wert in Euro |
|---|---|---|
| BewG ohne Unternehmerlohn (falsch) | 260.000 × 0,7 × 13,75 | 2.502.500 |
| BewG mit Bereinigung | 116.000 × 0,7 × 13,75 | 1.116.500 |
| Ertragswert, AWH-nah (Annahme: 18 % Zins, 30 % Steuern) | 116.000 × 0,7 ÷ 0,18 | rund 451.000 |
| EBIT-Multiplikator (Annahme: Faktor 3,5 bis 4,5) | 116.000 × 3,5 bis 4,5 | 406.000 bis 522.000 |
| Substanzwert (Fuhrpark, Kran, Gerüst, Lager zu Verkehrswerten minus Schulden) | 310.000 - 90.000 | 220.000 |
Die Lehren aus dem Beispiel: Ohne Unternehmerlohn wäre der steuerliche Wert mehr als doppelt so hoch. Das BewG-Verfahren liegt auch nach Bereinigung weit über einer marktnahen Bewertung. Ein realistischer Verhandlungskorridor liegt hier eher zwischen 400.000 und 520.000 Euro, mit dem Substanzwert von 220.000 Euro als Untergrenze. Weil der Inhaber der einzige Meister ist, würde ein Käufer zusätzlich auf eine Übergangsphase oder eine Kaufpreiskomponente wie einen Earn-out drängen.
Was steigert oder mindert den Wert eines Baubetriebs?
Neben Zahlen bewerten Käufer die Qualität und Übertragbarkeit der Erträge. Im Bauhandwerk sind diese Faktoren besonders relevant:
| Werttreiber | Wertminderer |
|---|---|
| Auftragsbestand über mehrere Monate, dokumentiert | Auftragsbuch nur „im Kopf“ des Inhabers |
| Wartungs- und Serviceverträge (z. B. Heizung, Dach, Elektroprüfung) | Reines Projektgeschäft ohne wiederkehrende Umsätze |
| Ausgewogener Kundenmix aus öffentlicher Hand, Gewerbe und Privat | Abhängigkeit von einem Generalunternehmer oder Bauträger |
| Zweiter Meister im Betrieb (Meisterpflicht in der Handwerksrolle gesichert) | Inhaber ist einziger Meister, Eintragung hängt an ihm |
| Moderner, gepflegter Fuhrpark und Maschinenpark | Überalterter Fuhrpark mit Investitionsstau |
| Saubere Abnahmen, wenig Mängelrügen | Offene Gewährleistungsfälle und laufende Bürgschaften |
| Stabile Belegschaft, eigene Ausbildung | Fachkräftemangel, hohe Fluktuation |
Gerade die Inhaberabhängigkeit wirkt stark: Hält der Chef die Kontakte zu Architekten, Hausverwaltungen und Kommunen persönlich, fürchtet der Käufer Kundenverluste nach der Übergabe. Gewährleistungsfristen von fünf Jahren bei Bauwerken (§ 634a BGB) und laufende Gewährleistungsbürgschaften müssen im Kaufvertrag geregelt werden, sonst mindern sie den Preis pauschal.
Wer bewertet einen Handwerksbetrieb und wofür?
| Bewerter | Typisches Verfahren | Geeignet für | Kosten |
|---|---|---|---|
| Betriebsberater der Handwerkskammer | AWH-Standard | Orientierung, Übergabe an Familie oder Mitarbeiter, Bankgespräch | Für Mitglieder in der Regel Teil der Beratungsleistung (HWK Dortmund) |
| Steuerberater | BewG, vereinfachter Ertragswert | Erbschaft, Schenkung, steuerliche Gestaltung | Honorar nach Aufwand |
| Wirtschaftsprüfer | IDW S 1 | Gutachten bei Streit, Gesellschafteraustritt, Scheidung | Hoher Aufwand, entsprechend höheres Honorar |
| M&A-Berater | Ertragswert, Multiplikatoren, Marktvergleich | Verkauf an Externe, Wettbewerber oder Investoren | Bewertung meist Teil des Verkaufsmandats |
Die Wahl hängt vom Zweck ab. Für eine steuerliche Schenkung an den Sohn brauchen Sie einen anderen Wert als für Gespräche mit einer Unternehmensgruppe, die regional zukauft. Wenn ein Verkauf an Externe in Frage kommt, sollte die Bewertung zeigen, wie Käufer rechnen, nicht nur, was steuerlich anzusetzen ist. Wie der weitere Prozess aussieht, beschreiben wir im Ratgeber Handwerksbetrieb verkaufen.
Wie gehen Sie jetzt am besten vor?
Beginnen Sie früh: Die DIHK empfiehlt mindestens drei Jahre Vorbereitung für die Nachfolge. Lassen Sie zuerst Ihre Ergebnisse der letzten drei bis vier Jahre bereinigen und einen marktüblichen Unternehmerlohn ansetzen. Prüfen Sie dann, welche Werttreiber Sie bis zur Übergabe noch stärken können, etwa einen zweiten Meister, mehr Wartungsverträge oder einen erneuerten Fuhrpark. Wenn Sie wissen möchten, wie Käufer Ihren Betrieb heute einschätzen würden, unterstützen wir Sie mit einer unabhängigen Unternehmensbewertung.
Quellen
- Bewertungsgesetz, §§ 200 bis 203 (vereinfachtes Ertragswertverfahren) und § 11 Abs. 2, Bundesministerium der Justiz, gesetze-im-internet.de
- Das AWH-Verfahren zur Bewertung von Handwerksbetrieben, Zentralverband des Deutschen Handwerks (ZDH)
- AWH-Handbuch V5.3, Stand 22.10.2025, Zentralverband des Deutschen Handwerks (ZDH), 2025
- Sonderumfrage Betriebsnachfolge im Handwerk, Zentralverband des Deutschen Handwerks (ZDH), 2021
- KfW-Nachfolge-Monitoring Mittelstand 2025, Fokus Volkswirtschaft Nr. 526, KfW Research, 2026
- DIHK-Unternehmensnachfolge-Report 2025, Deutsche Industrie- und Handelskammer (DIHK), 2025
- Strategische Nachfolge im aktuellen Infrastruktur-Boom, Unternehmeredition, 2026
- Flyer: Bewertung von Handwerksbetrieben nach dem AWH-Standard, Handwerkskammer Dortmund
Häufige Fragen
Was ist mein Handwerksbetrieb wert?
Das hängt vor allem von der nachhaltigen, um einen kalkulatorischen Unternehmerlohn bereinigten Ertragskraft ab. Diesen Überschuss kapitalisiert man mit einem risikogerechten Zinssatz. Der Substanzwert aus Fuhrpark, Maschinen und Lager bildet die Untergrenze. Eine Faustformel ersetzt diese Rechnung nicht.
Welche Bewertungsmethode ist für einen Handwerksbetrieb am besten geeignet?
Für kleine und mittlere Handwerksbetriebe ist ein Ertragswertverfahren das Leitverfahren, in der Praxis oft der AWH-Standard der Handwerkskammern. Bei größeren Betrieben mit Investoreninteresse kommen IDW S 1 und Multiplikatoren zur Plausibilisierung hinzu.
Was kostet eine Unternehmensbewertung bei der Handwerkskammer?
Für Mitgliedsbetriebe erfolgt die Wertermittlung nach dem AWH-Standard in der Regel als Bestandteil der Beratungsleistungen der Handwerkskammern und Fachverbände. Die genauen Konditionen regelt jede Kammer selbst, fragen Sie daher bei Ihrer Kammer nach.
Warum wird ein Unternehmerlohn vom Gewinn abgezogen?
Bei Einzelunternehmen und Personengesellschaften enthält der Gewinn die Vergütung für die Arbeit des Inhabers. Ein Käufer muss diese Arbeit durch einen angestellten Meister oder Geschäftsführer ersetzen. Deshalb wird ein marktüblicher Lohn abgezogen, sonst wird der Wert überschätzt.
Darf ich den Wert aus dem vereinfachten Ertragswertverfahren als Verkaufspreis ansetzen?
Nein. Das Verfahren nach §§ 199 bis 203 BewG dient der Erbschaft- und Schenkungsteuer und arbeitet mit einem festen Faktor von 13,75. Er bildet das hohe Risiko kleiner Handwerksbetriebe nicht ab, Käufer rechnen in der Regel mit deutlich höheren Zinssätzen.
Welche Rolle spielt der Substanzwert bei einem Bauhandwerksbetrieb?
Fuhrpark, Kran, Gerüstmaterial, Maschinen und Lager haben im Bauhandwerk oft beträchtlichen Wert. Der Substanzwert zu Verkehrswerten abzüglich Schulden markiert die Untergrenze, denn ein Inhaber würde nicht unter dem Betrag verkaufen, den er bei einer Liquidation erzielen könnte.
Wie lange vor dem Verkauf sollte ich meinen Handwerksbetrieb bewerten lassen?
Idealerweise drei bis fünf Jahre vorher. Dann bleibt Zeit, Werttreiber wie Wartungsverträge, eine zweite Führungsebene oder einen modernisierten Fuhrpark aufzubauen. Die DIHK empfiehlt mindestens drei Jahre Vorbereitung für die gesamte Nachfolge.
Steigen die Bewertungen im Bauhandwerk derzeit?
Laut einer Auswertung von Walter Fries Corporate Finance stiegen die EBIT-Multiplikatoren im Bausektor für KMU von Q4 2024 bis Q4 2025 um 17,6 Prozent. Für den einzelnen Betrieb bleibt die bereinigte Ertragskraft entscheidend.