
Wer sein Unternehmen verkaufen möchte, hört früh eine Zahl: das EBITDA-Multiple. Es ist der schnellste Weg zu einer Wertindikation. Gleichzeitig ist es eine der häufigsten Quellen für Fehleinschätzungen. In diesem Ratgeber erfahren Sie, wie das Multiple funktioniert, welche Werte im Mittelstand aktuell üblich sind und wie Sie vom Multiple zum tatsächlichen Kaufpreis gelangen.
Was ist ein EBITDA-Multiple?
Ein EBITDA-Multiple ist der Faktor, mit dem das operative Ergebnis eines Unternehmens multipliziert wird, um seinen Gesamtwert zu schätzen. EBITDA steht für Ergebnis vor Zinsen, Steuern und Abschreibungen. Das Multiple leitet sich aus Kaufpreisen vergleichbarer Transaktionen oder aus Börsenbewertungen ab.
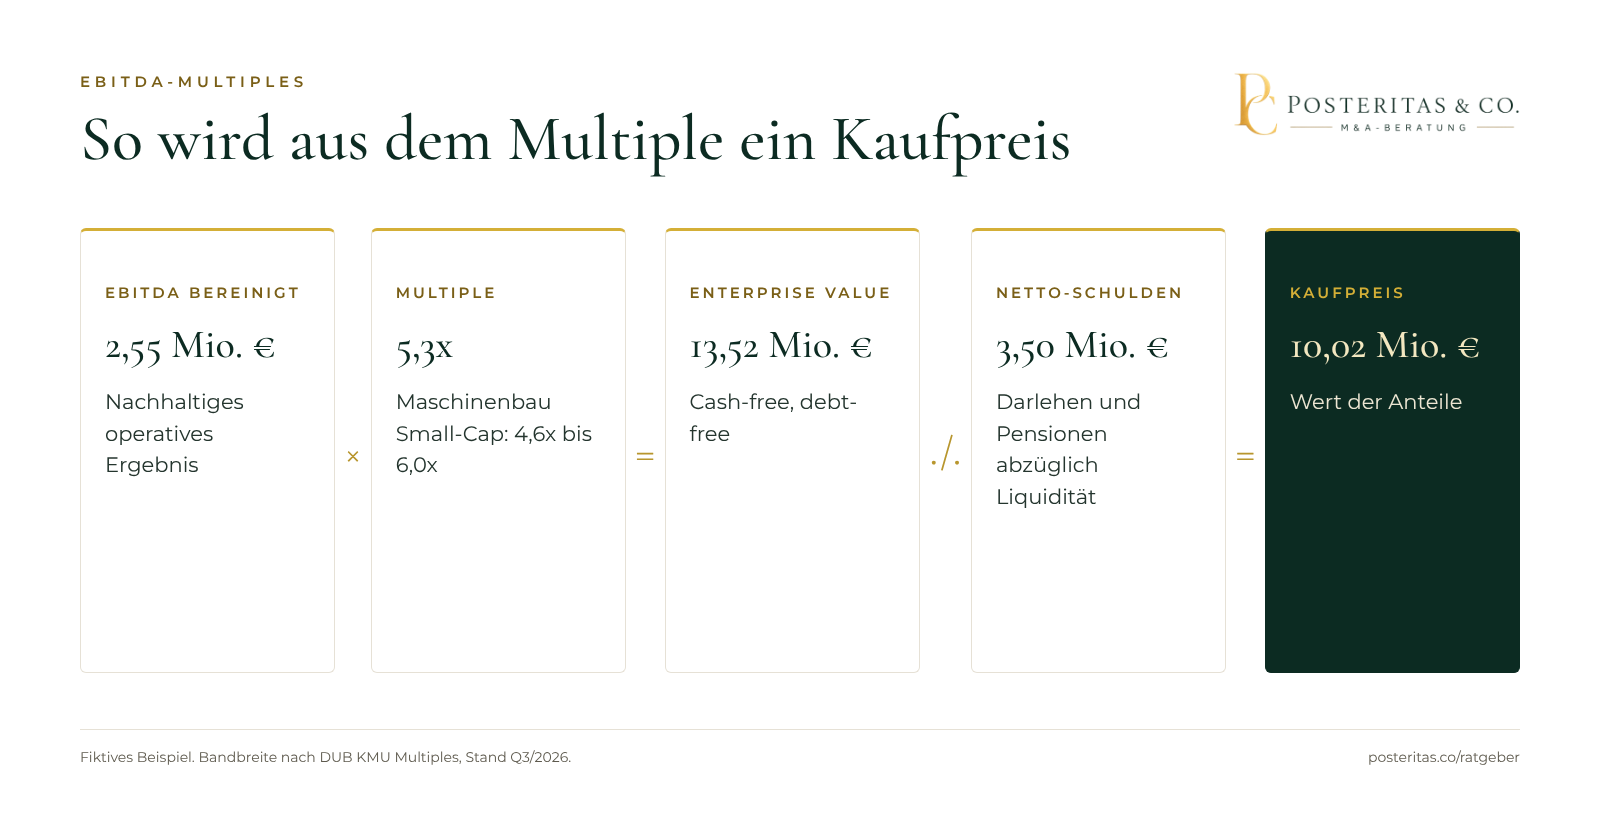
Die Formel ist einfach:
Unternehmenswert (Enterprise Value) = bereinigtes EBITDA × EBITDA-Multiple
Ein Multiple von 5,0x heißt also: Ein Käufer zahlt für das operative Geschäft das Fünffache des nachhaltigen Jahres-EBITDA. Das Verfahren gehört zu den marktorientierten Methoden der Unternehmensbewertung. Es bildet ab, was der Markt für vergleichbare Unternehmen zahlt, nicht was ein Unternehmen theoretisch wert sein müsste.
Warum EBITDA und wann ist EBIT die bessere Basis?
EBITDA ist im Mittelstand die übliche Bezugsgröße, weil es Unternehmen unabhängig von Finanzierung, Steuerlast und Abschreibungspolitik vergleichbar macht. Ob eine Maschine gekauft oder geleast wurde, ob die GmbH hoch oder niedrig verschuldet ist: Das EBITDA bleibt davon weitgehend unberührt.
Genau darin liegt aber auch die Schwäche. Abschreibungen sind in vielen Branchen keine Buchungsfiktion, sondern spiegeln echte, wiederkehrende Investitionen. Ein Logistiker mit großem Fuhrpark oder ein Fertiger mit teurem Maschinenpark muss regelmäßig reinvestieren. Hier liefert das EBIT ein realistischeres Bild. Bei Unternehmen ohne nennenswerten Gewinn, etwa in frühen Wachstumsphasen, wird dagegen oft auf Umsatz-Multiples ausgewichen.
| Kennzahl | Basis | Geeignet für | Schwäche |
|---|---|---|---|
| EBITDA-Multiple | Ergebnis vor Zinsen, Steuern, Abschreibungen | Dienstleister, Software, Handel, Unternehmen mit geringem Investitionsbedarf | Blendet Ersatzinvestitionen aus |
| EBIT-Multiple | Ergebnis vor Zinsen und Steuern | Produzierendes Gewerbe, Logistik, kapitalintensive Geschäftsmodelle | Abhängig von Abschreibungspolitik |
| Umsatz-Multiple | Umsatzerlöse | Wachstumsunternehmen ohne stabiles Ergebnis, Plattformen | Ignoriert Profitabilität vollständig |
Welche EBITDA-Multiples gelten aktuell im Mittelstand?
Für kleine und mittlere Unternehmen in Deutschland liegen die EBITDA-Multiples im Small-Cap-Segment je nach Branche zwischen 3,6x und 9,0x. Die folgende Auswahl stammt aus den DUB KMU Multiples, die auf den aggregierten Markteinschätzungen von über 25 M&A-Beratern und Finanzinstituten im deutschsprachigen Raum beruhen.
| Branche | Micro-Cap | Small-Cap | Mid-Cap |
|---|---|---|---|
| Maschinen- und Anlagenbau | 3,6x bis 5,1x | 4,6x bis 6,0x | 5,6x bis 7,3x |
| Metallverarbeitung & Fertigungstechnik | 3,4x bis 4,2x | 4,1x bis 5,5x | 5,0x bis 7,2x |
| Elektrotechnik & Elektronik | 4,2x bis 6,0x | 5,7x bis 7,6x | 6,8x bis 8,5x |
| Medizintechnik & Life Sciences | 5,9x bis 7,6x | 7,1x bis 9,0x | 8,2x bis 10,0x |
| Software & Digitale Plattformen | 5,6x bis 7,6x | 7,2x bis 9,0x | 8,3x bis 10,6x |
| IT-Services & Systemhäuser | 5,2x bis 6,7x | 6,3x bis 8,5x | 7,1x bis 9,6x |
| Unternehmensnahe Dienstleistungen (B2B) | 3,8x bis 5,7x | 5,0x bis 7,2x | 6,4x bis 8,0x |
| Bauhaupt- & Baunebengewerbe (Handwerk) | 3,7x bis 5,0x | 4,4x bis 5,8x | 5,0x bis 6,8x |
| Handel: Groß- & Einzelhandel (Stationär) | 3,4x bis 4,5x | 4,4x bis 5,4x | 5,2x bis 6,7x |
| Transport, Logistik & Spedition | 3,7x bis 5,0x | 4,5x bis 5,7x | 5,6x bis 7,2x |
| Konsumgüter (Non-Food) | 2,5x bis 4,0x | 3,6x bis 5,6x | 4,8x bis 6,3x |
Quelle: DUB KMU Multiples, Deutsche Unternehmerbörse (dub.de/kmu-multiples), Stand Q3/2026, Auswahl von 11 aus 20 Branchen. EBITDA-Multiples als Spanne „von bis“. Größenklassen laut DUB: Micro-Cap unter 5 Mio. € Umsatz, Small-Cap 5 bis 50 Mio. €, Mid-Cap über 50 Mio. €.
Die DUB weist ausdrücklich darauf hin, dass die Mehrzahl der Unternehmen einer Branche im angegebenen Bereich liegt, begründete Einzelfälle aber auch darüber oder darunter. Die Spanne ist ein Orientierungsrahmen, kein Anspruch.
Was ist der Größenabschlag (Small Cap Discount)?
Kleinere Unternehmen werden mit niedrigeren Multiples bewertet als große. Das zeigt die DUB-Tabelle innerhalb jeder Branche. Noch deutlicher wird es im Vergleich mit der Börse.
Grant Thornton Austria weist in den Valuation Insights 07|26 für den Sektor Maschinenbau im STOXX Europe 600 einen Median-EV/EBITDA (Trailing) von 13,0x aus, Stand 30. Juni 2026. Das DUB-Band für Small-Caps im Maschinen- und Anlagenbau liegt bei 4,6x bis 6,0x. Börsenwerte sind daher für den Mittelstand kein direkter Maßstab.
Die Gründe sind nachvollziehbar. Kleinere Unternehmen hängen stärker am Inhaber, haben oft wenige Großkunden und weniger Management-Tiefe. Ihre Anteile sind nicht frei handelbar. Käufer verlangen dafür eine höhere Rendite, und das senkt den Faktor. Laut einer Analyse in der Unternehmeredition (August 2026) beträgt der Abstand zwischen Micro-Caps und Mid-Caps im Maschinenbau rund 60 Prozent, allein aufgrund der Größe.
Welche Faktoren treiben das Multiple nach oben oder unten?
Wo Ihr Unternehmen innerhalb der Branchenspanne landet, entscheidet sich an qualitativen Faktoren. Käufer bezahlen für Planbarkeit und übertragbare Erträge.
| Werttreiber | Eher höheres Multiple | Eher niedrigeres Multiple |
|---|---|---|
| Inhaberabhängigkeit | Zweite Führungsebene, dokumentierte Prozesse | Kunden und Know-how hängen am Inhaber |
| Kundenstruktur | Breit gestreut, kein Kunde über 10 Prozent | Ein bis drei Kunden mit hohem Umsatzanteil |
| Umsatzqualität | Wiederkehrend: Wartung, Abos, Rahmenverträge | Projektgeschäft, stark schwankend |
| Wachstum | Nachweisbar über Markt, belastbare Planung | Stagnierend oder rückläufig |
| Reporting | Monatliches Controlling, geprüfte Abschlüsse | Nur Jahresabschluss, späte Zahlen |
| Marktposition | Nische, Alleinstellungsmerkmale | Austauschbares Angebot, Preiswettbewerb |
| Investitionsstau | Moderne Anlagen, gepflegte IT | Aufgeschobene Investitionen |
Viele dieser Hebel lassen sich nicht kurzfristig bewegen. Wer zwei bis drei Jahre vor dem Unternehmensverkauf beginnt, kann seine Position im Band spürbar verbessern.
Was ist ein bereinigtes EBITDA?
Das bereinigte EBITDA ist das nachhaltig erzielbare operative Ergebnis, frei von Sondereffekten. Käufer wenden das Multiple nie auf das ausgewiesene, sondern auf das bereinigte EBITDA an.
Typische Bereinigungen im Mittelstand:
- Einmalkosten: Prozesskosten, Umzug, einmalige Beratung werden hinzugerechnet.
- Private Aufwendungen: Fahrzeuge oder Reisen mit privatem Bezug werden hinzugerechnet.
- Inhabergehalt: Liegt es unter dem Marktniveau für einen Fremd-Geschäftsführer, wird die Differenz abgezogen.
- Mieten an den Inhaber: Überhöhte Mieten für eigene Immobilien werden auf Marktniveau korrigiert.
Wichtig: Bereinigungen müssen belegbar sein. In der Due Diligence prüft der Käufer jede Position. Aggressive Bereinigungen kosten Glaubwürdigkeit.
Wie kommt man vom Unternehmenswert zum Kaufpreis?
Der Kaufpreis für die Anteile ergibt sich aus dem Unternehmenswert abzüglich der Nettofinanzverschuldung. Das Multiple bewertet das operative Geschäft schuldenfrei und ohne überschüssige Liquidität (cash free, debt free).
Kaufpreis (Equity Value) = Enterprise Value − Nettofinanzverschuldung
Zur Nettofinanzverschuldung zählen Bankdarlehen, Gesellschafterdarlehen und schuldähnliche Posten wie Pensionsrückstellungen. Abgezogen wird nicht betriebsnotwendige Liquidität. Zusätzlich wird häufig ein normalisiertes Working Capital vereinbart. Details zur Verhandlung lesen Sie im Ratgeber zur Kaufpreisfindung.
Wie sieht ein Rechenbeispiel aus?
Ein Maschinenbauer im Small-Cap-Segment weist ein EBITDA von 2,40 Mio. € aus. So entsteht der Kaufpreis:
| Position | Betrag |
|---|---|
| Ausgewiesenes EBITDA | 2,40 Mio. € |
| + einmalige Rechtsberatung | 0,15 Mio. € |
| + private Fahrzeugkosten | 0,04 Mio. € |
| + Mietanpassung Inhaberimmobilie auf Marktniveau | 0,06 Mio. € |
| − Anpassung Geschäftsführergehalt an Marktniveau | 0,10 Mio. € |
| Bereinigtes EBITDA | 2,55 Mio. € |
| × Multiple (Mitte des DUB-Bands 4,6x bis 6,0x) | 5,3x |
| Enterprise Value | 13,52 Mio. € |
| − Bankdarlehen | 4,20 Mio. € |
| − Pensionsrückstellungen | 0,80 Mio. € |
| + freie Liquidität | 1,50 Mio. € |
| = Nettofinanzverschuldung | 3,50 Mio. € |
| Kaufpreis für die Anteile | 10,02 Mio. € |
Die Bandbreite ist erheblich. Am unteren Ende (4,6x) läge der Enterprise Value bei 11,73 Mio. €, am oberen Ende (6,0x) bei 15,30 Mio. €. Der Kaufpreis schwankt damit zwischen 8,23 und 11,80 Mio. €. Jeder Zehntelpunkt im Multiple bedeutet hier rund 0,26 Mio. €. Wie Sie solche Werte selbst überschlagen, zeigt der Ratgeber Unternehmenswert berechnen.
Wo liegen Grenzen und typische Fehler?
Ein Multiple ist eine Marktindikation, keine vollständige Bewertung. Es verdichtet viele Annahmen in einer Zahl. Typische Fehler:
- Börsenmultiples übernehmen: Werte aus Aktienindizes liegen weit über dem, was mittelständische Unternehmen erzielen.
- Unbereinigtes EBITDA ansetzen: Sondereffekte verzerren das Ergebnis nach oben oder unten.
- Enterprise Value mit Kaufpreis verwechseln: Ohne Abzug der Nettofinanzverschuldung ist die Erwartung zu hoch.
- Einzeljahr statt Durchschnitt: Ein Rekordjahr ist keine nachhaltige Basis. Käufer schauen auf mehrere Jahre und die Planung.
- Oberes Bandende als Standard: Die Spitze erreichen nur Unternehmen mit klaren Stärken.
- Investitionsbedarf ignorieren: Bei hohen Ersatzinvestitionen überzeichnet das EBITDA die Ertragskraft.
Multiple oder Ertragswert: Welches Verfahren ist richtig?
Beide Verfahren ergänzen sich. Das Multiple zeigt, was der Markt aktuell zahlt. Der Ertragswert oder ein DCF-Verfahren leitet den Wert aus den künftigen Erträgen und dem Risiko des konkreten Unternehmens ab.
Der Bewertungsstandard IDW S 1 stellt kapitalwertorientierte Verfahren in den Mittelpunkt. Nach einer Einordnung von Flick Gocke Schaumburg (Juni 2026) erkennt die Neufassung IDW S 1 i.d.F. 2026 marktpreisorientierte Verfahren ausdrücklich als vereinfachte Methoden zur Preisfindung und Plausibilisierung an. In der Praxis heißt das: Für die erste Indikation und die Verhandlung ist das Multiple unverzichtbar. Für belastbare Werte sollten Sie es mit einem Ertragswert gegenprüfen.
Was ist Ihr nächster Schritt?
Ermitteln Sie zuerst Ihr bereinigtes EBITDA der letzten drei Jahre und ordnen Sie Ihr Unternehmen ehrlich in das Branchenband ein. Prüfen Sie anschließend, welche Werttreiber Sie vor einem Verkauf noch stärken können. Einen Überblick über die Phasen finden Sie im Ratgeber zum Ablauf eines Unternehmensverkaufs.
Wenn Sie eine fundierte Einschätzung wünschen, wo Ihr Unternehmen im Markt steht, sprechen wir gerne in einem vertraulichen Erstgespräch darüber. Unverbindlich und diskret.
Quellen
- DUB KMU Multiples: Unternehmensbewertung mit Multiples für KMU (Stand Q3/2026), Deutsche Unternehmerbörse DUB.de, 2026
- Valuation Insights 07|26: Bewertungsrelevante Kapitalmarktdaten zum 30. Juni 2026, Grant Thornton Austria, 2026
- Die Bewertungslücke im Mittelstand, Unternehmeredition (Kai Hesselmann), 2026
- IDW S 1 i.d.F. 2026: Neuerungen und Bedeutung für Verrechnungspreise, Flick Gocke Schaumburg, 2026
- Aktuelle und branchenspezifische Multiplikatoren, KPMG Deutschland
- Multiplikator-Bewertung: Alternatives Verfahren für eine erste Wertindikation, Rödl & Partner, 2014
Häufige Fragen
Was ist ein EBITDA-Multiple?
Ein EBITDA-Multiple ist der Faktor, mit dem das operative Ergebnis vor Zinsen, Steuern und Abschreibungen multipliziert wird, um den Unternehmenswert (Enterprise Value) zu schätzen. Ein Multiple von 5,0x bedeutet: Der Unternehmenswert entspricht dem Fünffachen des jährlichen EBITDA.
Welches EBITDA-Multiple ist im Mittelstand üblich?
Laut DUB KMU Multiples (Stand Q3/2026) liegen die Spannen im Small-Cap-Segment je nach Branche zwischen 3,6x und 9,0x. Maschinenbau, Bau, Logistik und stationärer Handel liegen zwischen 4,4x und 6,0x, Software, IT-Services und Medizintechnik deutlich höher.
Warum sind Multiples kleiner Unternehmen niedriger als an der Börse?
Kleinere Unternehmen tragen höhere Risiken: Abhängigkeit vom Inhaber, Kundenkonzentration, geringere Diversifikation und eingeschränkte Handelbarkeit der Anteile. Käufer preisen das über einen Größenabschlag ein. Börsenmultiples aus Indizes wie dem STOXX Europe 600 sind deshalb kein direkter Maßstab.
Ist der Unternehmenswert gleich dem Kaufpreis?
Nein. Das Multiple ergibt den Enterprise Value, also den Wert des gesamten operativen Geschäfts. Für den Kaufpreis der Anteile ziehen Sie die Nettofinanzverschuldung ab: zinstragende Schulden und schuldähnliche Posten abzüglich nicht betriebsnotwendiger Liquidität.
Was bedeutet bereinigtes EBITDA?
Das bereinigte EBITDA ist das um Sondereffekte korrigierte Ergebnis. Einmalige Kosten, private Ausgaben und marktunübliche Inhabergehälter oder Mieten werden herausgerechnet oder angepasst, damit das nachhaltig erzielbare Ergebnis sichtbar wird.
Wann ist ein EBIT-Multiple besser als ein EBITDA-Multiple?
Das EBIT-Multiple ist aussagekräftiger, wenn ein Unternehmen hohe und regelmäßige Ersatzinvestitionen benötigt, etwa im Maschinenpark oder Fuhrpark. Dann sind Abschreibungen echte wiederkehrende Kosten, die das EBITDA ausblendet.
Reicht ein Multiple für eine belastbare Unternehmensbewertung?
Für eine erste Indikation ja, für Verhandlungen oder steuerliche und rechtliche Anlässe meist nicht. Fachlich empfiehlt sich eine Plausibilisierung mit einem kapitalwertorientierten Verfahren wie dem Ertragswert oder DCF.
Wie kann ich das Multiple meines Unternehmens erhöhen?
Typische Hebel sind geringere Inhaberabhängigkeit, eine breitere Kundenbasis, wiederkehrende Umsätze, ein belastbares Reporting und eine nachvollziehbare Planung. Diese Maßnahmen brauchen Zeit, idealerweise zwei bis drei Jahre vor dem Verkauf.