
Die GmbH ist die häufigste Rechtsform im deutschen Mittelstand. Wer seine GmbH verkaufen möchte, muss neben Preis und Käufer einige rechtliche Besonderheiten beachten: die notarielle Form, mögliche Zustimmungspflichten, die Gesellschafterliste und eine Steuerlast, die stark von der Struktur abhängt. Dieser Beitrag zeigt Schritt für Schritt, worauf es ankommt. Den allgemeinen Verkaufsprozess beschreibt der Beitrag Ablauf eines Unternehmensverkaufs.
Wie läuft der Verkauf einer GmbH ab?
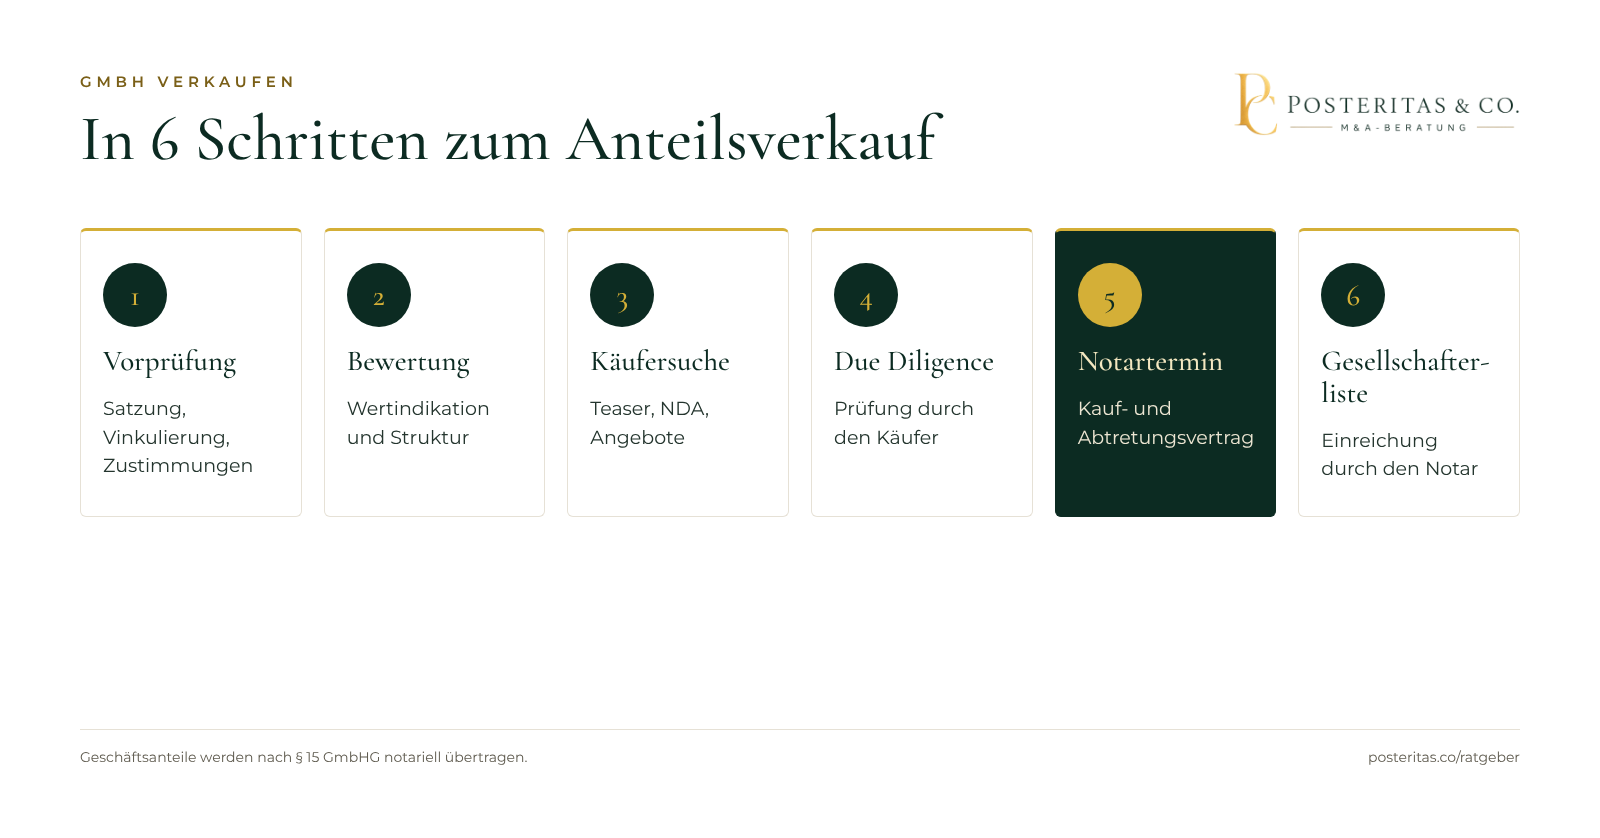
| Schritt | Was passiert | Worauf achten |
|---|---|---|
| 1. Vorprüfung | Satzung, Gesellschaftervereinbarungen, Register prüfen | Vinkulierung, Vorkaufsrechte |
| 2. Bewertung | Wertindikation, Bereinigung der Zahlen | Realistische Preisvorstellung |
| 3. Käufersuche | Teaser, NDA, Informationsmemorandum | Vertraulichkeit |
| 4. Due Diligence | Käufer prüft Finanzen, Steuern, Recht | Vollständiger Datenraum |
| 5. Notartermin | Kauf- und Abtretungsvertrag werden beurkundet | Zustimmungen liegen vor |
| 6. Gesellschafterliste | Notar reicht neue Liste beim Handelsregister ein | Erst dann Legitimation gegenüber der GmbH |
Share Deal oder Asset Deal: Was wird verkauft?
Bei einer GmbH gibt es zwei Wege. Im Share Deal verkaufen die Gesellschafter ihre Geschäftsanteile, die GmbH selbst bleibt unverändert. Im Asset Deal verkauft die GmbH ihren Geschäftsbetrieb oder einzelne Wirtschaftsgüter.
| Kriterium | Share Deal | Asset Deal |
|---|---|---|
| Verkäufer | Gesellschafter | Die GmbH selbst |
| Gegenstand | Geschäftsanteile | Maschinen, Verträge, Marken, Kunden |
| Verträge der GmbH | Bleiben bestehen | Einzeln übertragen, oft mit Zustimmung |
| Mitarbeiter | Bleiben bei der GmbH | Gehen nach § 613a BGB über, Widerspruchsrecht |
| Haftung für Altlasten | Bleibt in der GmbH, also beim Käufer | Käufer kann sie weitgehend ausschließen |
| Steuer für Verkäufer | § 17 EStG oder § 8b KStG | Gewinn in der GmbH plus Steuer bei Ausschüttung |
| Typische Präferenz | Verkäufer | Käufer |
Beim Asset Deal greift § 613a BGB: Die Arbeitsverhältnisse gehen automatisch auf den Käufer über. Die Mitarbeiter müssen informiert werden und können innerhalb eines Monats widersprechen, wie ROSE & PARTNER erläutert. Im Mittelstand ist der Share Deal deshalb der Normalfall.
Welche Form braucht der Vertrag?
Das GmbH-Gesetz schreibt eine strenge Form vor. Nach § 15 GmbHG müssen sowohl die Verpflichtung zur Übertragung (der Kaufvertrag) als auch die Abtretung selbst notariell beurkundet werden. Ein privatschriftlicher Vertrag ist nichtig. Ein formunwirksamer Kaufvertrag kann aber durch eine wirksam beurkundete Abtretung geheilt werden, so die Darstellung der Universität Erlangen-Nürnberg. In der Praxis werden Kauf und Abtretung in einer Urkunde zusammengefasst.
Vinkulierung und Zustimmungen
Viele Satzungen enthalten eine Vinkulierung: Anteile dürfen nur mit Zustimmung der Gesellschaft oder der Gesellschafterversammlung abgetreten werden (§ 15 Abs. 5 GmbHG). Fehlt die Zustimmung, ist die Abtretung unwirksam. Prüfen Sie außerdem Vorkaufsrechte, Mitverkaufsrechte und -pflichten in Gesellschaftervereinbarungen, siehe Firmenanteile verkaufen.
Die Gesellschafterliste
Nach der Beurkundung reicht der Notar eine aktualisierte Gesellschafterliste beim Handelsregister ein (§ 40 GmbHG), wie Captain.Legal beschreibt. Gegenüber der Gesellschaft gilt der Käufer erst dann als Gesellschafter, wenn er in dieser Liste steht (§ 16 GmbHG).
Was gehört in den Kaufvertrag?
| Regelung | Inhalt | Warum wichtig |
|---|---|---|
| Kaufpreis und Mechanismus | Festpreis (Locked Box) oder Anpassung zum Closing | Bestimmt, was am Ende fließt |
| Garantien | Zusagen zu Bilanzen, Verträgen, Steuern, Rechtsstreitigkeiten | Grundlage für Haftung des Verkäufers |
| Freistellungen | Übernahme bekannter Risiken, z.B. Steuern bis zum Stichtag | Begrenzt Streit über Altlasten |
| Haftungsgrenzen | Höchstbetrag, Freibeträge, Verjährung | Schützt den Verkäufer |
| Earn-out | Teil des Preises abhängig von künftigen Ergebnissen | Überbrückt Preisdifferenzen |
| Wettbewerbsverbot | Verkäufer verzichtet zeitlich begrenzt auf Wettbewerb | Schützt den Wert für den Käufer |
| Gesellschafterdarlehen, Bürgschaften | Ablösung oder Übernahme | Verkäufer kommt aus der Haftung |
| Vollzugsbedingungen | Zustimmungen, Freigaben, Finanzierung | Regelt den Weg zum Closing |
Wie wird der Verkauf einer GmbH versteuert?
Entscheidend ist, wer die Anteile hält.
| Anteilseigner | Regel | Steuerpflichtiger Anteil des Gewinns |
|---|---|---|
| Privatperson mit mindestens 1 % | § 17 EStG, Teileinkünfteverfahren | 60 % zum persönlichen Steuersatz |
| Privatperson unter 1 % | Abgeltungsteuer | Voller Gewinn mit 25 % plus Soli |
| Holding-GmbH | § 8b KStG | 5 %, effektiv etwa 1,5 % Steuerlast |
Quellen: Lohnsteuer kompakt, REB Steuerberatung. Eine Holding lohnt sich vor allem bei größeren Gewinnen, muss aber wegen möglicher Sperrfristen meist Jahre vor dem Verkauf aufgesetzt werden. Prüfen Sie das unbedingt mit Ihrem Steuerberater.
Achtung bei Verlustvorträgen
Hat die GmbH steuerliche Verlustvorträge, kann ein Verkauf diese vernichten. Nach § 8c KStG gehen nicht genutzte Verluste grundsätzlich unter, wenn innerhalb von fünf Jahren mehr als 50 Prozent der Anteile übertragen werden. Ausnahmen gelten unter anderem bei Umstrukturierungen im Konzern und in Höhe vorhandener stiller Reserven, so das DATEV magazin. Für Käufer mindert das den Wert, für Verkäufer ist es ein Verhandlungsthema.
Was prüft der Käufer bei einer GmbH besonders?
Neben dem Geschäft selbst schaut der Käufer bei einer GmbH genau auf die Gesellschaft. Diese Punkte sollten Sie vor dem Verkauf selbst prüfen:
| Prüfpunkt | Typische Frage des Käufers | Vorbereitung |
|---|---|---|
| Stammkapital | Ist das Stammkapital vollständig eingezahlt? | Nachweise der Einzahlung bereithalten |
| Gesellschafterliste | Stimmt die Liste mit allen Abtretungen der Vergangenheit überein? | Historie lückenlos dokumentieren |
| Gesellschafterdarlehen | Welche Darlehen bestehen, zu welchen Konditionen? | Aufstellung mit Verträgen |
| Geschäftsführervertrag | Welche Kündigungsfristen, Abfindungen, Pensionen gelten? | Vertrag und Zusagen offenlegen |
| Verdeckte Gewinnausschüttungen | Gibt es Leistungen an Gesellschafter zu nicht marktüblichen Konditionen? | Vor dem Verkauf bereinigen |
| Beteiligungen | Hält die GmbH Anteile an anderen Gesellschaften? | Struktur als Organigramm darstellen |
Gerade verdeckte Gewinnausschüttungen und Pensionszusagen an Gesellschafter-Geschäftsführer führen in der Due Diligence häufig zu Kaufpreisabschlägen. Wer sie früh erkennt, kann sie vor dem Verkauf mit dem Steuerberater lösen.
Welche Haftungsfallen gibt es?
| Risiko | Folge | Lösung |
|---|---|---|
| Fehlende Zustimmung bei Vinkulierung | Abtretung unwirksam | Zustimmung vor dem Notartermin einholen |
| Zu weite Garantien | Nachträgliche Kaufpreisminderung | Haftungshöchstbetrag, Offenlegung im Datenraum |
| Persönliche Bürgschaften | Haftung nach dem Verkauf | Ablösung zum Closing vereinbaren |
| Offene Steuerrisiken | Nachzahlungen nach Betriebsprüfung | Steuerfreistellung klar begrenzen |
| Unklare Gesellschafterliste | Streit über Legitimation | Liste vor dem Verkauf prüfen und bereinigen |
Fazit
Eine GmbH zu verkaufen ist rechtlich klar geregelt, verzeiht aber keine Formfehler. Wer Satzung und Zustimmungen früh prüft, die Steuerstruktur rechtzeitig plant und Garantien sauber verhandelt, verkauft sicher und zu einem fairen Preis. Mehr zum Gesamtprozess im Leitfaden Unternehmen verkaufen.
Quellen
- Veräußerung und Vinkulierung von Gesellschaftsanteilen (Lehrmaterial Aktien- und GmbH-Recht), Friedrich-Alexander-Universität Erlangen-Nürnberg, 2026
- Geschäftsanteilsabtretung GmbH nach § 15 GmbHG, Captain.Legal
- Veräußerungsgewinn: Freibetrag und Teileinkünfteverfahren, Lohnsteuer kompakt, 2025
- § 8b KStG in der Holding: Schachtelprivileg und steuerbegünstigter Exit, REB Steuerberatung
- Wie ein Gesellschafterwechsel teuer werden kann (§ 8c KStG), DATEV magazin
- Arbeitsrecht beim Unternehmenskauf durch Asset Deal, ROSE & PARTNER
Häufige Fragen
Muss der Verkauf von GmbH-Anteilen notariell beurkundet werden?
Ja. Nach § 15 GmbHG brauchen sowohl der Kaufvertrag (Verpflichtung) als auch die Abtretung der Anteile die notarielle Form. Ein privatschriftlicher Vertrag ist unwirksam. Ein formunwirksamer Kaufvertrag wird allerdings durch eine wirksam beurkundete Abtretung geheilt.
Wann ist der Käufer Gesellschafter der GmbH?
Rechtlich mit der wirksamen Abtretung. Gegenüber der Gesellschaft gilt er nach § 16 GmbHG aber erst als Gesellschafter, wenn er in die im Handelsregister aufgenommene Gesellschafterliste eingetragen ist. Die neue Liste reicht der Notar ein.
Was bedeutet Vinkulierung?
Die Satzung kann vorsehen, dass Anteile nur mit Zustimmung der Gesellschaft oder der anderen Gesellschafter abgetreten werden dürfen. Fehlt diese Zustimmung, ist die Abtretung unwirksam. Deshalb gehört die Prüfung der Satzung an den Anfang jedes Verkaufs.
Wie wird der Verkauf von GmbH-Anteilen versteuert?
Hält eine Privatperson mindestens 1 Prozent, gilt § 17 EStG mit dem Teileinkünfteverfahren: 60 Prozent des Gewinns sind steuerpflichtig. Hält eine Kapitalgesellschaft (Holding) die Anteile, sind nach § 8b KStG 95 Prozent steuerfrei. Die Details sollte Ihr Steuerberater prüfen.
Was passiert mit Verlustvorträgen der GmbH?
Wechseln innerhalb von fünf Jahren mehr als 50 Prozent der Anteile den Eigentümer, gehen nicht genutzte Verluste nach § 8c KStG grundsätzlich unter. Ausnahmen gibt es etwa bei Umstrukturierungen im Konzern oder in Höhe stiller Reserven.
Kann ich eine GmbH auch per Asset Deal verkaufen?
Ja, dann verkauft die GmbH selbst ihren Geschäftsbetrieb. Der Gewinn wird zunächst in der GmbH besteuert, eine Ausschüttung an die Gesellschafter wird erneut besteuert. Mitarbeiter gehen nach § 613a BGB auf den Käufer über. Für Verkäufer ist der Share Deal deshalb meist günstiger.
Was ist mit meinen Bürgschaften und Gesellschafterdarlehen?
Persönliche Bürgschaften gegenüber Banken und Gesellschafterdarlehen sollten im Kaufvertrag geregelt werden: Der Käufer löst Darlehen ab oder übernimmt sie, Bürgschaften werden zum Closing abgelöst oder durch Sicherheiten des Käufers ersetzt.
Wie hoch sind die Notarkosten?
Sie richten sich nach dem Gerichts- und Notarkostengesetz und dem Geschäftswert, also im Wesentlichen nach dem Kaufpreis. Die Kosten trägt meist der Käufer, das ist aber Verhandlungssache.