
Wer sein Unternehmen verkauft, fragt zuerst nach dem Wert. Entscheidend ist aber der Preis, der am Ende im Kaufvertrag steht und tatsächlich auf dem Konto ankommt. Zwischen beiden liegen Verhandlung, Wettbewerb und eine Reihe technischer Mechanismen. Dieser Ratgeber erklärt, wie die Kaufpreisfindung funktioniert und an welchen Stellen Verkäufer Geld gewinnen oder verlieren.
Was ist der Unterschied zwischen Wert und Preis?
Der Wert ist eine subjektive Einschätzung, der Preis ist ein Verhandlungsergebnis. Die betriebswirtschaftliche Bewertungslehre spricht vom Entscheidungswert oder Grenzpreis. Das ist der Wert eines Unternehmens aus Sicht einer bestimmten Person (Quelle: FAU Erlangen-Nürnberg). Für den Verkäufer ist es der Mindestpreis, für den Käufer der Höchstpreis.
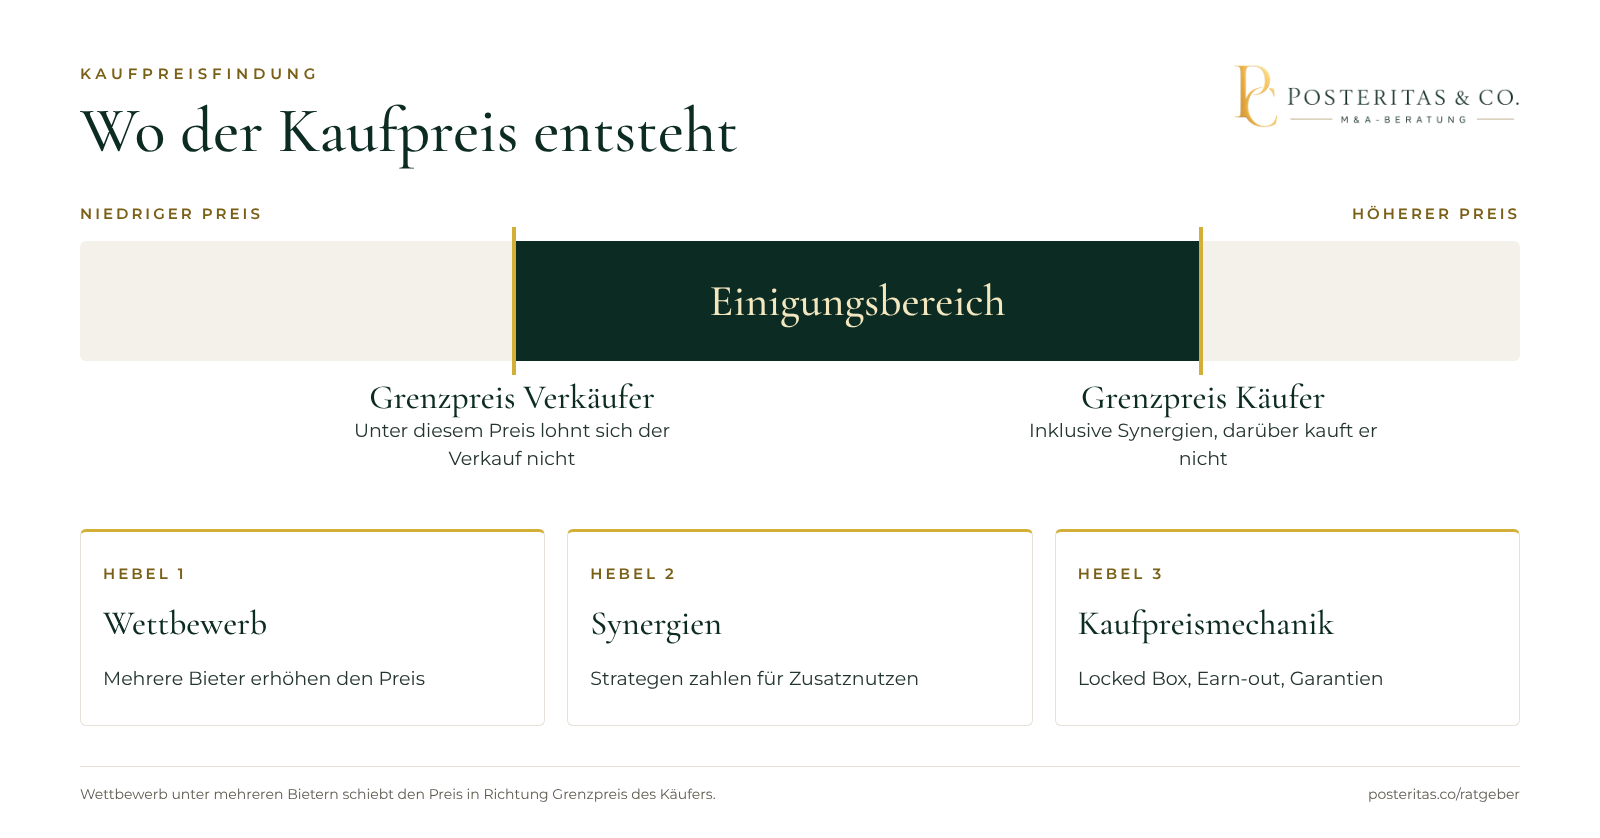
Liegt der Höchstpreis des Käufers unter dem Mindestpreis des Verkäufers, gibt es keinen Deal. Liegt er darüber, entsteht ein Einigungsbereich. Wo genau der Preis darin landet, entscheidet die Verhandlung. Argumente, Alternativen und Zeitdruck spielen dabei eine größere Rolle als die Bewertungsformel.
Eine fundierte Unternehmensbewertung bleibt trotzdem die Basis. Sie zeigt Ihnen, wo Ihr eigener Grenzpreis realistisch liegt. Und sie liefert Argumente gegenüber Käufern. Wie Käufer rechnen, erklärt unser Beitrag zu EBITDA-Multiples.
Realismus ist dabei ein echter Engpass. Laut DIHK-Report Unternehmensnachfolge 2025 erwarten 36 Prozent der Alt-Inhaber überhöhte Preise. KfW Research meldet, dass die angestrebten Kaufpreise im Mittelstand seit 2019 um rund 34 Prozent gestiegen sind.
Wie beeinflusst Wettbewerb unter Bietern den Kaufpreis?
Wettbewerb ist der stärkste Hebel, um den Preis in Richtung der höchsten Zahlungsbereitschaft zu verschieben. Mit nur einem Interessenten verhandeln Sie gegen dessen Grenzpreis, ohne ihn zu kennen. Mit mehreren Bietern legen die Käufer ihre Zahlungsbereitschaft schrittweise offen.
Ein strukturierter Bieterprozess folgt einem klaren Zeitplan. Mehrere vorab ausgewählte Interessenten erhalten dieselben Informationen und geben zu festen Terminen Angebote ab. So werden Angebote vergleichbar, und kein Bieter kann den Prozess verschleppen.
Strategische Käufer haben oft den höchsten Grenzpreis. Sie können Synergien heben, etwa durch gemeinsame Einkaufsvolumina, Cross-Selling oder entfallende Doppelstrukturen. Einen Teil dieser Synergien zahlen sie nur, wenn ein anderer Bieter sie dazu zwingt. Ohne Wettbewerb behält der Käufer den Synergiewert für sich. Mehr zu den Käufertypen lesen Sie im Beitrag zum Verkauf an Investoren.
Wie kommt man vom Unternehmenswert zum Kaufpreis für die Anteile?
Angebote nennen in der Regel einen Unternehmenswert auf cash-free/debt-free-Basis. Der Käufer bewertet also das operative Geschäft ohne Kasse und ohne Finanzschulden. Vom Enterprise Value zum Equity Value, also dem Preis für Ihre Anteile, führt eine Brücke.
- Plus: frei verfügbare liquide Mittel
- Minus: Finanzverbindlichkeiten und schuldähnliche Posten, zum Beispiel Pensionsrückstellungen, Gesellschafterdarlehen oder Steuernachzahlungen
- Plus oder minus: Abweichung des Net Working Capital vom vereinbarten Peg
Der Net Working Capital Peg ist ein Normalwert für Vorräte, Forderungen und Lieferantenverbindlichkeiten. Er wird meist aus einem Zwölf-Monats-Durchschnitt abgeleitet. So verhindert der Käufer, dass vor dem Stichtag Forderungen eingetrieben und Rechnungen liegen gelassen werden. Für Verkäufer gilt: Die Definition von Schulden und die Höhe des Pegs sind reine Preisverhandlung, auch wenn sie technisch aussehen.
Locked Box oder Closing Accounts: Welcher Kaufpreismechanismus passt?
Bei der Locked Box steht der Preis bei Signing endgültig fest, bei Closing Accounts wird er nach dem Vollzug anhand eines Stichtagsabschlusses angepasst. Bei der Locked Box basiert der Preis auf einer historischen Bilanz, meist dem letzten Jahresabschluss. Ab diesem Stichtag dürfen keine Werte mehr an den Verkäufer abfließen. Solche Abflüsse heißen Leakage und werden Euro für Euro erstattet (Quelle: Rödl & Partner).
| Kriterium | Locked Box | Closing Accounts |
|---|---|---|
| Preisfestlegung | Endgültig bei Signing | Vorläufig, Anpassung nach Closing |
| Stichtag | Historische Bilanz (Locked Box Date) | Tag des Vollzugs |
| Ergebnis bis Closing | Wirtschaftlich beim Käufer, oft gegen Verzinsung | Beim Verkäufer, über die Anpassung |
| Schutz des Käufers | Leakage-Verbot, Freistellung Euro für Euro | Abrechnung von Cash, Schulden und Working Capital |
| Streitpotenzial | Gering nach Signing | Höher, Streit über Abschlusspositionen |
| Eignung | Stabile Geschäfte, belastbare Abschlüsse | Volatile Bilanzen, Carve-outs |
Die CMS European M&A Study 2026 wertet 601 Transaktionen aus dem Jahr 2025 aus. Im deutschsprachigen Raum enthielten nur 33 Prozent eine Kaufpreisanpassung, der niedrigste Wert in Europa. Von den Deals ohne Anpassung nutzten hier 64 Prozent eine Locked Box. Für Verkäufer ist das ein gutes Signal: Die Locked Box ist im DACH-Markt etabliert und gut verhandelbar.
Aus welchen Bestandteilen kann ein Kaufpreis bestehen?
Ein Kaufpreis besteht selten nur aus einer Zahlung bei Closing. Oft kombinieren Käufer mehrere Bestandteile, um Risiko und Finanzierung zu steuern. Laut CMS enthielten 2025 im deutschsprachigen Raum 30 Prozent der Deals einen Earn-out, meist an EBIT oder EBITDA gekoppelt.
| Bestandteil | Funktion | Vorteil Verkäufer | Risiko Verkäufer |
|---|---|---|---|
| Festkaufpreis | Zahlung bei Closing | Sicherheit, sofortige Liquidität | Gering, außer Garantiehaftung |
| Earn-out | Nachzahlung bei Erreichen von Zielen | Höherer Gesamtpreis möglich | Ziele verfehlt, Einfluss des Käufers auf Kennzahlen |
| Verkäuferdarlehen | Stundung eines Teils des Preises | Schließt Finanzierungslücke, Zinsertrag | Ausfallrisiko, meist nachrangig |
| Rückbeteiligung | Reinvestition in die Erwerbsgesellschaft | Teilhabe am zweiten Exit | Minderheitsposition, Wertschwankung |
Vergleichen Sie Angebote deshalb nie nur anhand der Headline-Zahl. Ein höherer Preis mit großem Earn-out kann weniger wert sein als ein niedrigerer Festpreis.
Welche Rolle spielen Garantien, Freistellungen und W&I-Versicherung beim Preis?
Garantien und Freistellungen verteilen Risiken. Damit sind sie wirtschaftlich Teil des Preises. Jede Haftung, die Sie als Verkäufer übernehmen, kann den effektiven Erlös später mindern. Laut CMS lag die Haftungshöchstgrenze 2025 in 58 Prozent der Deals unter 50 Prozent des Kaufpreises.
Eine W&I-Versicherung übernimmt Ansprüche aus Garantieverletzungen. Der Verkäufer kann seine Haftung so oft deutlich reduzieren. Im deutschsprachigen Raum nutzten 2025 laut CMS 22 Prozent der Deals eine solche Police. Bei kleineren Transaktionen unter 25 Millionen Euro waren es nur 7 Prozent. Prüfen Sie die Option trotzdem früh. Sie kann ein Angebot mit weniger Einbehalt attraktiver machen als eines mit höherem Preis.
Wie verändert sich der Preis in den Verhandlungsphasen?
Der Preis wird schrittweise konkreter und erst mit dem Kaufvertrag verbindlich. Den Gesamtablauf beschreibt unser Beitrag zum Ablauf eines Unternehmensverkaufs.
| Phase | Dokument | Bindung | Preisrelevanz |
|---|---|---|---|
| Erste Runde | Indikatives Angebot | Unverbindlich | Preisspanne, Auswahl der Bieter |
| Exklusivität | Letter of Intent (LOI) | Weitgehend unverbindlich, Exklusivität bindend | Preis und Mechanismus werden festgehalten |
| Prüfung | Due Diligence Bericht | Keine | Abschläge bei neuen Risiken |
| Vertrag | Kaufvertrag (SPA) | Verbindlich | Endgültiger Preis, Garantien, Haftung |
| Vollzug | Closing-Dokumente | Verbindlich | Zahlung, ggf. Anpassung |
Kritisch ist die Phase nach dem LOI. Mit Exklusivität verlieren Sie den Wettbewerb. Findet der Käufer in der Due Diligence Schwachstellen, fordert er Abschläge. Eine gute Vorbereitung mit eigener Vendor Due Diligence reduziert diese Angriffsfläche.
Wie sieht die Kaufpreisfindung in einem Beispiel aus?
Fiktives Beispiel, alle Zahlen frei gewählt: Ein Maschinenbauer erzielt ein nachhaltiges EBITDA von 2,0 Millionen Euro. Der Inhaber setzt seinen Grenzpreis bei einem Unternehmenswert von 10,0 Millionen Euro an. Ein Finanzinvestor könnte höchstens 11,5 Millionen Euro zahlen. Ein strategischer Käufer kann Synergien heben und hat einen Grenzpreis von 13,5 Millionen Euro. Der Einigungsbereich mit ihm umfasst also 3,5 Millionen Euro.
Im Bieterprozess einigen sich die Parteien auf 12,0 Millionen Euro, das entspricht 6,0 x EBITDA. Die Brücke zum Equity Value:
- Unternehmenswert: 12,0 Mio. Euro
- Nettofinanzverschuldung: minus 2,0 Mio. Euro
- Working Capital 2,6 Mio. Euro bei einem Peg von 3,0 Mio. Euro: minus 0,4 Mio. Euro
- Kaufpreis für die Anteile: 9,6 Mio. Euro
Davon fließen 8,0 Millionen Euro als Festkaufpreis bei Closing, das sind 83,3 Prozent. 1,0 Millionen Euro sind Earn-out, 0,6 Millionen Euro ein Verkäuferdarlehen. Ohne den Wettbewerb mit dem Finanzinvestor hätte der Stratege kaum über 11,5 Millionen Euro bieten müssen.
Welche Fehler kosten Verkäufer bei der Kaufpreisfindung am meisten Geld?
Die teuersten Fehler entstehen selten bei der Bewertung, sondern in Struktur und Prozess.
- Verhandlung mit nur einem Interessenten, ohne echte Alternative.
- Vergleich von Angeboten nur nach dem Headline-Preis.
- Ungeklärte Definition von Schulden und Working Capital Peg im LOI.
- Zu frühe Exklusivität mit zu langer Laufzeit.
- Unvorbereitete Due Diligence, die Abschläge provoziert.
- Earn-out-Ziele, auf die der Verkäufer nach dem Closing keinen Einfluss mehr hat.
- Überhöhte Preisvorstellungen, die seriöse Käufer früh abschrecken.
Welche Rolle spielt der M&A-Berater bei der Kaufpreisfindung?
Der M&A-Berater sorgt dafür, dass Sie möglichst viel vom Einigungsbereich erhalten. Er ermittelt eine realistische Preisspanne, identifiziert passende Käufer und organisiert den Wettbewerb. Er übersetzt Angebote in vergleichbare Netto-Erlöse und verhandelt Mechanismus, Peg und Bestandteile. Wie Sie den Wert vorab selbst einschätzen, zeigt unser Ratgeber Unternehmenswert berechnen.
Hinweis: Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Kaufvertrag, Garantien und Haftung sollten Sie immer mit einem erfahrenen M&A-Anwalt verhandeln.
Was ist Ihr nächster Schritt?
Klären Sie zuerst Ihren eigenen Grenzpreis und die Faktoren, die ihn treiben. Danach lohnt der Blick auf mögliche Käufergruppen und deren Zahlungsbereitschaft. Einen Überblick über den gesamten Prozess finden Sie im Ratgeber Unternehmen verkaufen. Wenn Sie Ihre Ausgangslage einordnen möchten, bieten wir Ihnen ein vertrauliches und unverbindliches Erstgespräch an.
Unternehmenswert berechnen lassen
Sie erhalten eine erste, marktnahe Wertindikation für Ihr Unternehmen. Persönlich erstellt, unverbindlich und streng vertraulich. Wir melden uns innerhalb von zwei Werktagen.
Quellen
- CMS European M&A Study 2026 (18. Ausgabe), CMS, 2026
- CMS European M&A Study 2025, CMS Deutschland, 2025
- M&A Vocabulary: Experten verstehen Closing Accounts, Locked Box Mechanism und Leakage, Rödl & Partner, 2026
- Nachfolge-Monitoring Mittelstand 2025: Pläne für Geschäftsaufgaben wachsen erneut, Kaufpreisvorstellungen deutlich gestiegen (KfW Research Fokus Nr. 526), KfW Research, 2026
- Unternehmensnachfolge-Report 2025, DIHK, 2025
- Unternehmensbewertung, Kapitel 1: Grundlagen (Entscheidungswert, Argumentationswert, Schiedswert), FAU Erlangen-Nürnberg, Lehrstuhl für Rechnungswesen und Prüfungswesen
Häufige Fragen
Was ist der Unterschied zwischen Unternehmenswert und Kaufpreis?
Der Unternehmenswert ist eine Einschätzung aus Sicht einer bestimmten Partei, etwa nach Ertragswertverfahren oder Multiples. Der Kaufpreis ist das Ergebnis der Verhandlung. Er liegt im Einigungsbereich zwischen dem Mindestpreis des Verkäufers und dem Höchstpreis des Käufers.
Was bedeutet Grenzpreis beim Unternehmensverkauf?
Der Grenzpreis ist der Preis, bei dem eine Partei gerade noch indifferent ist. Für den Verkäufer ist es der Mindestpreis, unter dem er lieber nicht verkauft. Für den Käufer ist es der Höchstpreis, über dem sich der Kauf für ihn nicht mehr lohnt.
Was ist besser für den Verkäufer: Locked Box oder Closing Accounts?
Für Verkäufer ist die Locked Box meist attraktiver. Der Preis steht bei Signing fest, und das Geschäftsergebnis bis zum Closing steht wirtschaftlich dem Käufer zu. Voraussetzung sind ein belastbarer, möglichst geprüfter Abschluss und eine saubere Leakage-Regelung.
Was heißt cash-free/debt-free?
Der Käufer bietet einen Preis für ein Unternehmen ohne Kasse und ohne Finanzschulden. Vorhandene Liquidität erhöht den Kaufpreis für die Anteile, Finanzverbindlichkeiten und schuldähnliche Posten senken ihn. Welche Posten als Schulden gelten, ist Verhandlungssache.
Was ist ein Net Working Capital Peg?
Der Peg ist ein vereinbarter Normalwert für das Nettoumlaufvermögen, meist aus dem Durchschnitt der letzten zwölf Monate abgeleitet. Liegt das Working Capital am Stichtag darunter, sinkt der Kaufpreis entsprechend. Liegt es darüber, steigt er.
Wie häufig sind Earn-outs beim Unternehmensverkauf?
Laut CMS European M&A Study 2026 enthielten 2025 europaweit 27 Prozent der untersuchten Transaktionen einen Earn-out, im deutschsprachigen Raum 30 Prozent. Meist knüpft der Earn-out an EBIT oder EBITDA an.
Lohnt sich eine W&I-Versicherung für den Verkäufer?
Eine W&I-Versicherung kann die Haftung des Verkäufers aus Garantien stark begrenzen und einen saubereren Exit ermöglichen. Laut CMS nutzten 2025 im deutschsprachigen Raum 22 Prozent der Deals eine W&I-Versicherung, bei kleinen Transaktionen deutlich seltener als bei großen.
Wann wird der Kaufpreis verbindlich?
Erst mit Unterzeichnung des Kaufvertrags (SPA). Indikative Angebote und Letter of Intent sind in der Regel unverbindlich. Zwischen LOI und SPA kann der Preis durch Erkenntnisse aus der Due Diligence noch sinken.