
Für viele Inhaber im Bauhandwerk ist das AWH-Verfahren der erste Kontakt mit einer Unternehmensbewertung, und der Wert der Handwerkskammer prägt oft die Preisvorstellung. Wir erklären, wie der AWH-Standard rechnet und wo er an Grenzen stößt.
Was ist der AWH-Standard und wer steht dahinter?
AWH steht für die Arbeitsgemeinschaft Wertermittlung im Handwerk, ein Gremium des Zentralverbands des Deutschen Handwerks (ZDH). Sie wurde gegründet, weil die für Großunternehmen entwickelten Verfahren wie IDW S 1 bei Handwerksbetrieben nach Erfahrung der Kammerberater oft zu nicht sachgerechten Ergebnissen führen.
Maßgeblich ist das Handbuch Unternehmensbewertung für Handwerk und Mittelstand, Version 5.3, Stand 22.10.2025. Laut ZDH wenden rund 900 betriebswirtschaftliche und technische Berater bei Kammern und Fachverbänden das Verfahren an. Voraussetzung ist ein dreitägiges ZDH-Grundlagenseminar und regelmäßige Weiterbildung. Methodisch ist der AWH-Standard ein Ertragswertverfahren, angepasst an inhabergeführte Betriebe.
Wie rechnet das AWH-Verfahren Schritt für Schritt?
Das Handbuch gliedert die Bewertung in zehn Schritte. Für Inhaber sind vor allem die folgenden Rechenschritte wichtig.
| Schritt im Handbuch | Was passiert | Bauhandwerk konkret |
|---|---|---|
| 3 und 4: Aktiva und Passiva | Buchwerte und Zeitwerte aller Vermögensgegenstände, Bewertung der Verbindlichkeiten | Fuhrpark, Kran, Abbundanlage, Gerüst; Maschinenbewertung durch technische Kammerberater (MaPRO) |
| 5: GuV der letzten 4 Jahre | Erfassung inklusive Bestandsveränderungen halbfertiger Arbeiten, Fremdleistungen, außerordentlicher Posten | Nachunternehmerleistungen, teilfertige Baustellen zum Stichtag |
| 6: Kalkulatorische Kosten | Unternehmerlohn, Zinsen, Miete, Abschreibungen auf Basis von Wiederbeschaffungswerten | Halle im Privatvermögen, teurer werdende Lkw und Maschinen |
| 7: Korrekturwerte | Gewinnerhöhende und gewinnmindernde Bereinigungen | Ehegattengehalt, überhöhter Kfz-Aufwand, überhöhte Rückstellungen |
| 8: Erfolgsprognose | Gewichteter Durchschnitt, erkennbare Veränderungen, Gewerbe- und Einkommensteuer | Mietänderung bei Übergabe, feststehende Investitionen |
| 9: Kapitalisierungszins | Basiszins plus Zuschläge für Immobilität, Risiken und Inhaberabhängigkeit, abzüglich Abgeltungsteuer | Kundenabhängigkeit von Bauträgern, Gewährleistungsrisiken |
| 10: Ergebnis | Ertragswert, bei GmbH Überleitung zum Share-Deal-Wert | Abgleich mit dem Substanzwert |
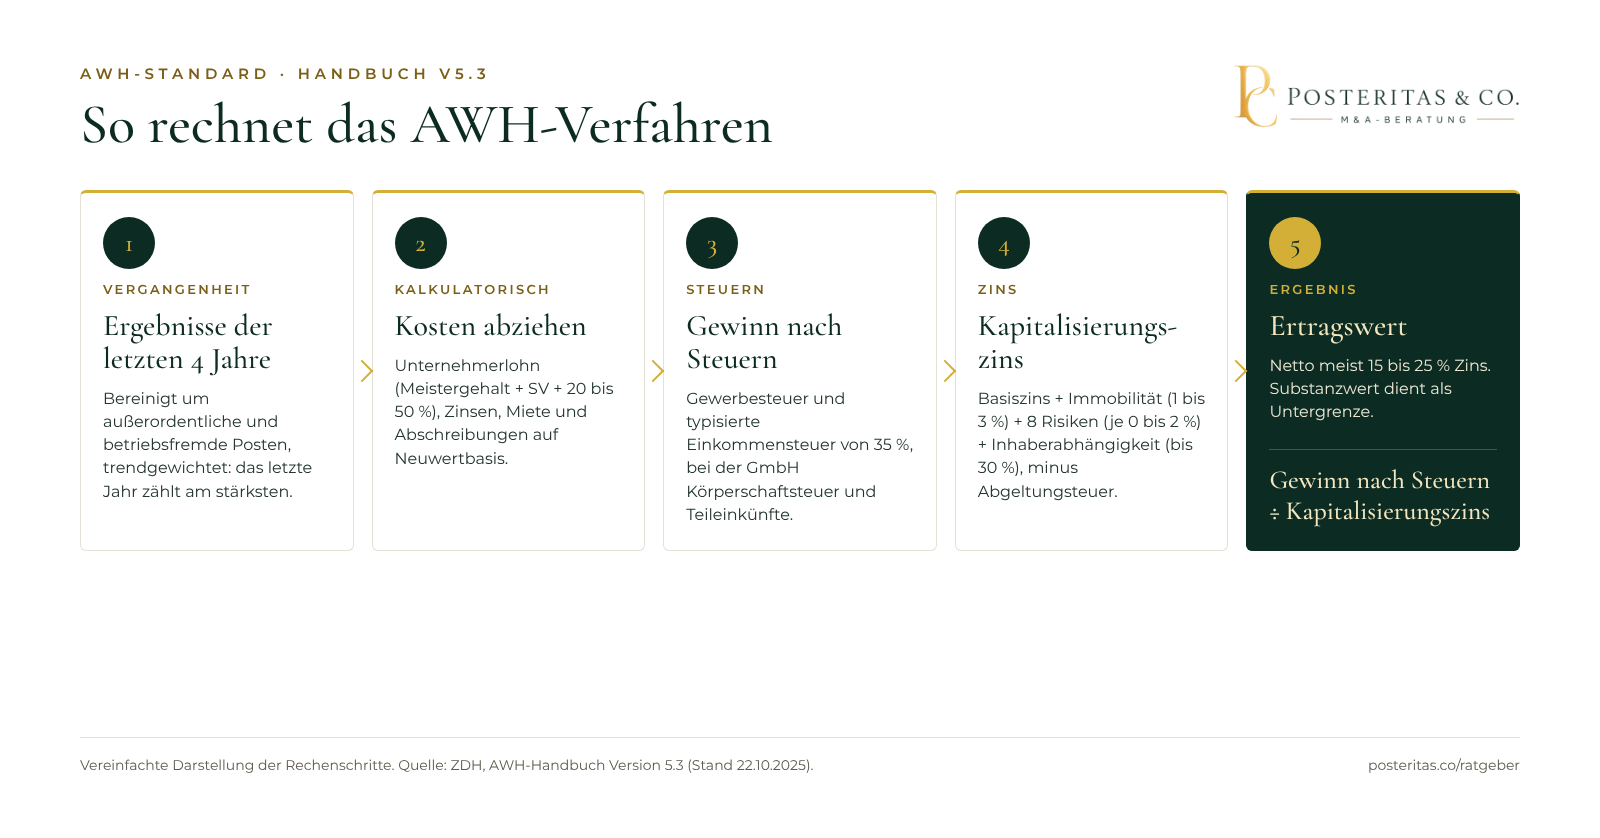
Vergangenheitsanalyse und Bereinigung. Ausgangspunkt sind die Jahresabschlüsse der letzten vier Jahre; eine BWA reicht als Datenbasis in der Regel nicht. Außerordentliche und betriebsfremde Posten werden korrigiert. Das Handbuch nennt als Beispiel den Verkauf eines Betriebsfahrzeugs unter Buchwert. Zinsaufwand und handelsrechtliche Abschreibungen werden zunächst zum Ergebnis addiert und später durch kalkulatorische Werte ersetzt. Die bewertungsrelevanten Jahre werden trendgewichtet: Das letzte Geschäftsjahr zählt am stärksten.
Kalkulatorischer Unternehmerlohn. Angesetzt wird, was eine familienfremde Kraft für die gleiche Tätigkeit kosten würde: ein tarifliches Meistergehalt als Untergrenze, der Arbeitgeberanteil zur Sozialversicherung und ein Zuschlag für die Unternehmertätigkeit von 20 bis 50 %. Bei einer GmbH wird das Geschäftsführergehalt auf diesen Wert korrigiert.
Weitere kalkulatorische Kosten. Kalkulatorische Zinsen werden in Höhe des Basiszinses auf das betriebsnotwendige Kapital berechnet. Steht der Betrieb auf eigenem Grund, wird eine ortsübliche Miete angesetzt, denn die Bewertung erfolgt ohne Grundstück und Gebäude. Kalkulatorische Abschreibungen basieren auf dem Neuwert (Anschaffungskosten mal Preisindex) abzüglich Restwert, geteilt durch die betriebsgewöhnliche Nutzungsdauer.
Steuern. Bei Einzelunternehmen und Personengesellschaften wird die Gewerbesteuer individuell berechnet (Freibetrag 24.500 €, Anrechnung mit dem Vierfachen des Messbetrags) und eine typisierte Einkommensteuer von 35 % abgezogen. Bei der GmbH gelten 15 % Körperschaftsteuer zuzüglich Solidaritätszuschlag, Vollausschüttung und Teileinkünfteverfahren.
Wie entsteht der Kapitalisierungszins im AWH-Standard?
Der Kapitalisierungszins ist der zentrale Hebel. Anders als andere Verfahren, die Risiken über Abschläge beim Ergebnis abbilden, erfasst der AWH-Standard alle Risiken ausschließlich im Zins. Gerechnet wird mit einer ewigen Rente; ein Abschmelzen des Ergebnisses über eine begrenzte Dauer sieht das Handbuch nicht vor. Die Unsicherheit, ob der Ertrag ohne den Inhaber übertragbar ist, steckt im Zuschlag für Inhaberabhängigkeit.
| Komponente | Bandbreite laut Handbuch V5.3 | Hinweis |
|---|---|---|
| Basiszins | Rendite Bundeswertpapiere, Restlaufzeit 30 Jahre | Wert zum ersten Börsentag des Jahres (seit Beschluss Dezember 2022) |
| Immobilitätszuschlag | 1 bis 3 % | steigt mit der Anlagenintensität, etwa Abbundanlage oder Spezialmaschinen |
| Acht Risikozuschläge | je 0 bis 2 % | Kunden, Leistungsangebot, Branche, Standort, Ausstattung, Beschäftigte, Personenabhängigkeit, Sonstiges |
| Inhaberabhängigkeit | 0 bis 30 % | zehn Kriterien, Schulnoten 1 bis 6; Formel Z = 36 % minus 6 % mal Durchschnittsnote |
| Abzug Abgeltungsteuer | 26,375 % des Bruttozinses | Vergleich mit einer versteuerten Kapitalanlage |
Laut ZDH liegen die Zinssätze nach Steuern meist zwischen 15 und 25 %. Zum Vergleich: Das vereinfachte Ertragswertverfahren arbeitet mit dem festen Kapitalisierungsfaktor 13,75 nach § 203 BewG, also rund 7,3 %.
Wie sieht ein AWH-Rechenbeispiel für eine Zimmerei aus?
Vereinfachtes, fiktives Beispiel. Eine Zimmerei als Einzelunternehmen, 14 Mitarbeiter, Meisterbetrieb in der Handwerksrolle, eigene Abbundhalle im Privatvermögen des Inhabers, Fuhrpark mit Lkw und Ladekran. Alle Zahlen sind ausgedacht und gerundet; die Gewichtung 1 : 2 : 3 : 4 ist eine Annahme für dieses Beispiel.
| Rechenschritt | Betrag |
|---|---|
| Bereinigte Ergebnisse vor Zinsen und AfA 2022 bis 2025 | 247.000 / 279.000 / 309.000 / 320.000 € |
| Gewichteter Durchschnitt (1 : 2 : 3 : 4) | 301.200 € |
| Erkennbare Veränderung: marktübliche Hallenmiete statt bisher zu niedriger Miete | minus 6.000 € |
| Kalkulatorischer Unternehmerlohn (Meistergehalt 60.000 € plus 12.000 € SV-Anteil plus 35 % Zuschlag) | minus 97.200 € |
| Kalkulatorische Abschreibung auf Wiederbeschaffungsbasis | minus 85.000 € |
| Kalkulatorische Zinsen (400.000 € betriebsnotwendiges Kapital mal 3 % Basiszins) | minus 12.000 € |
| Prognostizierter Gewinn vor Steuern | 101.000 € |
| Gewerbesteuer (Hebesatz 400 %) und typisierte Einkommensteuer 35 % nach Anrechnung | minus 35.350 € |
| Prognostizierter Gewinn nach Steuern | 65.650 € |
| Kapitalisierungszins: 3 % Basis + 2 % Immobilität + 7 % Risiken + 15 % Inhaberabhängigkeit = 27 % brutto | 19,9 % netto |
| Ertragswert (65.650 € geteilt durch 19,9 %) | rund 330.000 € |
Der Substanzwert nach AWH (bewegliches Anlagevermögen plus Materiallager) liegt im Beispiel bei 260.000 €. Der Firmenwert beträgt damit rund 70.000 €. Wäre der Ertragswert kleiner als der Substanzwert, könnte der Substanzwert den Unternehmenswert darstellen, sofern der Betrieb fortgeführt wird.
Der größte Hebel ist die Inhaberabhängigkeit. Verbessert sich die Durchschnittsnote im Fragebogen von 3,5 auf 4,5, etwa weil ein Polier mit Meisterbrief die Baustellen führt und die Kunden kennt, sinkt der Zuschlag von 15 auf 9 %. Der Nettozins fällt auf 15,5 % und der Ertragswert steigt auf rund 425.000 €. Das Handbuch nennt ausdrücklich, dass ein bereits im Betrieb mitarbeitender Übernehmer die Inhaberabhängigkeit reduzieren kann.
Wie läuft eine AWH-Bewertung bei der Handwerkskammer ab?
Die Bewertung erfolgt für Mitgliedsbetriebe in der Regel kostenfrei als Teil der geförderten Betriebsberatung, so das Handbuch und das Handwerksblatt. Eine feste Bearbeitungsdauer ist nicht veröffentlicht; Kammern benötigen laut Handwerksblatt einen längeren zeitlichen Vorlauf. Planen Sie die Bewertung daher frühzeitig ein.
| Unterlage | Warum sie gebraucht wird |
|---|---|
| Jahresabschlüsse der letzten 3 bis 4 Jahre | Datenbasis der Erfolgsprognose; weniger als drei Jahre empfiehlt das Handbuch nicht |
| Anlagenverzeichnis mit Baujahren | Zeitwerte und kalkulatorische Abschreibung für Fuhrpark, Maschinen, Gerüst |
| Angaben zu Betriebsimmobilien, Miet- und Leasingverträgen | Kalkulatorische Miete und Gewerbesteuer-Hinzurechnungen |
| Mitarbeiterliste nach Qualifikation | Beschäftigtenstruktur, Meister und Gesellen, Altersstruktur |
| Kundenstruktur (privat, gewerblich, öffentlich) | Kundenabhängigkeit, etwa von einem Bauträger oder Generalunternehmer |
| Unterschriebener Fragebogen zur Unternehmensbewertung | Grundlage für Risikozuschläge und Inhaberabhängigkeit |
| Bei GmbH: Gutachten zu Pensionszusagen | Erfüllungswert nach HGB ist zwingend anzusetzen |
Der Kammerberater ist Berater, kein Gutachter, und gibt beiden Seiten Orientierung. Laut ZDH-Sonderumfrage hatten nur 22 % der Betriebe mit Übergabeplänen überhaupt eine Bewertung, obwohl 44 % im Bau- und Ausbaugewerbe die Wertermittlung als Herausforderung sehen (ZDH).
Einen öffentlichen AWH-Rechner gibt es nicht; die Software ist laut ZDH geschulten Beratern vorbehalten.
Wie unterscheidet sich der AWH-Standard von anderen Verfahren?
| Merkmal | AWH-Standard | IDW S 1 | Multiplikatorverfahren | Vereinfachtes Ertragswertverfahren (BewG) |
|---|---|---|---|---|
| Zweck | Orientierung für Übergabe, Erbe, Gesellschafterwechsel | Gutachten, Gerichtsverfahren, größere Unternehmen | Marktnahe Preisindikation bei Verkauf | Erbschaft- und Schenkungsteuer |
| Ertragsbasis | 4 Jahre, gewichtet, kalkulatorisch bereinigt | Detaillierte Unternehmensplanung | Bereinigtes EBIT oder EBITDA | Durchschnitt der letzten 3 Jahre, 30 % Steueraufwand |
| Risiko | Hoher individueller Zins inkl. Inhaberabhängigkeit | Kapitalmarktbasiert (Basiszins, Marktrisikoprämie, Beta) | Im Multiplikator enthalten | Fester Faktor 13,75 |
| Wer rechnet | Kammer- und Verbandsberater | Wirtschaftsprüfer | M&A-Berater, Käufer | Finanzamt, Steuerberater |
| Typisches Ergebnis | Eher vorsichtig bei inhaberabhängigen Betrieben | Aufwendig, für Kleinbetriebe oft nicht sachgerecht | Abhängig von Nachfrage und Käufertyp | Meist höher als AWH, da niedrigerer Zins |
Mehr zu Multiplikatoren lesen Sie in unserem Beitrag zu EBITDA-Multiples.
Warum ist der AWH-Wert kein Marktpreis?
Das Handbuch sagt es selbst: Mit dem AWH-Standard wird kein Marktpreis ermittelt, sondern ein Unternehmenswert. Den Preis bestimmen Angebot und Nachfrage. Der ZDH verweist zwar auf Auswertungen, wonach AWH-Werte nahe an tatsächlichen Verkaufspreisen lagen. Den Preis eines konkreten Käufers ersetzt das nicht.
Abweichungen nach oben entstehen, wenn strategische Käufer wie Unternehmensgruppen oder Investoren im Spiel sind. Sie bewerten mit Multiplikatoren auf das bereinigte Ergebnis, kalkulieren Synergien bei Einkauf und Personal und kaufen Fachkräfte, Meistertitel und Wartungsverträge mit. Die EBIT-Multiplikatoren im Bausektor für KMU stiegen von Q4 2024 bis Q4 2025 um 17,6 % (Unternehmeredition). Gruppen übernehmen gezielt Traditionsbetriebe, etwa im Fall eines HLK- und Elektrobetriebs mit rund 55 Mitarbeitern nach vier Generationen (Unternehmeredition).
Abweichungen nach unten entstehen, wenn kein Käufer gefunden wird, wenn der Betrieb stark am Inhaber hängt, wenn Gewährleistungsrisiken aus laufenden Bauaufträgen, offene Bürgschaften oder ein Investitionsstau im Fuhrpark bestehen. Auch Familiennachfolger zahlen oft weniger: Laut einer Studie des Ludwig-Fröhler-Instituts zahlen eigene Kinder im Schnitt 22 % weniger als ein externer Käufer (Handwerksblatt).
Wann reicht das AWH-Verfahren und wann brauchen Sie zusätzlich eine Marktbewertung?
Der AWH-Standard passt gut, wenn es um eine faire, nachvollziehbare Zahl zwischen nahestehenden Parteien geht: Übergabe an Kinder, Erbauseinandersetzung, Zugewinnausgleich bei Scheidung, Ausscheiden eines Gesellschafters oder Übergabe an langjährige Mitarbeiter.
Eine zusätzliche Marktbewertung ist sinnvoll, wenn Sie an Externe verkaufen, mehrere Kaufinteressenten haben oder eine Unternehmensgruppe Interesse zeigt. Dann sollten Sie wissen, welche Spanne Käufer tatsächlich zahlen, wie die Kaufpreisfindung abläuft und wie Sie den Betrieb vorher aufstellen. Hinweise dazu finden Sie in unseren Beiträgen zum Handwerksbetrieb verkaufen und zum Wert eines Handwerksbetriebs.
Was sollten Sie jetzt tun?
Nutzen Sie die AWH-Bewertung Ihrer Handwerkskammer als solide Untergrenze und als Prüfstein für Ihre Zahlen. Arbeiten Sie gezielt an der Inhaberabhängigkeit: Stellvertreter benennen, Kundenbeziehungen übergeben, Kalkulation dokumentieren. Und lassen Sie vor einem Verkauf an Externe prüfen, was der Markt für Ihren Betrieb zahlt. Wir unterstützen Sie mit einer marktorientierten Unternehmensbewertung, die den AWH-Wert ergänzt.
Quellen
- Handbuch Unternehmensbewertung für Handwerk und Mittelstand, AWH-Standard, Version 5.3 (Stand 22.10.2025), Zentralverband des Deutschen Handwerks (ZDH), 2025
- Das AWH-Verfahren zur Bewertung von Handwerksbetrieben, Zentralverband des Deutschen Handwerks (ZDH)
- Herausforderungen bei der Bewertung von Handwerksbetrieben, Handwerksblatt, 2025
- Die Wertermittlung für Handwerksbetriebe mit dem AWH-Verfahren (Flyer), ZDH / Handwerkskammer Dortmund
- Bewertungsgesetz (BewG) § 203 Kapitalisierungsfaktor, Bundesministerium der Justiz, gesetze-im-internet.de
- Bewertungsgesetz (BewG) § 201 Ermittlung des Jahresertrags, Bundesministerium der Justiz, gesetze-im-internet.de
- Sonderumfrage Betriebsnachfolge im Handwerk, Zentralverband des Deutschen Handwerks (ZDH), 2021
- Strategische Nachfolge im aktuellen Infrastruktur-Boom, Unternehmeredition, 2026
- Konzmann Gruppe übernimmt Herber & Petzel, Unternehmeredition, 2026
Häufige Fragen
Was ist das AWH-Verfahren?
Das AWH-Verfahren ist ein Bewertungsstandard der Arbeitsgemeinschaft Wertermittlung im Handwerk beim Zentralverband des Deutschen Handwerks. Es ist ein Ertragswertverfahren, das auf inhabergeführte kleine und mittlere Betriebe zugeschnitten ist. Angewendet wird es von geschulten Betriebsberatern der Handwerkskammern und Fachverbände.
Was kostet eine AWH-Bewertung bei der Handwerkskammer?
Für Mitgliedsbetriebe ist die Bewertung in der Regel kostenfrei, weil sie als Teil der geförderten Betriebsberatung, etwa der Übergabeberatung, erbracht wird. Kosten können für ergänzende Gutachten Dritter entstehen, zum Beispiel für Immobilien oder Pensionszusagen. Fragen Sie Ihre Kammer vorab nach den konkreten Konditionen.
Wie hoch ist der Kapitalisierungszins im AWH-Verfahren?
Er setzt sich aus dem Basiszins (Rendite 30-jähriger Bundeswertpapiere zum ersten Börsentag des Jahres), einem Immobilitätszuschlag von 1 bis 3 %, acht Risikozuschlägen von je 0 bis 2 % und einem Zuschlag für Inhaberabhängigkeit von bis zu 30 % zusammen. Nach Abzug der Abgeltungsteuer liegt er laut ZDH meist zwischen 15 und 25 %.
Gibt es einen AWH-Verfahren-Rechner im Internet?
Einen offiziellen öffentlichen AWH-Rechner gibt es nicht. Die Bewertungssoftware und die Fragebögen stehen nur geschulten Beratern der Handwerksorganisation zur Verfügung. Online-Rechner liefern allenfalls eine grobe Orientierung, weil sie Bereinigungen, kalkulatorische Kosten und die Inhaberabhängigkeit nicht sauber abbilden.
Welche Unterlagen brauche ich für eine AWH-Bewertung?
Mindestens drei, besser vier Jahresabschlüsse, ein aktuelles Anlagenverzeichnis mit Angaben zu Fuhrpark und Maschinen, Informationen zu Betriebsimmobilien, Miet- und Leasingverträgen, Mitarbeiter- und Kundenstruktur sowie den vom Inhaber unterschriebenen Fragebogen zur Unternehmensbewertung. Bei einer GmbH mit Pensionszusagen kommt ein versicherungsmathematisches Gutachten hinzu.
Ist der AWH-Wert der Verkaufspreis meines Betriebs?
Nein. Das Handbuch stellt ausdrücklich klar, dass kein Marktpreis, sondern ein Unternehmenswert ermittelt wird. Der Preis entsteht aus Angebot und Nachfrage. Bei Verkäufen an Unternehmensgruppen oder Investoren kann er deutlich über dem AWH-Wert liegen, bei schwacher Nachfrage oder hoher Inhaberabhängigkeit auch darunter.
Wird der AWH-Standard vom Finanzamt anerkannt?
Der ZDH bezeichnet das Verfahren als zulässige Alternative zum vereinfachten Ertragswertverfahren nach dem Bewertungsgesetz. Bei Erbschaft und Schenkung ist der Bewertungsstichtag maßgeblich. Ob das Finanzamt den Wert im Einzelfall übernimmt, sollten Sie mit Ihrem Steuerberater klären.