
Für viele Inhaber im Bauhandwerk ist es der Wunschfall: Sohn oder Tochter übernimmt den Dachdecker-, SHK- oder Elektrobetrieb. Laut KfW Nachfolge-Monitoring wünschen sich 55 Prozent der übergabewilligen Mittelständler eine Lösung in der Familie. Das IfM Bonn erwartet, dass rund 54 Prozent der Familienunternehmen tatsächlich an Familienmitglieder gehen. Dieser Beitrag vertieft die familieninterne Variante. Den allgemeinen Ablauf mit Handwerksrolle, § 613a BGB und Bürgschaften beschreibt unser Beitrag Betriebsnachfolge im Handwerk.
Hinweis: Dieser Beitrag gibt einen Überblick und ersetzt keine Steuer- oder Rechtsberatung. Lassen Sie Ihre Gestaltung von Steuerberater und Notar prüfen.
Will und kann Ihr Kind den Betrieb wirklich übernehmen?
Die häufigste Fehlerquelle ist nicht die Steuer, sondern die unausgesprochene Erwartung. Viele Kinder sagen aus Loyalität ja, obwohl sie andere Pläne haben. Führen Sie deshalb früh ein offenes Gespräch, idealerweise moderiert durch den Betriebsberater der Handwerkskammer oder eine neutrale dritte Person.
| Gesprächsthema | Leitfrage an Ihr Kind | Warnsignal |
|---|---|---|
| Motivation | Warum willst du den Betrieb, und was, wenn es ihn nicht gäbe? | „Damit du nicht enttäuscht bist“ |
| Unternehmerrolle | Willst du Angebote kalkulieren, Personal führen, Baustellen verantworten? | Nur Interesse am Handwerk, nicht an Führung |
| Qualifikation | Hast du den Meister oder planst du ihn? | Kein Plan für die Meisterpflicht |
| Familie und Partner | Trägt dein Partner Arbeitszeiten und Risiko mit? | Partner nicht einbezogen |
| Vision | Was willst du anders machen (Wärmepumpe, PV, Digitalisierung)? | Keine eigenen Ideen oder nur Kopie des Vaters |
| Akzeptanz | Wie sehen dich Polier, Meister und Stammkunden? | Langjährige Mitarbeiter drohen zu gehen |
Zur Qualifikation: Fast alle Bauhandwerke wie Dachdecker, Zimmerer, Maurer und Betonbauer, Installateur und Heizungsbauer, Elektrotechniker, Maler und Lackierer, Fliesenleger, Stuckateure, Tischler und Gerüstbauer sind zulassungspflichtig nach Anlage A der Handwerksordnung. Der Betrieb braucht dann einen Betriebsleiter mit Meisterprüfung oder gleichwertiger Qualifikation. Hat Ihr Kind den Meister noch nicht, kann es nach § 7 HwO Inhaber werden und einen angestellten Meister als Betriebsleiter in die Handwerksrolle eintragen lassen. Das ist eine tragfähige Übergangslösung, macht den Betrieb aber von dieser Person abhängig. Planen Sie den Meisterkurs daher in den Zeitplan ein.
Welche Übergabeformen gibt es in der Familie?
In der Familie geht es selten um den höchsten Preis, sondern um die Balance aus Versorgung der Eltern, Tragfähigkeit für das Kind und Steuer. Die Grafik und die Tabelle zeigen die gängigen Formen.
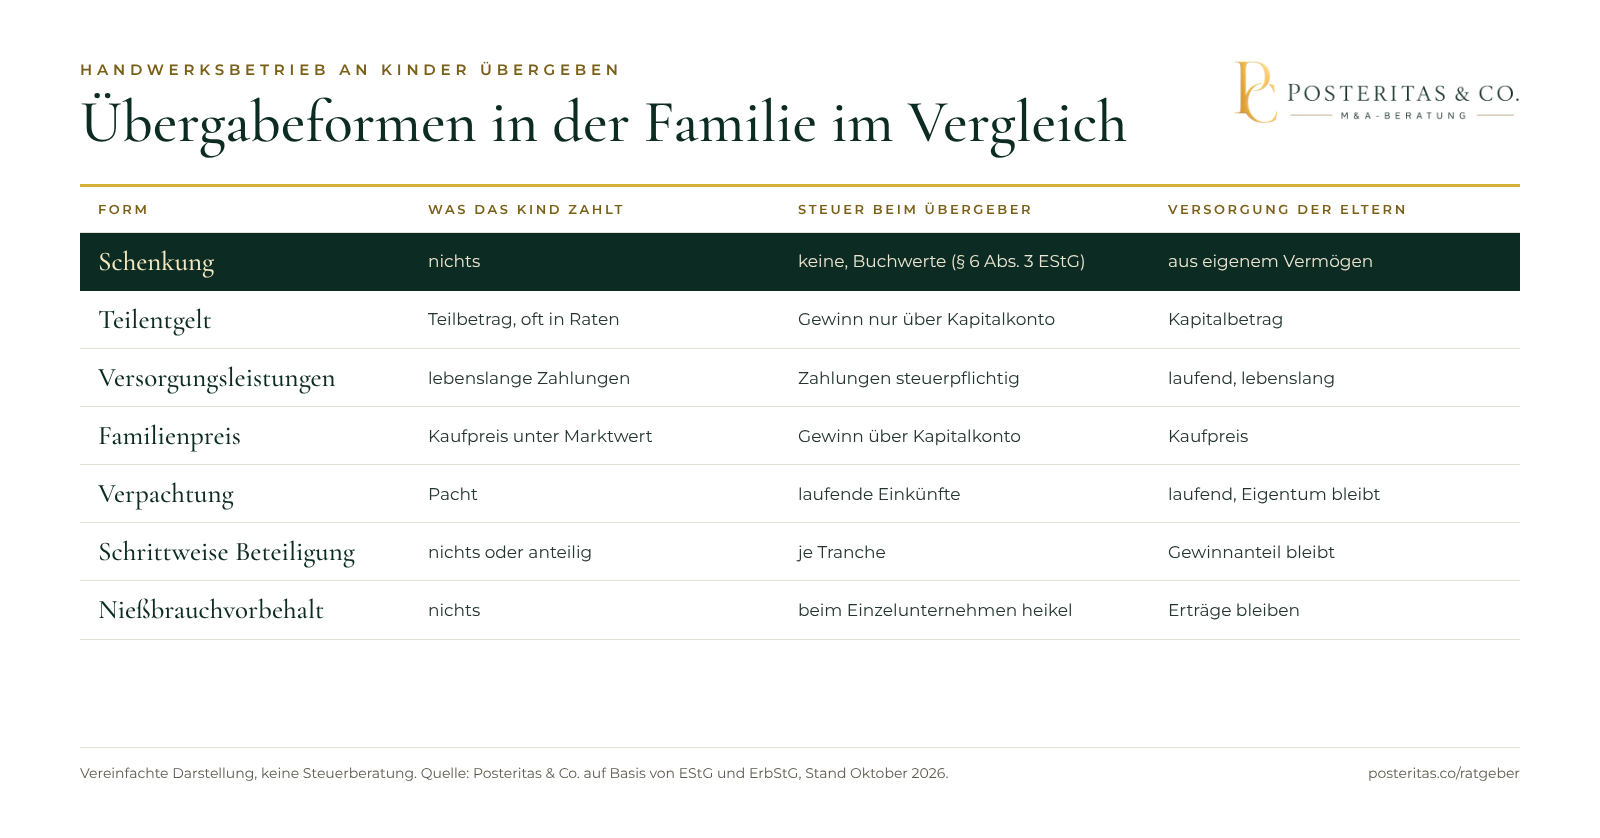
| Form | Was das Kind zahlt | Steuer beim Übergeber | Steuer beim Kind | Passt, wenn |
|---|---|---|---|---|
| Schenkung (vorweggenommene Erbfolge) | nichts | keine, Buchwertfortführung nach § 6 Abs. 3 EStG | Schenkungsteuer, meist durch Verschonung und Freibetrag gedeckt | Ihre Altersvorsorge steht unabhängig vom Betrieb |
| Teilschenkung mit Teilentgelt | Teilbetrag, z. B. in Raten | kein Gewinn, solange das Entgelt das Kapitalkonto nicht übersteigt; darüber Veräußerungsgewinn | Schenkungsteuer auf den unentgeltlichen Teil | Sie einen Kapitalbetrag brauchen, aber keinen Marktpreis |
| Übergabe gegen Versorgungsleistungen | lebenslange Zahlungen an die Eltern | Zahlungen voll steuerpflichtig | Sonderausgabenabzug nach § 10 Abs. 1a Nr. 2 EStG | der Betrieb stabile Erträge abwirft |
| Verkauf zum Familienpreis | Kaufpreis unter Marktwert | Gewinn, soweit der Preis das Kapitalkonto übersteigt | Schenkungsteuer auf die Differenz zum Verkehrswert möglich | Geschwister fair abgefunden werden sollen |
| Verpachtung | Pacht | Pacht als laufende Einkünfte | Pacht als Betriebsausgabe | das Kind noch nicht bereit ist, Eigentum zu tragen |
| Schrittweise Beteiligung (GmbH oder KG) | nichts oder anteilig | je nach Anteilsübertragung | Schenkungsteuer je Tranche | Senior und Junior einige Jahre gemeinsam führen |
| Schenkung unter Nießbrauchvorbehalt | nichts | Erträge bleiben beim Übergeber | geringerer Schenkungswert | Gesellschaftsanteile übertragen werden; beim Einzelunternehmen heikel |
Zwei Fallstricke: Beim Einzelunternehmen hat der BFH entschieden, dass ein Vorbehaltsnießbrauch die Buchwertfortführung verhindert, wenn der Übergeber den Betrieb weiter selbst führt (BFH X R 59/14). Und wer die Betriebshalle als wesentliche Betriebsgrundlage zurückbehält, überträgt nicht den ganzen Betrieb. Dann drohen Entnahme und Versteuerung stiller Reserven. Die Details zur Versorgungsrente und zum Verkauf gegen Raten finden Sie im Beitrag Betrieb verkaufen auf Rentenbasis.
Wie wird die Schenkung an Kinder besteuert?
Für Kinder gilt ein persönlicher Freibetrag von 400.000 Euro je Elternteil alle zehn Jahre (§ 16 ErbStG). Für begünstigtes Betriebsvermögen kommt die Verschonung nach § 13a ErbStG hinzu.
| Merkmal | Regelverschonung | Optionsverschonung |
|---|---|---|
| Steuerfrei | 85 Prozent | 100 Prozent (unwiderruflicher Antrag) |
| Behaltensfrist | 5 Jahre | 7 Jahre |
| Mindestlohnsumme, 6 bis 10 Beschäftigte | 250 Prozent | 500 Prozent |
| Mindestlohnsumme, 11 bis 15 Beschäftigte | 300 Prozent | 565 Prozent |
| Mindestlohnsumme, mehr als 15 Beschäftigte | 400 Prozent | 700 Prozent |
| Bis 5 Beschäftigte | keine Lohnsummenprüfung | keine Lohnsummenprüfung |
| Verwaltungsvermögen | Regeln des § 13b ErbStG | höchstens 20 Prozent |
| Zusätzlich | Abzugsbetrag bis 150.000 Euro | entfällt |
Verwaltungsvermögen sind etwa vermietete Fremdimmobilien, Wertpapiere oder hohe Geldbestände. Fuhrpark, Maschinen, Gerüstmaterial und die selbst genutzte Werkhalle gehören dagegen zum begünstigten Vermögen. Wird ein Betrieb in der Behaltensfrist verkauft oder aufgegeben, entfällt die Verschonung zeitanteilig rückwirkend. Wird die Lohnsumme unterschritten, sinkt sie anteilig.
Wichtig: Das Bundesverfassungsgericht verhandelt am 13. Oktober 2026 unter dem Aktenzeichen 1 BvR 804/22 über die Verschonung von Betriebsvermögen (Bericht zum Verfahren). Der Ausgang ist offen. Bis zu einer Entscheidung gilt das bestehende Recht. Wir aktualisieren diesen Beitrag, sobald Ergebnisse vorliegen.
Rechenbeispiel: SHK-Betrieb an den Sohn verschenken
Vereinfachtes, fiktives Beispiel: Ein 63-jähriger Installateur- und Heizungsbauermeister überträgt sein Einzelunternehmen mit zwölf Beschäftigten an seinen Sohn. Der steuerliche Wert des Betriebsvermögens beträgt 1,6 Mio. Euro, Verwaltungsvermögen ist unerheblich. Der Wert wurde zuvor sauber ermittelt, etwa nach dem AWH-Verfahren als Orientierung und dem steuerlichen Bewertungsverfahren für das Finanzamt.
| Schritt | Regelverschonung | Optionsverschonung | Ohne Verschonung |
|---|---|---|---|
| Betriebsvermögen | 1.600.000 € | 1.600.000 € | 1.600.000 € |
| Verschonungsabschlag | 1.360.000 € (85 %) | 1.600.000 € (100 %) | 0 € |
| Verbleibender Wert | 240.000 € | 0 € | 1.600.000 € |
| Abzugsbetrag (150.000 € minus 50 % von 90.000 €) | 105.000 € | entfällt | 0 € |
| Steuerpflichtig vor Freibetrag | 135.000 € | 0 € | 1.600.000 € |
| Freibetrag Kind | 400.000 € | 400.000 € | 400.000 € |
| Schenkungsteuer | 0 € | 0 € | 228.000 € (19 %) |
| Pflichten | 5 Jahre halten, 300 % Lohnsumme | 7 Jahre halten, 565 % Lohnsumme | keine |
Im Beispiel reicht die Regelverschonung bereits aus, und der Freibetrag bleibt teilweise für weiteres Vermögen nutzbar. Die Optionsverschonung bringt hier keinen Vorteil, verlängert aber die Bindung. Bei höheren Werten kehrt sich das schnell um. Einkommensteuer fällt nicht an, weil der Sohn die Buchwerte fortführt.
Wie bleibt es unter Geschwistern gerecht?
Übernimmt ein Kind den Betrieb, erhält es oft den größten Teil des Familienvermögens. Weichende Geschwister haben nach §§ 2303 ff. BGB einen Pflichtteil. Schenkungen der letzten zehn Jahre vor dem Erbfall fließen über die Pflichtteilsergänzung nach § 2325 BGB ein, abschmelzend um zehn Prozent pro Jahr. Ein Streit kann den Betrieb Liquidität kosten, die er für Material und Löhne braucht.
| Instrument | Wirkung | Form |
|---|---|---|
| Gleichstellungsgeld | Übernehmer zahlt Geschwistern einen Ausgleich; steuerlich Teilentgelt | im Übergabevertrag |
| Ausgleich aus Privatvermögen | Geschwister erhalten Wohnung, Depot oder Geld | Schenkungsvertrag |
| Pflichtteilsverzicht | Geschwister verzichten gegen Abfindung auf Pflichtteil und Ergänzung (§ 2346 BGB) | notarielle Beurkundung (§ 2348 BGB) |
| Anrechnungsbestimmung | Schenkung wird auf den Pflichtteil des Übernehmers angerechnet (§ 2315 BGB) | bei der Zuwendung erklären |
| Testament abstimmen | Erbfolge passt zur Übergabe | Testament oder Erbvertrag |
Bedenken Sie dabei den Studienbefund des Ludwig-Fröhler-Instituts, über den das Handwerksblatt am 12. November 2025 berichtete: Die Zahlungsbereitschaft eigener Kinder liegt im Schnitt 22 Prozent unter der eines externen Käufers. Mitarbeiter würden dagegen neun Prozent mehr zahlen (LFI, Studie Degmayr, Befragung von mehr als 400 Meisterschülern). Für Geschwister heißt das: Ein „Familienpreis“ wirkt schnell wie eine verdeckte Bevorzugung. Ein neutral ermittelter Wert schafft eine Grundlage, die alle akzeptieren können.
Wie sichern Sie Ihre Altersversorgung?
Wer verschenkt, erhält keinen Kaufpreis. Rechnen Sie deshalb vor der Entscheidung aus, wie viel Sie monatlich brauchen und was Rente, Lebensversicherung und Privatvermögen bereits abdecken. Für die Lücke gibt es mehrere Bausteine:
- Versorgungsleistungen: lebenslange Zahlungen, die beim Kind Sonderausgaben und bei Ihnen steuerpflichtig sind. Sie müssen aus den Erträgen des Betriebs tragbar sein.
- Immobilie privat halten: Gehört die Halle Ihnen privat und nicht zum Betriebsvermögen, kann sie an den Betrieb vermietet werden. Liegt sie heute im Betriebsvermögen, ist eine Ausgliederung steuerlich anspruchsvoll und braucht Vorlauf.
- Teilentgelt in Raten: schafft Kapital, ohne das Kind zu überfordern.
- Wohnrecht und Rückforderungsrechte: Im Schenkungsvertrag lassen sich Rückfallklauseln vereinbaren, etwa bei Insolvenz, Vorversterben oder Veräußerung durch das Kind.
Klären Sie auch den Güterstand Ihres Kindes. Ohne Ehevertrag kann der Betrieb bei einer Scheidung in den Zugewinnausgleich geraten. Gesichert werden sollten auch laufende Gewährleistungsbürgschaften, für die Sie als bisheriger Inhaber haften.
Welche Rolle hat der Senior nach der Übergabe?
Viele Familienübergaben scheitern daran, dass der Vater weiter jeden Morgen die Baustellen verteilt. Bewährt haben sich klare Regeln:
- Ein fester Termin, ab dem das Kind alle Personal- und Kundenentscheidungen trifft.
- Eine definierte Rolle für den Senior: Berater bei Großkalkulationen, Pflege einzelner Stammkunden oder ein Beirat bei einer GmbH, der quartalsweise tagt.
- Kein eigener Schreibtisch im Büro nach Ablauf der Übergangsphase, wenn das Kind das so wünscht.
- Konflikte über einen externen Moderator klären, nicht vor der Belegschaft.
Welcher Zeitplan ist realistisch?
| Zeitpunkt | Aufgaben |
|---|---|
| 5 bis 4 Jahre vorher | Gespräch mit dem Kind, Notfallplan, Altersvorsorge durchrechnen, Meisterkurs planen |
| 4 bis 3 Jahre vorher | Kind übernimmt Verantwortung (Bauleitung, Kalkulation), Geschwister einbinden |
| 3 bis 2 Jahre vorher | Bewertung, Übergabeform wählen, Rechtsform prüfen, Verwaltungsvermögen bereinigen |
| 2 bis 1 Jahr vorher | Übergabe- und Pflichtteilsverzichtsverträge, Testament, Betriebsleiter klären |
| Stichtag | Handwerksrolle, Banken, Versicherungen, Avalgeber, Kunden informieren |
| Bis 2 Jahre danach | Senior zieht sich schrittweise zurück, Behaltensfrist und Lohnsumme überwachen |
Der DIHK-Nachfolgereport 2025 zeigt, dass 38 Prozent der beratenen Inhaber zu spät vorbereiten. Einen breiteren Überblick über Nachfolgeoptionen bietet unser Beitrag Unternehmensnachfolge.
Was gehört in den Notfallplan?
Fällt der Inhaber plötzlich aus, bevor die Übergabe abgeschlossen ist, stehen Baustellen, Abschlagsrechnungen und Löhne still. Ein Notfallordner sollte enthalten: Vollmachten (Bank, Behörden, Vorsorgevollmacht mit Unternehmensbezug), ein abgestimmtes Testament, Zugangsdaten, Übersicht über Aufträge, Bürgschaften und Wartungsverträge sowie die Benennung eines Betriebsleiters mit Meisterqualifikation. Gerade in zulassungspflichtigen Gewerken darf der Betrieb ohne Betriebsleiter nicht dauerhaft weiterarbeiten.
Wie gehen Sie jetzt vor?
Beginnen Sie mit dem ehrlichen Gespräch, nicht mit dem Steuermodell. Ist der Wille Ihres Kindes klar, lassen Sie den Betrieb neutral bewerten, rechnen Übergabeformen und Ihre Versorgung durch und binden Geschwister früh ein. Steuerberater und Notar setzen die Verträge um. Wenn Sie dabei eine strukturierte Begleitung möchten, unterstützt Posteritas & Co. Sie bei Bewertung, Übergabekonzept und Abstimmung der Beteiligten im Rahmen unserer Nachfolgeregelung.
Quellen
- Herausforderungen bei der Bewertung von Handwerksbetrieben, Handwerksblatt, 12.11.2025
- Emotionales Kapital als Faktor für den Betriebswert (Studie Degmayr), Ludwig-Fröhler-Institut für Handwerkswissenschaften, Dezember 2025
- Nachfolge-Monitoring Mittelstand 2025 (KfW Research Fokus Nr. 526), KfW Research, Januar 2026
- Unternehmensnachfolgen in Deutschland 2026 bis 2030, IfM Bonn via IHK Dresden, Februar 2026
- Unternehmensnachfolge-Report 2025, DIHK, 2025
- § 13a ErbStG: Steuerbefreiung für Betriebsvermögen, Bundesministerium der Justiz
- § 16 ErbStG: Freibeträge, Bundesministerium der Justiz
- § 6 EStG: Bewertung (Abs. 3 unentgeltliche Übertragung), Bundesministerium der Justiz
- § 10 EStG: Sonderausgaben (Abs. 1a Nr. 2 Versorgungsleistungen), Bundesministerium der Justiz
- §§ 2303, 2315, 2325, 2346 und 2348 BGB: Pflichtteil und Pflichtteilsverzicht, Bundesministerium der Justiz
- § 7 HwO: Eintragung in die Handwerksrolle, Betriebsleiter, Bundesministerium der Justiz
- BFH, Urteil vom 25.01.2017, X R 59/14 (Vorbehaltsnießbrauch am Gewerbebetrieb), Bundesfinanzhof via rewis
- BVerfG prüft Erbschaftsteuer: Verhandlungstermine Oktober 2026, steuerschroeder.de, 2026
Häufige Fragen
Wie übergebe ich meinen Handwerksbetrieb steuerfrei an meinen Sohn?
In der Regel durch Schenkung im Wege der vorweggenommenen Erbfolge. Begünstigtes Betriebsvermögen bleibt nach § 13a ErbStG zu 85 Prozent oder auf Antrag zu 100 Prozent steuerfrei, wenn Behaltensfrist und Lohnsumme eingehalten werden. Zusätzlich hat Ihr Kind einen Freibetrag von 400.000 Euro je Elternteil alle zehn Jahre. Lassen Sie das konkret mit Ihrem Steuerberater durchrechnen.
Muss mein Kind Meister sein, um den Betrieb zu übernehmen?
In zulassungspflichtigen Gewerken der Anlage A zur Handwerksordnung, etwa Dachdecker, Elektrotechniker, Installateur und Heizungsbauer oder Maler und Lackierer, muss der Betrieb von einer Person mit Meisterprüfung oder gleichwertiger Qualifikation geleitet werden. Das Kind kann Inhaber sein und einen angestellten Meister als Betriebsleiter einsetzen (§ 7 HwO). Die Handwerkskammer prüft Ausnahmen.
Entsteht bei der Übergabe an die Kinder Einkommensteuer?
Bei einer unentgeltlichen Übertragung des ganzen Betriebs führt das Kind nach § 6 Abs. 3 EStG die Buchwerte fort, es entsteht kein Veräußerungsgewinn. Anders bei Teilentgelt oberhalb des Kapitalkontos oder wenn wesentliche Betriebsgrundlagen wie die Betriebsimmobilie zurückbehalten werden. Dann können stille Reserven versteuert werden.
Wie stelle ich Geschwister gerecht, die den Betrieb nicht übernehmen?
Üblich sind Gleichstellungsgelder, die der Übernehmer zahlt, oder Ausgleich aus dem Privatvermögen der Eltern. Damit später keine Pflichtteilsergänzung droht, sollten die weichenden Geschwister gegen Abfindung einen Pflichtteilsverzicht nach § 2346 BGB erklären. Er muss notariell beurkundet werden.
Wie sichere ich meine Altersversorgung, wenn ich den Betrieb verschenke?
Möglich sind lebenslange Versorgungsleistungen nach § 10 Abs. 1a Nr. 2 EStG, ein Wohnrecht, die Vermietung einer privat gehaltenen Immobilie an den Betrieb oder ein Teilentgelt. Rechnen Sie vorher aus, welchen Betrag Sie monatlich brauchen und ob der Betrieb diese Zahlungen dauerhaft tragen kann.
Was passiert, wenn mein Sohn den Betrieb innerhalb der Behaltensfrist verkauft?
Dann entfällt der Verschonungsabschlag nach § 13a Abs. 6 ErbStG zeitanteilig rückwirkend. Bei Regelverschonung beträgt die Frist fünf Jahre, bei Optionsverschonung sieben Jahre. Auch das Unterschreiten der Mindestlohnsumme führt zu einer anteiligen Nachversteuerung.
Zahlen Kinder weniger für den elterlichen Betrieb als Externe?
Laut einer Studie des Ludwig-Fröhler-Instituts mit mehr als 400 angehenden Handwerksmeistern liegt die Zahlungsbereitschaft eigener Kinder im Schnitt 22 Prozent unter der eines externen Käufers. Enge Freunde würden 19 Prozent weniger zahlen, Mitarbeiter neun Prozent mehr.
Ändert das Bundesverfassungsgericht die Regeln für die Betriebsübergabe?
Das Bundesverfassungsgericht verhandelt am 13. Oktober 2026 unter dem Aktenzeichen 1 BvR 804/22 über die Verschonung von Betriebsvermögen. Der Ausgang ist offen. Bis zu einer Entscheidung und gegebenenfalls einer Neuregelung gilt das bestehende Recht. Wir aktualisieren diesen Beitrag, sobald eine Entscheidung vorliegt.