
Wenn sich kein Nachfolger findet, bleibt dann nur das Zusperren? Dieser Beitrag erklärt ehrlich, was eine Betriebsaufgabe bedeutet, welche Pflichten und Kosten sie auslöst, wie der Aufgabegewinn versteuert wird und in welchen Fällen ein Verkauf, auch in Teilen, die bessere Lösung ist.
Wie viele Inhaber planen eine Betriebsaufgabe?
Die Schließung ist kein Randphänomen. Laut KfW-Nachfolge-Monitoring Mittelstand 2025 planen bis Ende 2029 rund 569.000 Inhaber kleiner und mittlerer Unternehmen eine Stilllegung, rund 114.000 pro Jahr. Damit gibt es erstmals etwas mehr Stilllegungsplaner als Inhaber mit konkreten Nachfolgeplänen (545.000).
Die Gründe (Mehrfachnennung möglich):
| Grund für die geplante Stilllegung | Anteil 2025 |
|---|---|
| Rentenalter erreicht | 52 % |
| Kein Interesse in der Familie | 47 % |
| Zu viel Bürokratie (inkl. Steuern und Recht) | 42 % |
Die Bürokratie hat laut KfW von allen Faktoren am stärksten an Bedeutung gewonnen. Die DIHK berichtet im Unternehmensnachfolge-Report 2025, dass 27 Prozent der beratenen Inhaber ohne passenden Nachfolger eine Schließung erwägen. Im Handwerk brauchen laut ZDH mindestens 125.000 Familienbetriebe in den nächsten fünf Jahren eine Nachfolge.
Unsere Beobachtung: Viele Schließungen sind Folge zu später Planung, nicht wirtschaftlicher Notwendigkeit. Ein Dachdecker mit vollem Auftragsbuch ist für Wettbewerber interessant, auch wenn der Inhaber ihn für unverkäuflich hält.
Was bedeutet eine Betriebsaufgabe rechtlich und steuerlich?
Bei der Betriebsaufgabe wird der Betrieb beendet: Die wesentlichen Wirtschaftsgüter werden verkauft, ins Privatvermögen übernommen oder verschrottet. Steuerlich gilt das nach § 16 Abs. 3 EStG als Veräußerung. Die Aufgabe muss in einem zeitlich zusammenhängenden Vorgang erfolgen, sonst droht eine schleichende Abwicklung mit voll versteuerten laufenden Gewinnen.
Zu unterscheiden sind:
- Einzelunternehmen und Personengesellschaft: Abmeldung, Verwertung, Aufgabegewinn beim Inhaber. Die persönliche Haftung bleibt.
- GmbH: Auflösungsbeschluss, Liquidation durch den Liquidator, Gläubigeraufruf und Sperrjahr. Nach § 73 GmbHG darf das Vermögen erst ein Jahr nach dem Gläubigeraufruf an die Gesellschafter verteilt werden, Schulden müssen getilgt oder sichergestellt sein. Erst danach folgt die Löschung im Handelsregister.
Checkliste: Wie läuft eine Betriebsaufgabe im Handwerk ab?
Planen Sie mindestens 6 bis 12 Monate ein, bei langen Kündigungsfristen und befristeten Mietverträgen deutlich mehr. Die folgende Checkliste ordnet die Aufgaben nach Bereichen.
| Bereich | Aufgabe | Worauf achten |
|---|---|---|
| Kunden und Aufträge | Keine neuen Großaufträge mehr annehmen, laufende Baustellen fertigstellen und abnehmen lassen | Abnahme startet die Gewährleistungsfrist, Schlussrechnungen und Sicherheitseinbehalte nachhalten |
| Gewährleistung | Liste aller Bauleistungen der letzten fünf Jahre mit Abnahmedatum erstellen | Kollegenbetrieb für Mängelbeseitigung vertraglich einbinden, Rückstellungen bilden |
| Bürgschaften | Gewährleistungs- und Vertragserfüllungsbürgschaften auflisten | Avale laufen bis zur Rückgabe weiter, Bank verlangt eventuell Sicherheiten |
| Wartungsverträge | Kündigen oder besser an einen anderen Betrieb übertragen | Übertragung nur mit Zustimmung des Kunden, Kundendaten nur datenschutzkonform weitergeben |
| Mitarbeiter | Kündigungen mit korrekten Fristen, Resturlaub, Zeugnisse | Sonderkündigungsschutz (Schwerbehinderung, Mutterschutz, Elternzeit) braucht behördliche Zustimmung |
| Auszubildende | Mit der Handwerkskammer einen neuen Ausbildungsbetrieb suchen | Frühzeitig ansprechen, Kammer vermittelt |
| Mietvertrag | Kündigungsfrist und Rückbaupflichten der Halle prüfen | Befristete Gewerbemietverträge sind oft nicht ordentlich kündbar, Nachmieter suchen |
| Leasing und Fahrzeuge | Ablösewerte anfragen, Fahrzeuge, Kran, Gerüst, Maschinen verwerten | Vertragsübernahme durch Käufer ist oft günstiger als Ablösung |
| Gewerbe | Gewerbeabmeldung nach § 14 GewO beim Gewerbeamt | Sonst kann die Behörde von Amts wegen abmelden |
| Handwerkskammer | Löschung in der Handwerksrolle, Handwerkskarte zurückgeben (§ 13 HwO) | Löschung zeitnah nach der Abmeldung beantragen |
| Versicherungen und BG | Betriebshaftpflicht, Fuhrpark, Berufsgenossenschaft anpassen | Nachhaftung für frühere Bauleistungen klären |
| Finanzamt | Aufgabebilanz, Umsatzsteuer, Aufgabeerklärung, Anträge nach § 16 Abs. 4 und § 34 Abs. 3 EStG | Steuerberater früh einbinden |
| Aufbewahrung | Unterlagen nach § 147 AO archivieren | Fristen vor der Schließung aktuell prüfen |
Gewährleistung bei Bauleistungen. Mängelansprüche bei einem Bauwerk verjähren nach § 634a BGB in fünf Jahren ab Abnahme, bei arglistig verschwiegenen Mängeln später. Wer als Zimmerer 2026 einen Dachstuhl abnimmt, haftet also bis 2031, auch wenn das Gewerbe längst abgemeldet ist. Ohne eigenen Betrieb lässt der Bauherr Mängel von Dritten beseitigen und verlangt die Kosten von Ihnen. Deshalb sind eine Liste aller offenen Fristen, ausreichende Rückstellungen und eine Vereinbarung mit einem Kollegenbetrieb Pflicht. Kosten aus späteren Mängeln können den Aufgabegewinn nachträglich mindern, das sollte Ihr Steuerberater im Blick haben.
Mitarbeiter. Die Kündigungsfristen des Arbeitgebers richten sich nach § 622 BGB, sofern der Tarifvertrag (etwa im Baugewerbe) nichts anderes regelt:
| Betriebszugehörigkeit | Kündigungsfrist |
|---|---|
| unter 2 Jahre | 4 Wochen zum 15. oder Monatsende |
| ab 2 / 5 / 8 Jahre | 1 / 2 / 3 Monate zum Monatsende |
| ab 10 / 12 / 15 Jahre | 4 / 5 / 6 Monate zum Monatsende |
| ab 20 Jahre | 7 Monate zum Monatsende |
Ihr langjähriger Vorarbeiter bestimmt damit oft den frühesten Schließungstermin. Ein Sozialplan ist nur Pflicht, wenn ein Betriebsrat besteht und das Unternehmen in der Regel mehr als 20 wahlberechtigte Arbeitnehmer hat (§ 111 BetrVG). Ab mehr als 20 Beschäftigten kann zudem eine Massenentlassungsanzeige bei der Agentur für Arbeit nötig sein (§ 17 KSchG).
Wie wird der Aufgabegewinn versteuert?
Der Aufgabegewinn ist die Summe aus den Erlösen für verkaufte Wirtschaftsgüter und dem gemeinen Wert der Wirtschaftsgüter, die Sie behalten, abzüglich Aufgabekosten und Buchwert des Betriebsvermögens (§ 16 Abs. 3 Satz 7 und 8 EStG). Dafür gelten dieselben Begünstigungen wie beim Verkauf:
- Freibetrag nach § 16 Abs. 4 EStG: 45.000 Euro auf Antrag, wenn Sie 55 Jahre alt oder dauernd berufsunfähig sind. Er sinkt um den Betrag, um den der Gewinn 136.000 Euro übersteigt, und wird nur einmal gewährt.
- Ermäßigter Steuersatz nach § 34 Abs. 3 EStG: 56 Prozent des durchschnittlichen Steuersatzes, mindestens 14 Prozent, für Gewinne bis 5 Mio. Euro, einmal im Leben, ebenfalls ab 55.
Erlöse aus laufenden Aufträgen bleiben laufender Gewinn. Bei einer GmbH fallen auf den Liquidationsgewinn Körperschaft- und Gewerbesteuer an, die Ausschüttung an Sie wird zusätzlich besteuert. Details zu Freibetrag und Tarifvergleich finden Sie in unserem Beitrag zu den Steuern beim Verkauf eines Handwerksbetriebs.
Die Falle Betriebsimmobilie. Behalten Sie die Werkhalle, wird sie mit dem gemeinen Wert entnommen. Die stillen Reserven werden versteuert, obwohl kein Euro fließt.
Vereinfachtes, fiktives Rechenbeispiel: Ein Dachdeckermeister, 63 Jahre, ledig, gibt sein Einzelunternehmen auf. Fahrzeuge, Kran, Gerüst und Maschinen bringen 110.000 Euro (Buchwert 25.000 Euro, Aufgabekosten 5.000 Euro). Die eigene Halle hat einen Verkehrswert von 420.000 Euro bei einem Buchwert von 120.000 Euro. Übrige Einkünfte im Aufgabejahr: 30.000 Euro. Grundtarif 2026 nach § 32a EStG, ohne Solidaritätszuschlag und Kirchensteuer.
| Ohne Halle | Mit entnommener Halle | |
|---|---|---|
| Gewinn aus Verwertung | 80.000 € | 80.000 € |
| Stille Reserven Halle | 0 € | 300.000 € |
| Aufgabegewinn | 80.000 € | 380.000 € |
| Freibetrag § 16 Abs. 4 EStG | 45.000 € | 0 € (abgeschmolzen) |
| Steuer auf den Gewinn, Regeltarif | 11.988 € | 160.812 € |
| Steuer mit ermäßigtem Satz § 34 Abs. 3 | 4.900 € (14 %) | 85.654 € (22,5 %) |
Mit Halle zahlt der Inhaber trotz ermäßigtem Satz rund 85.000 Euro Steuer, hat aber nur 110.000 Euro eingenommen. Eine Verpachtung des ganzen Betriebs kann die Aufgabe aufschieben (§ 16 Abs. 3b EStG).
Was kostet die Schließung eines Handwerksbetriebs?
Pauschale Beträge wären unseriös. Die Tabelle zeigt die typischen Kostentreiber.
| Kostenblock | Wodurch er entsteht | Wie Sie ihn senken |
|---|---|---|
| Löhne während der Kündigungsfristen | Mitarbeiter müssen bezahlt werden, auch wenn keine Aufträge mehr da sind | Auslaufende Baustellen auf die Fristen abstimmen, Übernahme durch andere Betriebe |
| Abfindungen und Aufhebungsverträge | Kein gesetzlicher Anspruch, aber oft Preis für schnelle Einigung | Sozialplan nur mit Betriebsrat, Team an Wettbewerber vermitteln |
| Miete und Rückbau | Restlaufzeit, Rückbau der Halle, Entsorgung | Nachmieter oder Käufer, der die Halle übernimmt |
| Leasing | Ablösesumme bei vorzeitiger Beendigung | Vertragsübernahme durch Käufer |
| Verwertungsverlust | Gebrauchte Fahrzeuge und Maschinen bringen einzeln wenig | Paketverkauf an einen Kollegenbetrieb |
| Gewährleistung und Bürgschaften | Nachbesserung durch Dritte, Avalprovisionen bis zur Rückgabe | Rückstellungen, Vereinbarung mit Kollegenbetrieb |
| Beratung und Formalien | Steuerberater, Aufgabebilanz, bei GmbH Notar, Register, Liquidation | Früh planen, Sperrjahr einrechnen |
| Steuern | Aufgabegewinn, insbesondere stille Reserven in Immobilien | Anträge nach § 16 Abs. 4 und § 34 Abs. 3 EStG, Gestaltung vorab prüfen |
Wann ist ein Verkauf die bessere Alternative?
Eine Schließung vernichtet den Wert, der nicht in Gegenständen steckt: Team, Kundenbeziehungen, Wartungsverträge, Ruf und Auftragsbestand. Genau dafür zahlen Käufer.
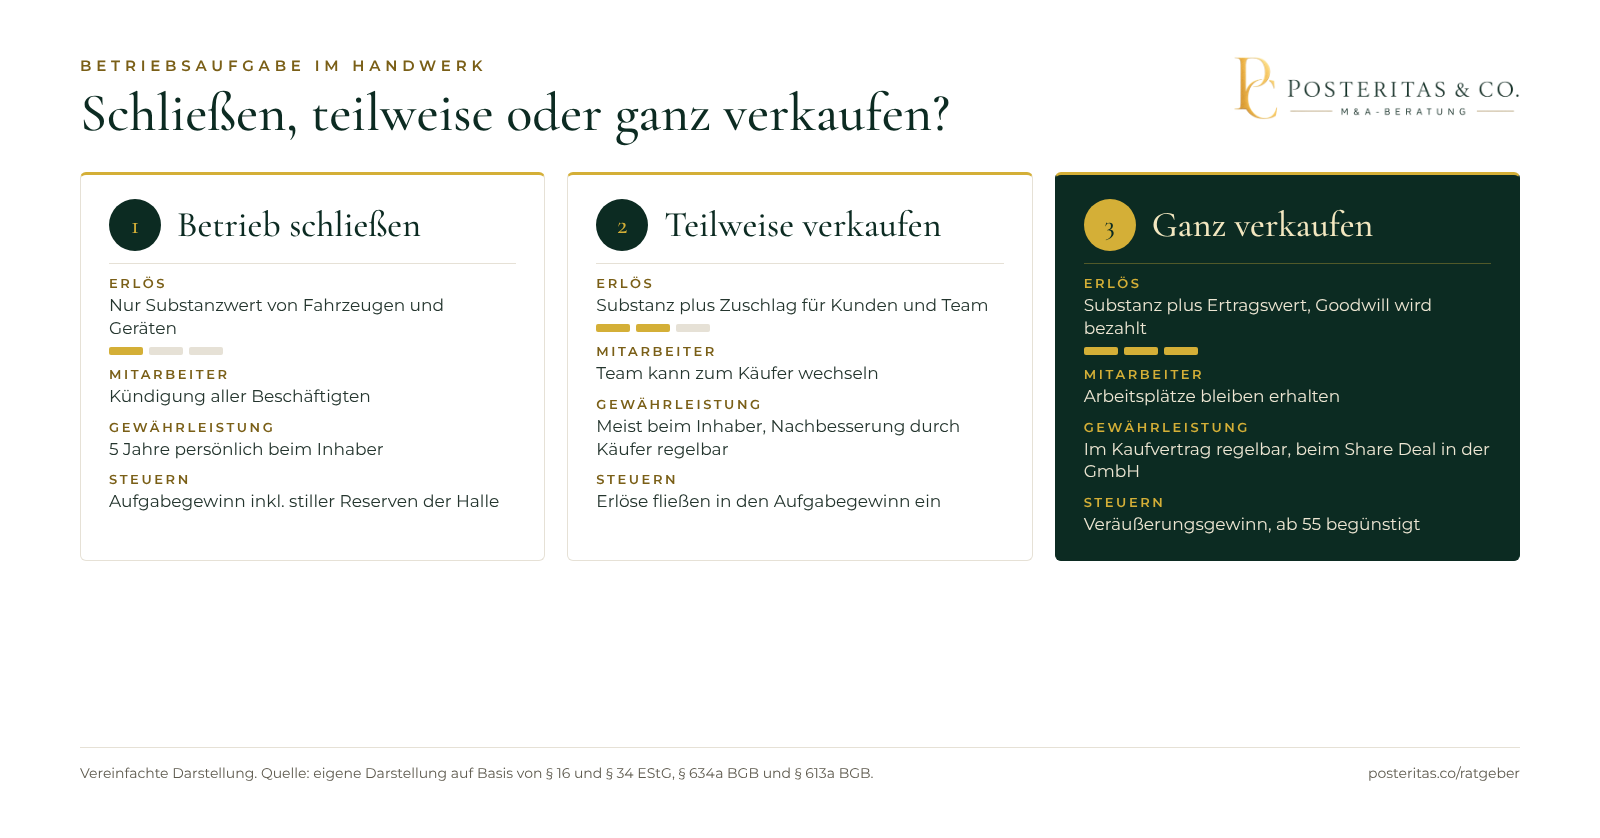
| Kriterium | Betriebsaufgabe | Teilverkauf (Kundenstamm, Team, Geräte) | Verkauf des ganzen Betriebs |
|---|---|---|---|
| Erlös | Nur Substanzwert, oft unter Buchwert | Substanz plus Zuschlag für Kunden und Team | Substanz plus Ertragswert, Goodwill wird bezahlt |
| Aufwand | Hoch: Kündigungen, Abwicklung, Behörden | Mittel: Abgrenzung von Verträgen und Personal | Mittel bis hoch: Vorbereitung, Käufersuche, Verhandlung |
| Mitarbeiter | Kündigung aller Beschäftigten | Übernahme durch Käufer möglich, bei Betriebsteil gilt § 613a BGB | Arbeitsverhältnisse gehen über (§ 613a BGB) oder bleiben bei der GmbH |
| Steuern | Aufgabegewinn nach § 16 Abs. 3, Begünstigung ab 55 | Erlöse fließen in den Aufgabegewinn ein, Teilbetrieb kann begünstigt sein | Veräußerungsgewinn nach § 16 Abs. 1, Begünstigung ab 55 |
| Gewährleistung | Bleibt vollständig beim Inhaber | Bleibt meist beim Inhaber, Käufer kann Nachbesserung übernehmen | Beim Share Deal in der Gesellschaft, beim Asset Deal vertraglich regelbar |
Verkauf an einen Wettbewerber. Für einen Nachbarbetrieb, der Fachkräfte sucht, ist Ihr Team mit Meister oft mehr wert als jede Maschine. Ein Komplettverkauf als Asset Deal oder als Anteilsverkauf der GmbH erspart Ihnen Kündigungen, Abwicklung und Liquidationsjahr. Wie ein solcher Prozess abläuft, beschreibt unser Leitfaden zum Verkauf eines Handwerksbetriebs.
Teilverkauf. Auch wenn der Betrieb als Ganzes keinen Käufer findet, lassen sich Teile verkaufen: die Wartungssparte eines SHK-Betriebs an eine Gebäudetechnikgruppe, der Kundenstamm eines Malers an einen Kollegen, Gerüst und Fahrzeuge im Paket. Mit der Übernahme des Teams sinken Ihre Schließungskosten deutlich. Ein realistischer Wert, etwa nach dem AWH-Verfahren, zeigt, was die Teile wert sind.
Zeit nutzen. Wer noch zwei bis drei Jahre hat, sollte weitersuchen, siehe Handwerksbetrieb: Nachfolger gesucht.
Welche Rolle spielt die Handwerkskammer bei der Betriebsaufgabe?
Die Kammer ist Behörde und Berater zugleich:
- Löschung: Sie löscht die Eintragung in der Handwerksrolle auf Antrag oder von Amts wegen, Sie geben die Handwerkskarte zurück (§ 13 HwO).
- Betriebsberatung: Die Betriebsberater der Kammern beraten kostenfrei oder günstig zu Nachfolge, Bewertung und Aufgabe. Wertgutachten nach dem AWH-Standard erstellen die Wert ermittelnden Berater der Kammern.
- Nachfolgebörsen: Über Kammerbörsen und nexxt-change lassen sich auch Teilbetriebe anbieten.
- Auszubildende: Die Kammer hilft, Auszubildende in andere Betriebe zu vermitteln.
Wie gehen Sie jetzt am besten vor?
Entscheiden Sie nicht unter Zeitdruck. Lassen Sie zuerst drei Zahlen ermitteln: den Nettoerlös einer Betriebsaufgabe nach Kosten und Steuern, den realistischen Wert bei einem Komplett- oder Teilverkauf und die Steuerlast mit und ohne Betriebsimmobilie. Erst der Vergleich zeigt, ob Schließen wirklich die beste Lösung für Ihren Ruhestand ist.
Wenn Sie prüfen möchten, ob ein Wettbewerber, eine Gruppe oder ein Investor Ihren Betrieb oder Teile davon übernehmen würde, unterstützen wir Sie diskret im Rahmen unserer Nachfolgeregelung.
Quellen
- KfW-Nachfolge-Monitoring Mittelstand 2025 (Fokus Volkswirtschaft Nr. 526), KfW Research, 2026
- Unternehmensnachfolge-Report 2025, DIHK, 2025
- Betriebsnachfolge im Handwerk, Zentralverband des Deutschen Handwerks (ZDH)
- § 16 Einkommensteuergesetz (Veräußerung des Betriebs), Bundesministerium der Justiz, gesetze-im-internet.de
- § 34 Einkommensteuergesetz (Außerordentliche Einkünfte), Bundesministerium der Justiz, gesetze-im-internet.de
- § 32a Einkommensteuergesetz (Einkommensteuertarif), Bundesministerium der Justiz, gesetze-im-internet.de
- § 634a Bürgerliches Gesetzbuch (Verjährung der Mängelansprüche), Bundesministerium der Justiz, gesetze-im-internet.de
- § 622 Bürgerliches Gesetzbuch (Kündigungsfristen), Bundesministerium der Justiz, gesetze-im-internet.de
- § 14 Gewerbeordnung (Anzeigepflicht), Bundesministerium der Justiz, gesetze-im-internet.de
- § 13 Handwerksordnung (Löschung der Eintragung), Bundesministerium der Justiz, gesetze-im-internet.de
- § 147 Abgabenordnung (Ordnungsvorschriften für die Aufbewahrung von Unterlagen), Bundesministerium der Justiz, gesetze-im-internet.de
- § 73 GmbH-Gesetz (Sperrjahr), Bundesministerium der Justiz, gesetze-im-internet.de
- §§ 111, 112a Betriebsverfassungsgesetz (Betriebsänderungen, Sozialplan), Bundesministerium der Justiz, gesetze-im-internet.de
- § 17 Kündigungsschutzgesetz (Anzeigepflicht bei Massenentlassungen), Bundesministerium der Justiz, gesetze-im-internet.de
- § 613a Bürgerliches Gesetzbuch (Betriebsübergang), Bundesministerium der Justiz, gesetze-im-internet.de
Häufige Fragen
Was muss ich bei einer Betriebsaufgabe im Handwerk zuerst tun?
Zuerst den Zeitplan festlegen und rückwärts rechnen: Die längste Kündigungsfrist Ihrer Mitarbeiter, die Restlaufzeit von Miet- und Leasingverträgen und der Abschluss laufender Baustellen bestimmen den frühesten realistischen Schließungstermin. Parallel sollten Sie mit Steuerberater und Handwerkskammer prüfen, ob ein Verkauf oder Teilverkauf möglich ist.
Wer haftet nach der Schließung für Mängel an Bauleistungen?
Als Einzelunternehmer haften Sie persönlich weiter. Mängelansprüche bei Bauwerken verjähren nach § 634a BGB in fünf Jahren ab Abnahme, die Gewerbeabmeldung ändert daran nichts. Bei einer GmbH müssen bekannte und streitige Verbindlichkeiten vor der Verteilung des Vermögens getilgt oder sichergestellt werden (§ 73 GmbHG).
Wie wird der Aufgabegewinn versteuert?
Die Betriebsaufgabe gilt nach § 16 Abs. 3 EStG als Veräußerung. Aufgabegewinn ist der Erlös aus verkauften Wirtschaftsgütern plus der gemeine Wert behaltener Wirtschaftsgüter, abzüglich Aufgabekosten und Buchwert. Ab 55 Jahren gibt es auf Antrag den Freibetrag von 45.000 Euro (abschmelzend ab 136.000 Euro Gewinn) und einmal im Leben den ermäßigten Steuersatz nach § 34 Abs. 3 EStG.
Muss ich bei der Schließung einen Sozialplan aufstellen?
Nur wenn ein Betriebsrat besteht und das Unternehmen in der Regel mehr als 20 wahlberechtigte Arbeitnehmer hat (§§ 111, 112 BetrVG). In den meisten kleinen Handwerksbetrieben gibt es keinen Betriebsrat. Dann gelten die Kündigungsfristen nach § 622 BGB oder dem Tarifvertrag, ein gesetzlicher Abfindungsanspruch besteht grundsätzlich nicht.
Was passiert mit der Eintragung in der Handwerksrolle?
Mit der Aufgabe entfallen die Voraussetzungen für die Eintragung. Die Handwerkskammer löscht sie auf Antrag oder von Amts wegen (§ 13 HwO), die Handwerkskarte geben Sie zurück. Die Gewerbeabmeldung nach § 14 GewO erfolgt beim Gewerbeamt Ihrer Gemeinde.
Wie lange muss ich Unterlagen nach der Schließung aufbewahren?
Nach § 147 AO in der aktuellen Fassung zehn Jahre für Bücher, Inventare und Jahresabschlüsse, acht Jahre für Buchungsbelege und sechs Jahre für Handels- und Geschäftsbriefe. Die Fristen beginnen mit dem Ende des jeweiligen Kalenderjahres. Bauverträge, Abnahmeprotokolle und Aufmaße sollten Sie zusätzlich mindestens bis zum Ende aller Gewährleistungsfristen behalten.
Lohnt sich ein Verkauf auch, wenn der Betrieb klein ist?
Oft ja, zumindest in Teilen. Wettbewerber suchen Fachkräfte, Wartungsverträge und Kundenstämme. Schon der Verkauf von Kundenstamm, Fahrzeugen und Geräten an einen Kollegenbetrieb, verbunden mit der Übernahme des Teams, bringt meist mehr als die Einzelverwertung und erspart Kündigungen.
Kann ich den Betrieb schließen und trotzdem Rente beziehen?
Ja. Die Schließung ist für viele Inhaber der Schritt in den Ruhestand. Entscheidend ist, was netto übrig bleibt: Ab 55 Jahren sind Aufgabe- und Veräußerungsgewinne steuerlich begünstigt. Ein Verkauf mit Kaufpreis, Verkäuferdarlehen oder Beratervertrag kann die Altersvorsorge spürbar besser absichern als die reine Liquidation.