
Wer einen Handwerksbetrieb verkaufen will, unterschätzt oft die Steuern. In der ZDH-Sonderumfrage zur Betriebsnachfolge nannten 31 Prozent der Inhaber das Thema Steuern als Herausforderung. Der Überblick im Beitrag Handwerksbetrieb verkaufen erklärt die Grundregeln. Hier gehen wir tiefer: wie der Gewinn ermittelt wird, wann Freibetrag und ermäßigter Steuersatz greifen, was bei GmbH, Personengesellschaft und Betriebsimmobilie gilt und welche Gestaltungen Vorlauf brauchen. Alle Werte gelten für den Veranlagungszeitraum 2026.
Wichtiger Hinweis: Dieser Beitrag ist keine Steuerberatung. Die Beispiele sind vereinfacht. Lassen Sie jeden Verkauf von Ihrem Steuerberater durchrechnen, bevor Sie einen Letter of Intent unterschreiben.
Wie wird der Veräußerungsgewinn berechnet?
Versteuert wird nicht der Kaufpreis, sondern der Veräußerungsgewinn. Nach § 16 Abs. 2 EStG ist das der Betrag, um den der Veräußerungspreis nach Abzug der Veräußerungskosten den Wert des Betriebsvermögens übersteigt. Dieser Buchwert wird auf den Verkaufsstichtag per Bilanz ermittelt, auch wenn Sie bisher eine Einnahmenüberschussrechnung gemacht haben.
Im Bauhandwerk hat das Folgen. Ein Dachdecker oder Zimmerer mit weitgehend abgeschriebenem Fuhrpark, Kran und Gerüst hat einen niedrigen Buchwert. Fast der gesamte Kaufpreis wird dann zu Gewinn. Zum Veräußerungspreis zählen auch übernommene Verbindlichkeiten und der Wert einer Betriebsimmobilie, die Sie zurückbehalten. Veräußerungskosten sind etwa Notar, Berater, Gutachten und Makler. Laufende Gewinne bis zum Stichtag, zum Beispiel aus Teilschlussrechnungen auf Baustellen, sind dagegen normaler Gewinn und nicht begünstigt.
Wer bekommt den Freibetrag nach § 16 Abs. 4 EStG?
Den Freibetrag erhalten Sie auf Antrag, wenn Sie das 55. Lebensjahr vollendet haben oder im sozialversicherungsrechtlichen Sinne dauernd berufsunfähig sind. Er beträgt 45.000 Euro und wird nur einmal im Leben gewährt. Er ermäßigt sich um den Betrag, um den der Gewinn 136.000 Euro übersteigt.
| Veräußerungsgewinn | Abschmelzung | Verbleibender Freibetrag | Steuerpflichtiger Gewinn |
|---|---|---|---|
| 40.000 € | 0 € | 45.000 € (davon 40.000 € genutzt) | 0 € |
| 136.000 € | 0 € | 45.000 € | 91.000 € |
| 150.000 € | 14.000 € | 31.000 € | 119.000 € |
| 170.000 € | 34.000 € | 11.000 € | 159.000 € |
| ab 181.000 € | 45.000 € | 0 € | voller Gewinn |
Zwei Details sind wichtig. Erstens gilt das Alter im Zeitpunkt der Veräußerung, ein Verkaufstermin kurz nach dem 55. Geburtstag kann sich also lohnen. Zweitens ist der Freibetrag auch dann verbraucht, wenn Sie ihn nur teilweise nutzen, etwa bei einem Gewinn von 40.000 Euro. Wer später noch einen größeren Betrieb oder Anteil verkaufen will, sollte das vorher prüfen lassen.
Ermäßigter Steuersatz oder Fünftelregelung: was ist günstiger?
§ 34 EStG bietet zwei Wege für außerordentliche Einkünfte. Die Fünftelregelung nach Absatz 1 gilt für jeden Veräußerungsgewinn nach § 16 EStG, unabhängig vom Alter. Sie rechnet so, als würde der Gewinn auf fünf Jahre verteilt, und glättet nur die Progression. Bei hohen übrigen Einkünften bringt sie wenig.
Der ermäßigte Steuersatz nach Absatz 3 ist deutlich stärker. Er beträgt 56 Prozent des durchschnittlichen Steuersatzes auf das gesamte Einkommen, mindestens 14 Prozent. Er gilt für Gewinne bis 5 Mio. Euro, setzt das 55. Lebensjahr oder dauernde Berufsunfähigkeit voraus und ist nur einmal im Leben möglich. Achtung: Wer für den Gewinn eine Rücklage nach § 6b EStG bildet, verliert beide Begünstigungen.
Rechenbeispiel 1: Dachdeckerbetrieb als Einzelunternehmen (vereinfacht und fiktiv)
Ein Dachdeckermeister, 62 Jahre, ledig, verkauft sein Einzelunternehmen mit elf Mitarbeitern an einen Wettbewerber. Kaufpreis 420.000 Euro, Veräußerungskosten 20.000 Euro, Buchwert 230.000 Euro. Der Veräußerungsgewinn beträgt 170.000 Euro, der Freibetrag 11.000 Euro. Seine übrigen Einkünfte im Verkaufsjahr betragen 40.000 Euro. Gerechnet wird mit dem Grundtarif 2026 nach § 32a EStG (Grundfreibetrag 12.348 Euro), ohne Solidaritätszuschlag und Kirchensteuer.
| Variante | Steuerpflichtiger Gewinn | Einkommensteuer auf den Gewinn |
|---|---|---|
| Unter 55, Regeltarif | 170.000 € | 69.855 € |
| Unter 55, Fünftelregelung | 170.000 € | 63.675 € |
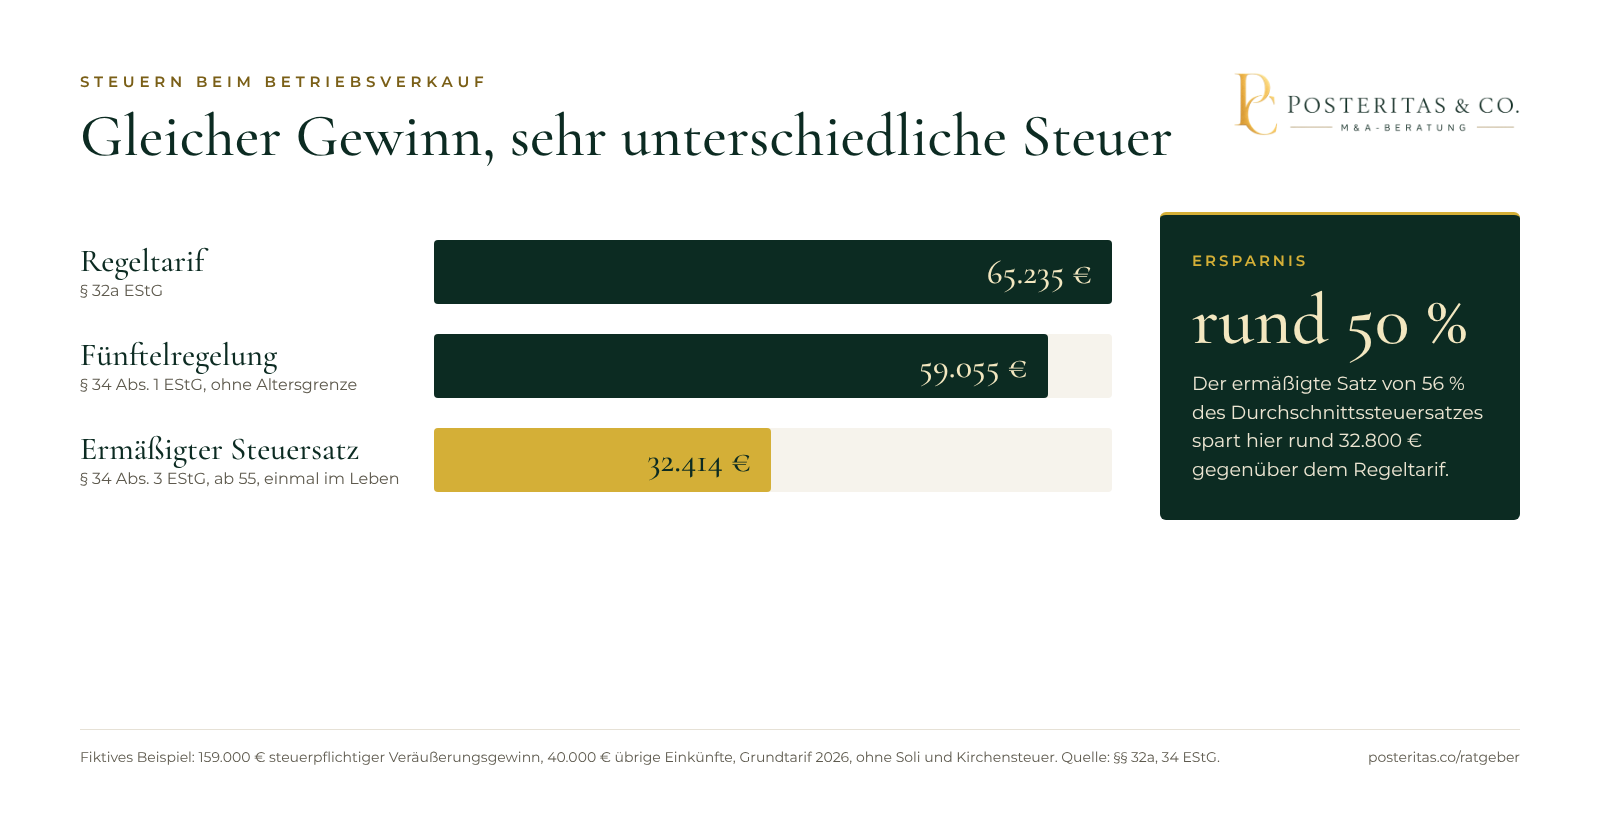
| Ab 55, Freibetrag + Regeltarif | 159.000 € | 65.235 € |
| Ab 55, Freibetrag + Fünftelregelung | 159.000 € | 59.055 € |
| Ab 55, Freibetrag + ermäßigter Satz § 34 Abs. 3 (20,4 %) | 159.000 € | 32.414 € |
Der ermäßigte Steuersatz spart hier rund 33.000 Euro gegenüber dem Regeltarif. Der Freibetrag allein bringt nur rund 4.600 Euro, weil er bereits zum großen Teil abgeschmolzen ist.
Was gilt bei Personengesellschaft und GmbH?
Die Rechtsform bestimmt, welche Regeln greifen. Für Gesellschafter einer GbR, OHG oder GmbH & Co. KG gilt beim Verkauf des gesamten Mitunternehmeranteils dasselbe wie beim Einzelunternehmen. Wer nur einen Teil seines Anteils verkauft, etwa schrittweise an einen Junior, erzielt nach § 16 Abs. 1 Satz 2 EStG laufenden Gewinn ohne Begünstigung.
Bei der GmbH verkaufen Sie meist Anteile. Liegt Ihre Beteiligung bei mindestens 1 Prozent, gilt § 17 EStG mit dem Teileinkünfteverfahren: 60 Prozent des Gewinns sind steuerpflichtig, entsprechend nur 60 Prozent der Kosten abziehbar. Freibetrag ab 55 und § 34 EStG gelten hier nicht. Der Freibetrag nach § 17 Abs. 3 EStG (9.060 Euro) ist bei Handwerksbetrieben praktisch bedeutungslos. Ein Anteilsverkauf ist für Sie gewerbesteuerfrei.
Verkauft dagegen die GmbH selbst ihren Betrieb im Asset Deal, versteuert sie den Gewinn mit Körperschaftsteuer (15 Prozent, nach § 23 KStG ab 2028 schrittweise sinkend bis 10 Prozent ab 2032) und Gewerbesteuer. Wenn das Geld danach an Sie ausgeschüttet wird, fällt noch einmal Steuer an. Mehr zur Verkaufsform lesen Sie im Beitrag GmbH verkaufen.
Rechenbeispiel 2: Elektro-GmbH, Share Deal gegen Asset Deal (vereinfacht und fiktiv)
Ein Elektromeister hält privat 100 Prozent an einer GmbH mit 25.000 Euro Stammkapital. Kaufpreis 900.000 Euro, Veräußerungskosten 25.000 Euro, übrige Einkünfte 40.000 Euro, Grundtarif 2026. Für den Asset Deal nehmen wir einen Gewinn der GmbH von ebenfalls 850.000 Euro, Gewerbesteuer-Hebesatz 400 Prozent und eine Ausschüttung mit Abgeltungsteuer an. Soli und Kirchensteuer bleiben außen vor.
| Position | Share Deal (Anteile, privat) | Asset Deal durch die GmbH + Ausschüttung |
|---|---|---|
| Gewinn | 850.000 € | 850.000 € (in der GmbH) |
| Steuerpflichtig | 510.000 € (60 %) | 850.000 € |
| Steuer auf Ebene GmbH | entfällt | rund 246.500 € (15 % KSt + 14 % GewSt) |
| Steuer auf Ebene Inhaber | rund 220.800 € | rund 150.900 € (25 % auf 603.500 €) |
| Steuer gesamt | rund 220.800 € | rund 397.400 € |
| Netto vom Gewinn | rund 629.200 € | rund 452.600 € |
Deshalb bevorzugen Verkäufer den Share Deal. Käufer im Bau wollen oft trotzdem einen Asset Deal, um Abschreibungen zu nutzen und Gewährleistungsrisiken aus alten Bauvorhaben auszuschließen. Die Differenz wird zur Verhandlungsmasse beim Preis.
Fällt beim Verkauf Gewerbesteuer an?
Für Einzelunternehmer in der Regel nicht. Der Gewinn aus der Veräußerung oder Aufgabe des ganzen Betriebs durch eine natürliche Person gehört nicht zum Gewerbeertrag. § 7 Satz 2 GewStG erfasst Veräußerungsgewinne bei Mitunternehmerschaften nur, soweit sie nicht auf eine unmittelbar beteiligte natürliche Person entfallen, also etwa auf eine Komplementär-GmbH oder eine Holding. Ausnahmen, bei denen doch Gewerbesteuer anfällt:
- Teilanteile: Der Verkauf eines Teils eines Mitunternehmeranteils ist laufender, gewerbesteuerpflichtiger Gewinn.
- Umwandlung aus der GmbH: Wird ein Betrieb innerhalb von fünf Jahren nach Umwandlung einer GmbH in ein Einzelunternehmen oder eine Personengesellschaft veräußert, ist der Gewinn nach § 18 Abs. 3 UmwStG gewerbesteuerpflichtig.
- Gleiche Personen auf beiden Seiten: Verkaufen Sie an eine Gesellschaft, an der Sie selbst beteiligt sind, gilt der Gewinn insoweit als laufender Gewinn (§ 16 Abs. 2 Satz 3 EStG).
Was passiert mit der Betriebsimmobilie?
Die Werkhalle mit Lager und Büro ist in vielen Bau- und Ausbaubetrieben der größte Steuerposten. Gehört sie zum Betriebsvermögen und behalten Sie sie, gilt sie als entnommen. Die stillen Reserven, also Verkehrswert minus Buchwert, erhöhen den Veräußerungsgewinn. Bei Hallen, die seit Jahrzehnten abgeschrieben werden, ist das schnell ein sechsstelliger Betrag ohne Geldzufluss. Gute Nachricht: Wird der Betrieb in einem Akt veräußert und die Halle dabei entnommen, ist der Gewinn insgesamt nach §§ 16, 34 EStG begünstigt.
Die gefährlichste Falle ist die Betriebsaufspaltung. Typischer Fall: Der Inhaber besitzt die Halle privat und vermietet sie an seine GmbH, die er beherrscht. Steuerlich ist die Halle dann Betriebsvermögen eines Besitzunternehmens, und die GmbH-Anteile gehören ebenfalls dazu. Verkauft er die Anteile, entfällt die Verflechtung. Das kann eine Betriebsaufgabe auslösen, bei der auch die stillen Reserven der Halle versteuert werden, obwohl er sie behält. Prüfen Sie das mindestens ein Jahr vor dem Verkauf, damit noch Zeit für eine Lösung bleibt.
Wechselt die Immobilie den Eigentümer, fällt Grunderwerbsteuer an. Den Satz legen die Länder fest, derzeit zwischen 3,5 Prozent in Bayern und 6,5 Prozent etwa in Nordrhein-Westfalen oder im Saarland (Übersicht). Auch ein Share Deal kann sie auslösen: Gehen innerhalb von zehn Jahren mindestens 90 Prozent der Anteile einer grundbesitzenden Gesellschaft auf neue Gesellschafter über, gilt das nach § 1 Abs. 2a und 2b GrEStG als Grundstückserwerb. Beim Komplettverkauf einer GmbH mit eigener Halle ist das der Normalfall.
Wann ist der Verkauf umsatzsteuerfrei?
Wird der Betrieb im Ganzen an einen Unternehmer übertragen, ist das eine Geschäftsveräußerung nach § 1 Abs. 1a UStG und nicht umsatzsteuerbar. Der Käufer tritt an Ihre Stelle, auch bei laufenden Vorsteuerberichtigungen. Eine Geschäftsveräußerung kann nach Verwaltungsauffassung auch vorliegen, wenn die Halle nicht verkauft, sondern langfristig an den Käufer vermietet wird. Werden nur Fahrzeuge und Maschinen verkauft, liegt keine Geschäftsveräußerung vor, dann ist Umsatzsteuer zu berechnen. Ein Kaufvertrag sollte deshalb eine Umsatzsteuerklausel enthalten, die für den Fall einer abweichenden Beurteilung eine Nachberechnung erlaubt.
Was ändert sich bei Ratenzahlung oder Rente?
Viele Übergaben an Mitarbeiter oder Gesellen mit Meisterbrief laufen über Raten. Feste Raten mit kurzer Laufzeit werden beim Verkauf sofort versteuert, maßgeblich ist der Barwert. Bei einer Leibrente oder Raten über mehr als zehn Jahre mit Versorgungscharakter haben Sie nach R 16 Abs. 11 EStR ein Wahlrecht:
- Sofortbesteuerung: Der Barwert ist Veräußerungspreis, Freibetrag und ermäßigter Steuersatz gelten.
- Zuflussbesteuerung: Steuer fällt erst an, wenn die Zahlungen Buchwert und Kosten übersteigen, dann aber ohne Begünstigung. Der Zinsanteil ist sofort steuerpflichtig.
Der BFH hat das Wahlrecht im Urteil X R 6/20 auch für eine Betriebsaufgabe bestätigt (PwC). Details und Risiken zeigt der Beitrag Betrieb verkaufen auf Rentenbasis.
Welche Gestaltungen brauchen Vorlauf?
Die bekanntesten Gestaltungen funktionieren nur mit mehreren Jahren Abstand zum Verkauf. Wer sie kurz vor dem Notartermin umsetzt, verliert oft mehr, als er spart.
| Gestaltung | Idee | Sperrfrist und Haken |
|---|---|---|
| Holding-GmbH über der Betriebs-GmbH | Verkauft die Holding die Anteile, sind nach § 8b KStG 95 Prozent steuerfrei | Einbringung der Anteile löst nach § 22 Abs. 2 UmwStG eine Sperrfrist von sieben Jahren aus, der Erlös liegt in der Holding |
| Einzelunternehmen in GmbH umwandeln | Später Share Deal statt Asset Deal | Verkauf innerhalb von sieben Jahren löst Einbringungsgewinn I aus, ohne § 16 Abs. 4 und § 34 EStG, jährlich um ein Siebtel sinkend |
| GmbH in Personengesellschaft umwandeln | Zugang zu §§ 16, 34 EStG | Gewerbesteuerpflicht für fünf Jahre nach § 18 Abs. 3 UmwStG |
| Verkaufszeitpunkt steuern | Verkauf nach dem 55. Geburtstag, Jahr mit niedrigen übrigen Einkünften | Laufende Gewinne bis zum Stichtag möglichst gering halten |
| Betriebsaufspaltung auflösen | Halle vor dem Verkauf geordnet zuordnen | Braucht Zeit und eine Bewertung der Immobilie |
Welche Variante passt, hängt von Alter, Rechtsform, Immobilie und Käufertyp ab. Gruppen und Investoren im Bau kaufen häufig Anteile, Wettbewerber aus der Region eher Vermögenswerte. Wie Käufer bei Bauunternehmen strukturieren, lesen Sie im Beitrag Bauunternehmen verkaufen.
Wie gehen Sie steuerlich am besten vor?
Klären Sie die Steuerfragen, bevor Sie mit Käufern über Preis und Struktur sprechen. Lassen Sie von Ihrem Steuerberater drei Dinge rechnen: den voraussichtlichen Veräußerungsgewinn nach heutigem Buchwert, die Steuer mit und ohne § 34 Abs. 3 EStG und die Folgen für Ihre Immobilie. Daraus ergibt sich, welche Verkaufsform Sie anstreben und welchen Nettoerlös Sie realistisch erwarten können. Wir stimmen Bewertung, Käuferansprache und Vertragsstruktur eng mit Ihrem Steuerberater ab. Wenn Sie den Verkauf in den nächsten Jahren planen, sprechen Sie uns zur Verkaufsvorbereitung an.
Quellen
- § 16 EStG Veräußerung des Betriebs, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 34 EStG Außerordentliche Einkünfte, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 32a EStG Einkommensteuertarif (ab Veranlagungszeitraum 2026), Bundesministerium der Justiz (gesetze-im-internet.de), 2026
- § 17 EStG Veräußerung von Anteilen an Kapitalgesellschaften, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 7 GewStG Gewerbeertrag, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 1 UStG Steuerbare Umsätze (Abs. 1a Geschäftsveräußerung), Bundesministerium der Justiz (gesetze-im-internet.de)
- § 22 UmwStG Besteuerung des Anteilseigners, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 23 KStG Steuersatz, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 1 GrEStG Erwerbsvorgänge, Bundesministerium der Justiz (gesetze-im-internet.de)
- BFH-Urteil X R 6/20 zum Wahlrecht bei wiederkehrenden Bezügen, PwC Blog Steuern und Recht, 2022
- Sonderumfrage Betriebsnachfolge im Handwerk, ZDH, 2021
Häufige Fragen
Kann ich meinen Handwerksbetrieb steuerfrei verkaufen?
Vollständig steuerfrei ist ein Verkauf nur, wenn der Veräußerungsgewinn den Freibetrag von 45.000 Euro nach § 16 Abs. 4 EStG nicht übersteigt. Voraussetzung ist, dass Sie 55 Jahre alt oder dauernd berufsunfähig sind und den Freibetrag noch nie genutzt haben. Bei größeren Gewinnen bleibt der ermäßigte Steuersatz als wichtigster Hebel.
Wie hoch ist der Freibetrag bei einer Betriebsveräußerung ab 55?
Der Freibetrag beträgt 45.000 Euro. Er sinkt um den Betrag, um den der Veräußerungsgewinn 136.000 Euro übersteigt. Ab einem Gewinn von 181.000 Euro entfällt er vollständig. Er wird nur auf Antrag und nur einmal im Leben gewährt.
Was ist besser: Fünftelregelung oder ermäßigter Steuersatz?
Wer 55 Jahre alt ist und den Antrag noch nicht verbraucht hat, fährt mit dem ermäßigten Steuersatz nach § 34 Abs. 3 EStG fast immer besser. Die Fünftelregelung nach § 34 Abs. 1 EStG greift automatisch, bringt bei hohen übrigen Einkünften aber wenig. Sie ist die Rückfallebene für jüngere Verkäufer.
Wie werden GmbH-Anteile beim Verkauf besteuert?
Hält eine Privatperson mindestens 1 Prozent, gilt § 17 EStG. Nach dem Teileinkünfteverfahren sind 40 Prozent des Gewinns steuerfrei und 60 Prozent mit dem persönlichen Steuersatz zu versteuern. Freibetrag ab 55 und ermäßigter Steuersatz gelten dafür nicht.
Fällt beim Verkauf eines Einzelunternehmens Gewerbesteuer an?
In der Regel nicht. Der Gewinn aus der Veräußerung eines ganzen Betriebs durch eine natürliche Person gehört nicht zum Gewerbeertrag. Ausnahmen bestehen etwa beim Verkauf nur eines Teils eines Mitunternehmeranteils oder innerhalb von fünf Jahren nach einer Umwandlung aus einer GmbH.
Muss ich beim Betriebsverkauf Umsatzsteuer berechnen?
Nein, wenn der Betrieb im Ganzen an einen Unternehmer übergeht. Diese Geschäftsveräußerung ist nach § 1 Abs. 1a UStG nicht steuerbar. Der Kaufvertrag sollte trotzdem eine Klausel enthalten, falls das Finanzamt das später anders sieht.
Was passiert steuerlich mit meiner Betriebshalle, wenn ich sie behalte?
Gehört die Halle zum Betriebsvermögen, wird sie beim Verkauf entnommen. Die stillen Reserven, also Verkehrswert minus Buchwert, erhöhen dann den Veräußerungsgewinn. Bei einer Betriebsaufspaltung kann der Verkauf der GmbH-Anteile sogar eine Aufgabe des Besitzunternehmens auslösen.
Wann sollte ich den Steuerberater einbinden?
Spätestens bei der Entscheidung über die Verkaufsform, besser zwei bis drei Jahre vorher. Umstrukturierungen wie Holding oder Umwandlung lösen Sperrfristen aus, und die Wahl zwischen Einmalzahlung und Raten verändert die Steuerlast deutlich.