
Die Betriebsnachfolge im Handwerk ist kein Termin, sondern ein Prozess. Wer einen Dachdecker-, SHK- oder Elektrobetrieb übergibt, überträgt nicht nur Werkstatt, Fuhrpark und Kundenstamm, sondern auch Eintragungen in der Handwerksrolle, Arbeitsverhältnisse, laufende Bauaufträge und Bürgschaften. Laut ZDH brauchen mindestens 125.000 Familienbetriebe im Handwerk in den nächsten fünf Jahren eine Nachfolge. Dieser Beitrag behandelt den Ablauf der Übergabe selbst. Wie Sie einen geeigneten Nachfolger finden, lesen Sie in unserem Beitrag Handwerksbetrieb: Nachfolger gesucht.
Wie lange dauert eine Betriebsübergabe im Handwerk?
Rechnen Sie mit drei bis fünf Jahren vom ersten Beratungsgespräch bis zum vollständigen Rückzug. Die DIHK empfiehlt laut KfW Nachfolge-Monitoring mindestens drei Jahre Vorbereitung. Der DIHK-Nachfolgereport 2025 zeigt das Gegenteil in der Praxis: 38 Prozent der beratenen Inhaber bereiten zu spät vor, oft nur ein bis zwei Jahre.
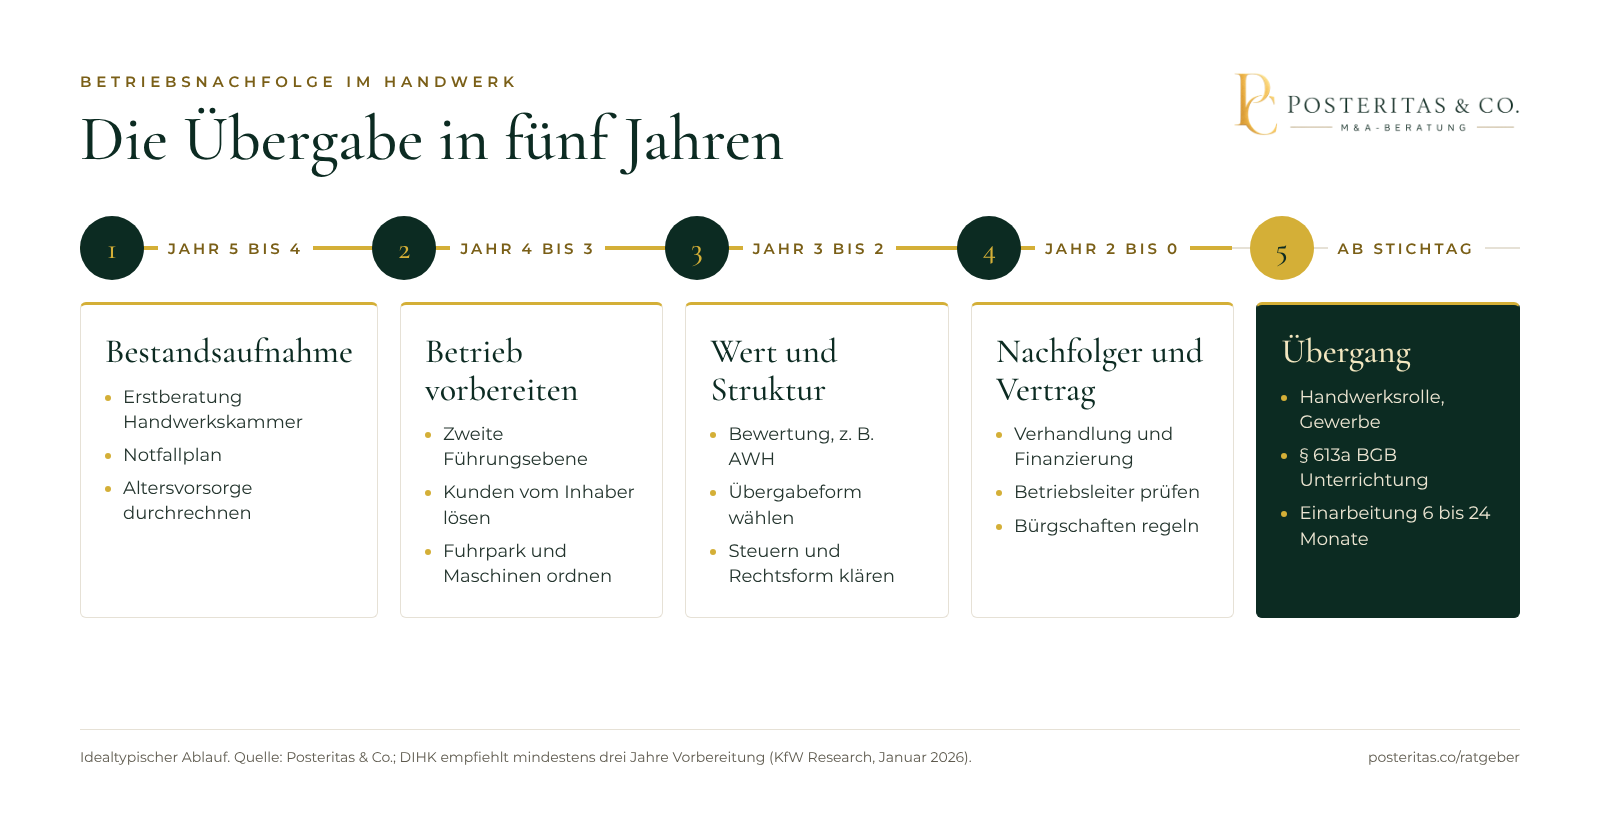
| Zeitpunkt | Schwerpunkt | Typische Aufgaben im Bauhandwerk |
|---|---|---|
| Jahr 5 bis 4 vor Übergabe | Bestandsaufnahme | Erstberatung bei der Handwerkskammer, Notfallplan, Wunsch-Übergabeform klären, private Altersversorgung durchrechnen |
| Jahr 4 bis 3 | Betrieb übergabefähig machen | Zweite Führungsebene aufbauen (Bauleiter, Obermeister), Abhängigkeit vom Inhaber bei Kunden und Kalkulation senken, Fuhrpark und Maschinen ordnen |
| Jahr 3 bis 2 | Bewertung und Struktur | Unternehmenswert ermitteln, Übergabeform und Rechtsform festlegen, steuerliche Gestaltung mit Steuerberater, ggf. GmbH gründen |
| Jahr 2 bis 1 | Nachfolger und Verhandlung | Gespräche, Vertraulichkeitsvereinbarung, Prüfung durch den Nachfolger, Finanzierung, Vertragsentwurf |
| Übergabestichtag | Vollzug | Notar bzw. Vertrag, Handwerksrolle, Gewerbeummeldung, § 613a-Unterrichtung, Umstellung von Verträgen und Bürgschaften |
| Jahr 1 bis 2 danach | Übergangsphase | Einarbeitung, gemeinsame Kundenbesuche, Altinhaber als Berater, Abwicklung von Gewährleistungen |
Der Wert des Betriebs gehört früh auf den Tisch. Laut ZDH-Sonderumfrage hatten nur 22 Prozent der Betriebe mit Übergabeplänen eine Bewertung. Wie Sie das angehen, zeigen unsere Beiträge zum Wert eines Handwerksbetriebs und zum AWH-Verfahren.
Welche Übergabeformen gibt es im Handwerk?
Die Übergabeform entscheidet über Steuer, Haftung, Versorgung des Altinhabers und Finanzierung des Nachfolgers. Die Übersicht zeigt Grundzüge und ersetzt keine Steuerberatung.
| Übergabeform | Typischer Nachfolger | Steuerliche Grundzüge | Geeignet, wenn |
|---|---|---|---|
| Verkauf (Asset Deal beim Einzelunternehmen) | Externer, Mitarbeiter, Wettbewerber | Veräußerungsgewinn nach § 16 EStG; ab 55 Freibetrag 45.000 € (Abschmelzung ab 136.000 € Gewinn) und ermäßigter Steuersatz nach § 34 Abs. 3 EStG | Sie einen Kaufpreis als Altersvorsorge brauchen |
| Schenkung bzw. vorweggenommene Erbfolge | Kinder, Angehörige | Verschonung nach § 13a ErbStG zu 85 % oder 100 %, Freibeträge nach § 16 ErbStG (Kinder 400.000 €) | ein Familienmitglied fachlich übernehmen kann |
| Verpachtung | Mitarbeiter, Externer ohne Kapital | Bei Verpachtung im Ganzen kann der Betrieb ohne Aufgabe fortbestehen (§ 16 Abs. 3b EStG); Pachtzinsen bleiben laufende Einkünfte | der Nachfolger den Kaufpreis noch nicht finanzieren kann |
| Übergabe gegen Versorgungsleistungen | Kinder, nahestehende Personen | Lebenslange Versorgungsleistungen können beim Zahlenden Sonderausgaben sein (§ 10 Abs. 1a Nr. 2 EStG), beim Empfänger sind sie steuerpflichtig | der Altinhaber laufende Einkünfte statt Einmalzahlung möchte |
| Schrittweiser Anteilsverkauf | Mitarbeiter (MBO), Juniorpartner | Verkauf eines Teils eines Mitunternehmeranteils ist laufender Gewinn (§ 16 Abs. 1 Satz 2 EStG), Freibetrag und § 34 greifen dann nicht | Einarbeitung und Finanzierung über mehrere Jahre gestreckt werden sollen |
| GmbH vor Übergabe gründen | alle | Einbringung nach Umwandlungssteuergesetz möglich; bei Anteilsverkauf binnen sieben Jahren droht ein rückwirkender Einbringungsgewinn ohne § 16 Abs. 4 und § 34 EStG (§ 22 UmwStG) | Haftung begrenzt und Anteile später übertragen werden sollen |
Zwei Hinweise zur Schenkung: Die Verschonung setzt voraus, dass der Betrieb fünf Jahre (bei 100 Prozent sieben Jahre) gehalten und eine Mindestlohnsumme eingehalten wird. Für Betriebe mit bis zu fünf Beschäftigten entfällt die Lohnsummenprüfung, bei sechs bis zehn Beschäftigten gelten 250 Prozent, bei elf bis 15 Beschäftigten 300 Prozent und darüber 400 Prozent über fünf Jahre. Zudem verhandelt das Bundesverfassungsgericht im Oktober 2026 über die Verschonung von Betriebsvermögen (1 BvR 804/22). Bis zu einer Entscheidung gilt das bestehende Recht, laut Bericht zum Verfahren. Wer schenken will, sollte das mit dem Steuerberater zeitnah durchrechnen.
Wie wirkt sich die Übergabeform steuerlich aus? Ein Rechenbeispiel
Vereinfachtes, fiktives Beispiel: Ein 62-jähriger Inhaber eines Maler- und Lackiererbetriebs (Einzelunternehmen, acht Mitarbeiter) hat ein Betriebsvermögen mit einem steuerlichen Wert von 1,2 Mio. €.
Variante Schenkung an die Tochter: 85 Prozent bleiben steuerfrei, es verbleiben 180.000 €. Der Abzugsbetrag von 150.000 € mindert sich um die Hälfte des übersteigenden Betrags (15.000 €) auf 135.000 €. Übrig bleiben 45.000 €, die vom Kinderfreibetrag (400.000 €) vollständig gedeckt sind. Schenkungsteuer: 0 €, sofern Behaltensfrist und Lohnsumme (250 Prozent bei acht Beschäftigten) eingehalten werden.
Variante Verkauf an einen Externen: Der Veräußerungsgewinn betrage 150.000 €. Der Freibetrag nach § 16 Abs. 4 EStG sinkt um 14.000 € (Gewinn über 136.000 €) auf 31.000 €. Zu versteuern sind 119.000 €, auf Antrag mit dem ermäßigten Steuersatz nach § 34 Abs. 3 EStG.
Welche Formalien gelten bei der Übergabe eines Handwerksbetriebs?
Im Handwerk kommen zu den allgemeinen Vertragsfragen besondere öffentlich-rechtliche Pflichten hinzu.
Handwerksrolle und Meisterpflicht. In zulassungspflichtigen Gewerken (etwa Dachdecker, Zimmerer, Maurer und Betonbauer, Elektrotechniker, Installateur und Heizungsbauer) wird der Inhaber nur eingetragen, wenn der Betriebsleiter die Voraussetzungen erfüllt, in der Regel die Meisterprüfung (§ 7 HwO). Hat der Nachfolger keinen Meister, kann ein angestellter Meister Betriebsleiter werden. Bestellung und Abberufung des Betriebsleiters sind der Kammer unverzüglich anzuzeigen (§ 16 HwO). Achtung bei Gewerken, in denen die Meisterpflicht am 14. Februar 2020 wieder eingeführt wurde, etwa Fliesenleger, Estrichleger oder Parkettleger: Der Bestandsschutz nach § 126 HwO gilt für den Inhaber, der am 13. Februar 2020 eingetragen war. Scheiden Gesellschafter aus, bleibt die Eintragung bestehen; kommt ein neuer Eigentümer oder Gesellschafter hinzu, muss die Qualifikation binnen sechs Monaten nachgewiesen werden. Klären Sie die Folgen eines Inhaberwechsels früh mit der Kammer. Stirbt der Inhaber, dürfen Erben den Betrieb nach § 4 HwO fortführen, müssen aber unverzüglich einen Betriebsleiter bestellen.
Gewerbeummeldung. Der Übergeber meldet sein Gewerbe ab, der Nachfolger an (§ 14 GewO); dabei ist die Handwerkskarte vorzulegen. Zu informieren sind laut Handwerkskammer Oldenburg auch Finanzamt, Krankenkassen, Arbeitsagentur und Berufsgenossenschaft.
Mitarbeiter (§ 613a BGB). Beim Verkauf oder der Verpachtung eines Einzelunternehmens (Asset Deal) tritt der Nachfolger in alle Arbeitsverhältnisse ein (§ 613a BGB). Kündigungen wegen des Übergangs sind unwirksam. Die Mitarbeiter sind vorher in Textform über Zeitpunkt, Grund, Folgen und geplante Maßnahmen zu unterrichten und können binnen eines Monats widersprechen. Beim Verkauf von GmbH-Anteilen bleibt die GmbH Arbeitgeber. Mehr zur Abgrenzung im Lexikon unter Asset Deal.
Verträge, Gewährleistung und Bürgschaften. Miet-, Leasing-, Wartungs- und Lieferverträge gehen beim Asset Deal nicht automatisch über; die Vertragspartner müssen zustimmen. Besonders heikel im Bauhandwerk: Mängelansprüche bei Bauwerken verjähren erst fünf Jahre nach Abnahme (§ 634a BGB). Gewährleistungs- und Vertragserfüllungsbürgschaften laufen über den Avalrahmen des Altinhabers. Regeln Sie im Vertrag, wer offene Gewährleistungen abarbeitet, wer die Bürgschaften ablöst und wie Sicherheitseinbehalte der Auftraggeber verteilt werden.
Haftung. Führt der Nachfolger die bisherige Firma fort, haftet er nach § 25 HGB für Altverbindlichkeiten, sofern kein Haftungsausschluss eingetragen und bekanntgemacht oder den Gläubigern mitgeteilt wird. Für betriebliche Steuern des laufenden und des Vorjahres haftet der Erwerber zudem nach § 75 AO, begrenzt auf das übernommene Vermögen.
Welche Rolle spielt die Handwerkskammer bei der Betriebsübergabe?
Die Handwerkskammer ist meist die erste Anlaufstelle. Laut ZDH arbeiten gut 900 Betriebsberater im Handwerk, die als neutrale Moderatoren zwischen Übergeber und Nachfolger auftreten. Die Beratung ist in der Regel kostenfrei und umfasst Übergabekonzept, Bewertung (häufig nach AWH-Standard), Businessplan, Finanzierung und Fördermittel sowie Betriebsbörsen. Zudem führt die Kammer die Handwerksrolle und prüft die Qualifikation des Betriebsleiters.
Für Verhandlung, Vertragsgestaltung und Steueroptimierung kommen Steuerberater, Notar, Fachanwalt und bei Verkäufen an Externe eine M&A-Beratung hinzu.
Wie gestaltet man die Übergangsphase und die Einarbeitung?
Im Bauhandwerk hängen Aufträge oft am Inhaber und seinen Kontakten zu Hausverwaltungen, Architekten und Generalunternehmern. Die Übergangsphase dauert typischerweise sechs bis 24 Monate. Bewährt haben sich:
- ein schriftlicher Übergabeplan mit Meilensteinen (Kalkulation, Einkauf, Personalführung, Bauleitung)
- gemeinsame Termine bei den wichtigsten Kunden und Lieferanten
- ein Berater- oder Angestelltenvertrag für den Altinhaber mit klarer Rolle und Enddatum
- Übergabe von Zugängen, Kalkulationsgrundlagen, Wartungsplänen und Bauakten
Wichtig ist ein klarer Schnitt: Gehen Mitarbeiter weiter zum Altinhaber, verliert der Nachfolger Autorität.
Wie kommuniziert man die Übergabe an Mitarbeiter und Kunden?
Reihenfolge und Zeitpunkt entscheiden. Erst der Kreis der Schlüsselpersonen (Meister, Bauleiter, Büroleitung), dann die gesamte Belegschaft, danach Kunden und Lieferanten. Bei einem Asset Deal ist die schriftliche Unterrichtung nach § 613a BGB ohnehin Pflicht. Kunden mit Wartungsverträgen, etwa im SHK- oder Elektrohandwerk, sollten persönlich erfahren, wer künftig verantwortlich ist und dass Gewährleistungen weiter bedient werden. Nennen Sie Termin, Nachfolger und was sich für den Einzelnen ändert.
Checkliste Betriebsübergabe im Handwerk
| Aufgabe | Wer | Wann |
|---|---|---|
| Erstberatung bei der Handwerkskammer | Übergeber | 5 Jahre vorher |
| Notfallplan und Vollmachten | Übergeber, Notar | sofort |
| Private Altersversorgung durchrechnen | Übergeber, Steuerberater | 5 bis 4 Jahre vorher |
| Zweite Führungsebene aufbauen | Übergeber | 4 bis 3 Jahre vorher |
| Fuhrpark, Maschinen, Immobilie inventarisieren | Übergeber, Büro | 3 Jahre vorher |
| Unternehmensbewertung | Betriebsberater oder Bewerter | 3 bis 2 Jahre vorher |
| Übergabeform und Rechtsform festlegen | Übergeber, Steuerberater | 3 bis 2 Jahre vorher |
| Nachfolger auswählen, Vertraulichkeit vereinbaren | Übergeber, Berater | 2 bis 1 Jahre vorher |
| Finanzierung und Fördermittel klären | Nachfolger, Bank, Kammer | 1 Jahr vorher |
| Qualifikation Betriebsleiter prüfen | Nachfolger, Handwerkskammer | 1 Jahr vorher |
| Übergabevertrag inkl. Gewährleistung, Bürgschaften, Haftung | Anwalt, Notar, beide Parteien | 6 bis 3 Monate vorher |
| Zustimmung von Vermietern, Leasinggebern, Auftraggebern | Übergeber, Nachfolger | 6 bis 3 Monate vorher |
| Unterrichtung der Mitarbeiter nach § 613a BGB | Übergeber oder Nachfolger | vor dem Stichtag |
| Handwerksrolle, Gewerbeummeldung, Finanzamt, BG, Krankenkassen | Nachfolger, Übergeber | zum Stichtag |
| Bürgschaften und Avale ablösen | Nachfolger, Bank | zum Stichtag bis 6 Monate danach |
| Kunden- und Lieferanteninformation | beide | zum Stichtag |
| Einarbeitung und Beratervertrag Altinhaber | beide | 6 bis 24 Monate danach |
Fazit: Wie gehen Sie die Betriebsnachfolge jetzt an?
Starten Sie mit einer Bestandsaufnahme und einem Gespräch bei Ihrer Handwerkskammer. Legen Sie früh fest, ob Familie, Mitarbeiter oder ein Externer übernehmen soll, denn davon hängen Steuer, Zeitplan und Vertragsgestaltung ab. Wenn ein Verkauf an Externe in Frage kommt, lohnt der Blick in unseren Beitrag Handwerksbetrieb verkaufen. Posteritas & Co. begleitet Inhaber bei Bewertung, Strukturierung und Umsetzung, mehr dazu unter Nachfolgeregelung.
Quellen
- Nachfolge-Monitoring Mittelstand 2025 (KfW Research Fokus Nr. 526), KfW Research, Januar 2026
- Unternehmensnachfolge-Report 2025, DIHK, 2025
- Betriebsnachfolge im Handwerk, Zentralverband des Deutschen Handwerks (ZDH)
- Betriebsübergabe im Handwerk: Checklisten für eine erfolgreiche Nachfolge, Handwerkskammer Oldenburg und Partner, 2022
- § 13a ErbStG: Steuerbefreiung für Betriebsvermögen, Bundesministerium der Justiz
- § 16 ErbStG: Freibeträge, Bundesministerium der Justiz
- § 16 EStG: Veräußerung des Betriebs, Bundesministerium der Justiz
- § 34 EStG: Außerordentliche Einkünfte, Bundesministerium der Justiz
- § 613a BGB: Rechte und Pflichten bei Betriebsübergang, Bundesministerium der Justiz
- § 25 HGB: Haftung des Erwerbers bei Firmenfortführung, Bundesministerium der Justiz
- Handwerksordnung §§ 4, 7, 16 und 126, Bundesministerium der Justiz
- BVerfG prüft Erbschaftsteuer: Verfahren im Oktober 2026, steuerschroeder.de, August 2026
Häufige Fragen
Wie lange dauert eine Betriebsübergabe im Handwerk?
Vom ersten Beratungsgespräch bis zum vollständigen Rückzug des Altinhabers vergehen in der Praxis drei bis fünf Jahre. Die DIHK empfiehlt mindestens drei Jahre Vorbereitung und beobachtet, dass viele Inhaber nur ein bis zwei Jahre einplanen. Die eigentliche Übergangsphase mit Einarbeitung dauert meist sechs bis 24 Monate.
Was macht die Handwerkskammer bei der Betriebsübergabe?
Die Betriebsberater der Handwerkskammern beraten Übergeber und Nachfolger kostenfrei zu Übergabekonzept, Bewertung, Finanzierung, Businessplan und Fördermitteln und vermitteln über Betriebsbörsen. Außerdem führt die Kammer die Handwerksrolle: Neuer Inhaber und Betriebsleiter müssen dort eingetragen beziehungsweise angezeigt werden.
Braucht der Nachfolger einen Meistertitel?
In zulassungspflichtigen Handwerken der Anlage A zur Handwerksordnung muss der Betriebsleiter die Eintragungsvoraussetzungen erfüllen, in der Regel die Meisterprüfung. Der Inhaber selbst kann auch einen angestellten Meister als Betriebsleiter einsetzen. Gleichwertige Abschlüsse und Ausnahmebewilligungen prüft die Handwerkskammer.
Gehen die Mitarbeiter automatisch auf den Nachfolger über?
Beim Verkauf oder der Verpachtung eines Einzelunternehmens ja: Nach § 613a BGB tritt der Nachfolger in alle Arbeitsverhältnisse ein. Die Mitarbeiter müssen vorher in Textform informiert werden und können binnen eines Monats widersprechen. Beim Verkauf von GmbH-Anteilen bleibt die GmbH Arbeitgeber, hier greift § 613a BGB nicht.
Wie wird die Übergabe an Kinder besteuert?
Die Übergabe an Kinder ist meist eine Schenkung. Für begünstigtes Betriebsvermögen bleiben nach § 13a ErbStG 85 oder auf Antrag 100 Prozent steuerfrei, wenn Behaltensfrist und Lohnsumme eingehalten werden. Zusätzlich gilt der persönliche Freibetrag von 400.000 Euro je Elternteil nach § 16 ErbStG.
Welche Steuervorteile gibt es beim Verkauf ab 55?
Wer das 55. Lebensjahr vollendet hat, erhält beim Verkauf eines Einzelunternehmens oder Mitunternehmeranteils einmalig einen Freibetrag von 45.000 Euro, der ab 136.000 Euro Gewinn abschmilzt (§ 16 Abs. 4 EStG). Zusätzlich kann einmal im Leben der ermäßigte Steuersatz von 56 Prozent des Durchschnittssteuersatzes beantragt werden (§ 34 Abs. 3 EStG).
Was passiert mit laufenden Gewährleistungsbürgschaften?
Bürgschaften und Avale laufen auf den bisherigen Rechtsträger. Bei einem Asset Deal müssen sie mit Auftraggebern und Avalgebern neu geregelt werden, sonst haftet der Altinhaber weiter. Bei Bauwerken verjähren Mängelansprüche nach BGB erst fünf Jahre nach Abnahme, daher ist eine klare Regelung im Übergabevertrag wichtig.
Haftet der Nachfolger für alte Schulden des Betriebs?
Führt der Erwerber die bisherige Firma fort, haftet er nach § 25 HGB grundsätzlich für die Geschäftsverbindlichkeiten. Ein Haftungsausschluss wirkt nur, wenn er im Handelsregister eingetragen und bekanntgemacht oder den Gläubigern mitgeteilt wird. Für bestimmte Betriebssteuern haftet der Erwerber zudem nach § 75 AO.