
Dieser Beitrag richtet sich an Inhaber, die ihr eigenes Bauunternehmen verkaufen möchten, also den Betrieb im Hochbau, Tiefbau, Straßenbau, Rohbau oder Schlüsselfertigbau. Wer ein Grundstück an eine Baufirma verkaufen will, ist hier falsch. Der Markt für den Verkauf von Baufirmen ist 2026 zweigeteilt: Tief- und Infrastrukturbau sind gefragt, der Wohnungsbau bleibt schwach. Wir zeigen, wer kauft, was Käufer zahlen und worauf es in der Due Diligence bei Bauunternehmen ankommt. Allgemeine Themen wie Ablauf, Rechtsform und Steuern behandelt der Leitfaden Handwerksbetrieb verkaufen.
Wie ist die Marktlage im Bauhauptgewerbe 2025 und 2026?
Das Bauhauptgewerbe hat 2025 nach Angaben des Hauptverbands der Deutschen Bauindustrie 171,9 Mrd. Euro umgesetzt, nominal 5,3 Prozent und real 2,4 Prozent mehr als im Vorjahr. Der Auftragseingang stieg um 6,9 Prozent. Hinter dem Durchschnitt stehen jedoch sehr unterschiedliche Sparten:
| Sparte | Umsatz 2025 | Veränderung real | Prognose 2026 real (HDB) |
|---|---|---|---|
| Wohnungsbau | 54,8 Mrd. € | minus 1,6 % | plus 0,5 % |
| Wirtschaftsbau | 67,3 Mrd. € | plus 6,6 % | plus 2,0 % |
| Öffentlicher Bau | 49,8 Mrd. € | plus 2,1 % | plus 1,0 % |
Die Stärke liegt im Tiefbau. Laut Statistischem Bundesamt lag der reale Auftragseingang im Tiefbau im Juni 2026 um 17,8 Prozent über dem Vorjahresmonat, im Hochbau nur um 4,3 Prozent. Die Zahlen schwanken allerdings: Im Juli 2026 lag der Auftragseingang insgesamt real 1,9 Prozent unter dem Vorjahresmonat (Destatis). Walter Fries Corporate Finance weist laut Unternehmeredition darauf hin, dass seit 2023 mehr als die Hälfte des Bauumsatzes im Tiefbau entsteht, und zitiert eine DIW-Prognose von fast 10 Prozent Wachstum für den öffentlichen Tiefbau 2026.
Rückenwind gibt das Sondervermögen Infrastruktur und Klimaneutralität: eine Kreditermächtigung von bis zu 500 Mrd. Euro, davon 100 Mrd. Euro für Investitionen der Länder und 100 Mrd. Euro für den Klima- und Transformationsfonds. Bewilligt werden können Vorhaben bis Ende 2036. Der ZDB beurteilt die Wirkung nüchtern: Das Geld sei bislang kaum in der Fläche angekommen (baulinks.de). Und die Ertragslage bleibt angespannt: In der HDB-Umfrage erwarten 43 Prozent der Bauunternehmen 2026 einen Ertragsrückgang, rund drei Viertel können Kostensteigerungen nicht weitergeben.
Für Verkäufer heißt das: Wer im Tief-, Straßen-, Leitungs- oder Ingenieurbau tätig ist, verkauft in einen aufnahmebereiten Markt. Reine Wohnungsbauer müssen mit weniger Interessenten und strengerer Prüfung der Marge rechnen.
Wer kauft Bauunternehmen?
Die Käuferlandschaft ist im Bauhauptgewerbe breiter als im kleinen Handwerksbetrieb. Viele Käufer suchen nicht nur Umsatz, sondern vor allem Personal, Geräte und regionale Präsenz.
| Käufergruppe | Was sie sucht | Typische Zielgröße | Worauf Sie achten sollten |
|---|---|---|---|
| Regionale Bauunternehmen | Kapazität, Bauleiter, Poliere, Kolonnen, Gebietsabrundung | Ab etwa 10 Mitarbeitern | Name und Standort bleiben nicht immer erhalten |
| Große Baugruppen und Familienkonzerne | Neue Regionen, Sparten wie Tief- oder Schlüsselfertigbau | Mittelständische Betriebe mit eigener Führungsebene | Professionelle Due Diligence, Integration in Konzernstrukturen |
| Infrastrukturgruppen | Straßen-, Kanal-, Rohrleitungs- und Kabelbau, Präqualifikation, Rahmenverträge | Betriebe mit öffentlichen Auftraggebern und Netzbetreibern | Hohe Anforderungen an Nachweise und Arbeitssicherheit |
| Finanzinvestoren | Plattform oder Zukauf für eine Gruppe | Meist ab rund 1 Mio. € EBIT | Rückbeteiligung und Earn-out sind üblich |
| Management (MBO) | Übernahme durch Bauleiter oder Prokuristen | Jede Größe | Eigenkapital knapp, oft Verkäuferdarlehen |
Wie aktiv strategische Käufer sind, zeigen aktuelle Beispiele aus der Unternehmeredition: Die Depenbrock Gruppe übernahm im Januar 2026 die Hermanns AG, laut PwC Legal mit Erhalt aller mehr als 360 Arbeitsplätze, der Standorte und des Namens. Die Bickhardt Bau SE übernahm im November 2025 die Wachenfeld Gruppe als Nachfolgelösung im Verkehrswegebau, und die Treysta Ingenieure Holding kaufte im Juni 2025 das Ingenieurbüro Becker & Partner. Wie Sie gezielt nach Käufern suchen, erklärt der Beitrag Bauunternehmen: Nachfolger gesucht.
Was ist ein Bauunternehmen wert?
Bauunternehmen werden in der Regel über das nachhaltige, bereinigte EBIT oder EBITDA bewertet. Bereinigt werden Inhabergehalt, private Kosten, Einmaleffekte und Sondererträge aus einzelnen Großprojekten. Laut Walter Fries Corporate Finance (Unternehmeredition) liegen die Multiplikatoren im Tief- und Rohrleitungsbau beim 5,0- bis 10,0-fachen EBIT, und die EBIT-Multiplikatoren für kleine und mittlere Bauunternehmen stiegen von Ende 2024 bis Ende 2025 um 17,6 Prozent. Zum Vergleich: Die durchschnittliche Kaufpreisvorstellung von Inhabern im Bau liegt laut KfW bei 374.000 Euro, was zeigt, wie klein viele Baubetriebe sind und wie groß die Spanne ist. Grundlagen zu Multiplikatoren finden Sie im Beitrag EBITDA-Multiples.
| Wertsteigernd | Wertmindernd |
|---|---|
| Bauleiter und Poliere unabhängig vom Inhaber | Inhaber kalkuliert, akquiriert und leitet die Baustellen selbst |
| Schwerpunkt Tief-, Straßen-, Leitungsbau oder öffentliche Auftraggeber | Reine Abhängigkeit vom privaten Wohnungsbau |
| Rahmenverträge mit Kommunen, Netzbetreibern, Industrie | Wenige Großkunden oder ein dominanter Generalunternehmer |
| Auftragsbestand mit dokumentierter, auskömmlicher Marge | Großprojekte mit Festpreisen ohne Preisgleitklausel |
| Nachträge zeitnah gestellt und überwiegend anerkannt | Hohe strittige Claims, offene Schlussrechnungen |
| Moderner, gewarteter Gerätepark mit Prüfnachweisen | Investitionsstau bei Baggern, Fertigern, Lkw |
| Präqualifikation, Zertifikate (etwa Arbeitsschutz, Gütezeichen) | Fehlende Nachweise für öffentliche Ausschreibungen |
| Ausreichender, ungenutzter Avalrahmen | Avale nur über persönliche Bürgschaft des Inhabers |
Rechenbeispiel (vereinfacht und fiktiv)
Eine Tiefbau-GmbH mit 60 Mitarbeitern erzielt ein bereinigtes EBIT von 1,2 Mio. Euro. Ein strategischer Käufer bietet das 6-fache, der Unternehmenswert liegt damit bei 7,2 Mio. Euro. Davon gehen 1,5 Mio. Euro Bankverbindlichkeiten und Leasing ab, hinzu kommen 0,8 Mio. Euro freie Liquidität. Die Due Diligence ergibt zudem ein Projekt mit drohendem Verlust von 0,3 Mio. Euro, für das der Käufer einen Abzug verlangt. Der Kaufpreis für die Anteile liegt in diesem Beispiel bei 6,2 Mio. Euro. Steuern und Earn-out bleiben außen vor.
Was prüfen Käufer in der Due Diligence eines Bauunternehmens?
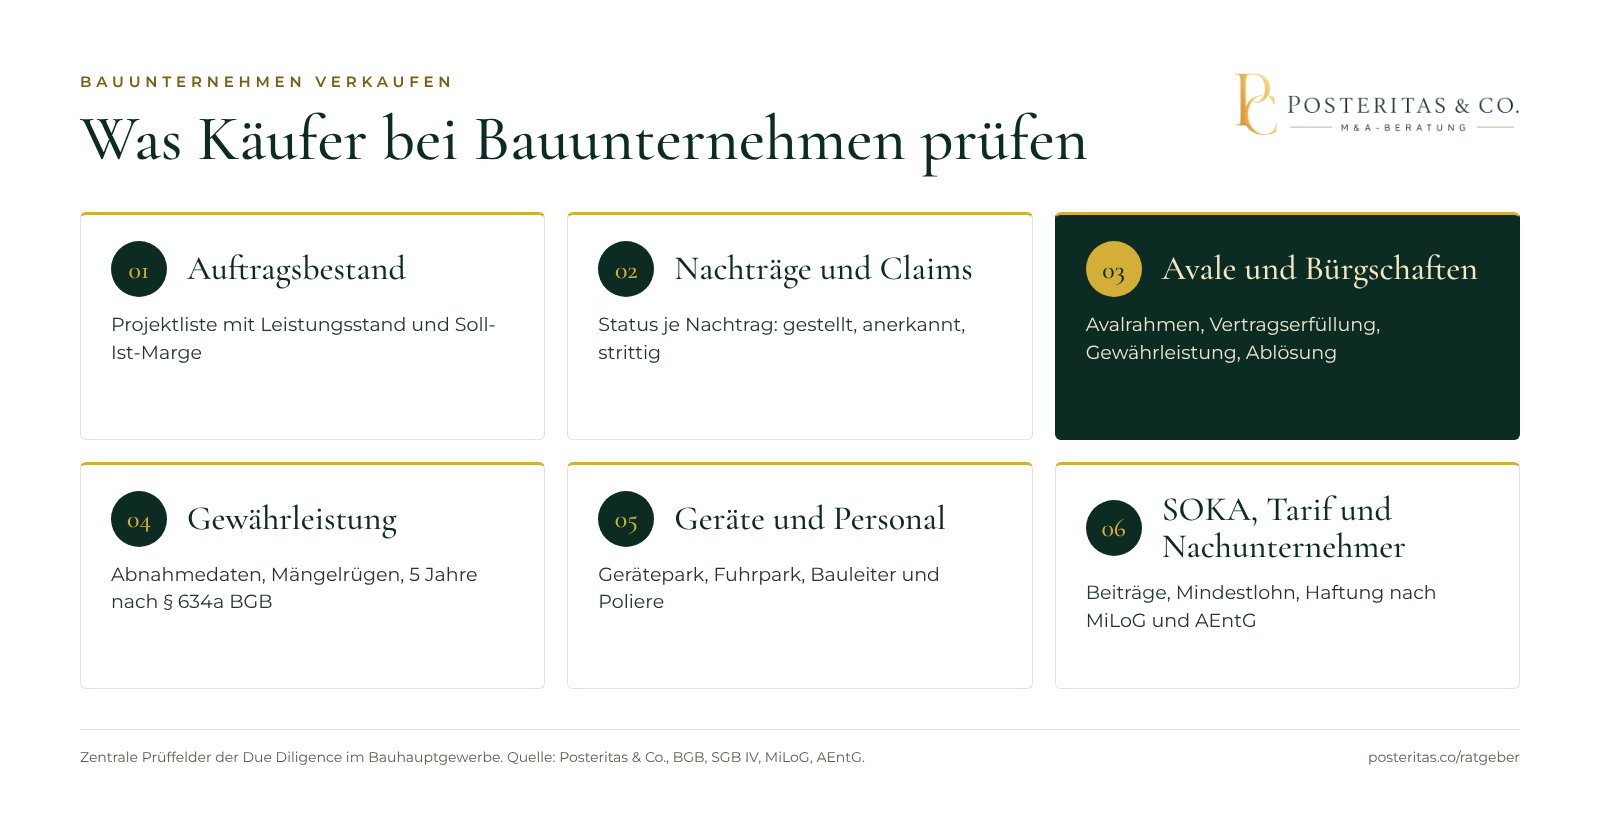
Die Due Diligence ist bei Baufirmen aufwendiger als in anderen Branchen, weil ein großer Teil des Werts und der Risiken in laufenden Projekten steckt.
| Prüffeld | Was der Käufer sehen will | Typisches Risiko |
|---|---|---|
| Auftragsbestand und Projektmargen | Liste aller Projekte mit Auftragswert, Leistungsstand, Soll-Ist-Kalkulation | Verlustprojekte, nicht weitergegebene Preissteigerungen |
| Unfertige Bauten | Bewertung nach HGB zu Herstellungskosten, Gewinn erst bei Abnahme | Zu hoch angesetzte Leistungsstände, drohende Verluste ohne Rückstellung |
| Nachträge und Claims | Status jedes Nachtrags: gestellt, anerkannt, strittig | Ergebnis hängt an Forderungen, die nie bezahlt werden |
| Avale und Bürgschaften | Avalrahmen, ausgereichte Vertragserfüllungs- und Gewährleistungsbürgschaften | Persönliche Mithaftung, Kündigung des Avalrahmens beim Gesellschafterwechsel |
| Gewährleistung | Abnahmedaten, offene Fristen, Mängelrügen, Rückstellungen | Mängelansprüche bis fünf Jahre nach Abnahme (§ 634a BGB) |
| Geräte und Fuhrpark | Anlagenverzeichnis mit Baujahr, Betriebsstunden, UVV-Prüfungen, Leasing | Investitionsstau, der nach dem Kauf fällig wird |
| Personal | Bauleiter, Poliere, Kolonnen, Altersstruktur, Bindung, Tarifbindung | Abwanderung von Schlüsselpersonen nach Bekanntwerden des Verkaufs |
| Tarif und SOKA-BAU | Korrekte Meldungen und Beiträge an die Sozialkasse | Nachforderungen für zurückliegende Jahre |
| Nachunternehmer | Verträge, Nachweise, Freistellungsbescheinigungen | Haftung für Mindestlohn und Sozialbeiträge der Subunternehmer |
| Präqualifikation und Vergabe | PQ-VOB-Eintragung, Referenzen, Zertifikate | Wegfall der Eignung für öffentliche Aufträge |
Die Nachunternehmerhaftung wird häufig unterschätzt. Nach § 13 MiLoG in Verbindung mit § 14 AEntG haftet der Auftraggeber wie ein Bürge für Mindestlöhne und Beiträge zu gemeinsamen Einrichtungen wie der SOKA-BAU, die seine Nachunternehmer schulden. Zusätzlich haftet ein Bauunternehmer nach § 28e Abs. 3a SGB IV für Sozialversicherungsbeiträge seiner Nachunternehmer, wenn der geschätzte Gesamtwert der Bauleistungen für ein Bauwerk 275.000 Euro erreicht. Diese Altrisiken bleiben beim Share Deal in der Gesellschaft. Wer Nachunternehmer sorgfältig ausgewählt und dokumentiert hat, kann das in der Due Diligence belegen und vermeidet hohe Garantie- oder Einbehaltsforderungen.
Hilfreich für die Präqualifikation: Laut dem Fachportal bauprofessor.de müssen wesentliche Änderungen der PQ-Stelle innerhalb von 14 Kalendertagen gemeldet werden. Klären Sie früh, ob der Gesellschafterwechsel dazu zählt.
Wie lösen Sie Bürgschaften und Avale beim Verkauf ab?
Bauunternehmen stellen ihren Auftraggebern Sicherheiten: Vertragserfüllungsbürgschaften während der Bauzeit und Gewährleistungsbürgschaften nach der Abnahme. Diese laufen über den Avalrahmen von Banken oder Kreditversicherern. Bei vielen inhabergeführten Firmen steht dahinter eine persönliche Bürgschaft oder Sicherheit des Gesellschafters. Ohne Regelung haften Sie damit nach dem Verkauf weiter für ein Unternehmen, das Ihnen nicht mehr gehört.
So gehen Sie vor:
- Bestandsliste erstellen: alle ausgereichten Avale mit Auftraggeber, Betrag, Art und voraussichtlichem Rückgabedatum.
- Avalgeber früh einbinden: Viele Avalverträge enthalten Klauseln zum Kontrollwechsel. Klären Sie, ob der Rahmen beim Käufer bestehen bleibt.
- Austausch zum Closing vereinbaren: Der Käufer stellt eigene Avale oder übernimmt den Rahmen mit eigener Sicherheit, Ihre persönlichen Sicherheiten werden freigegeben.
- Freistellung im Kaufvertrag: Für Avale, die nicht sofort ausgetauscht werden können, verpflichtet sich der Käufer, Sie von jeder Inanspruchnahme freizustellen, idealerweise abgesichert durch eine Bankgarantie des Käufers.
- Rückgabe überwachen: Abgelaufene Gewährleistungsbürgschaften aktiv bei den Auftraggebern zurückfordern, damit der Rahmen frei wird.
Ein ungenutzter, gut ausgestatteter Avalrahmen ist für Käufer ein Wertargument, weil er neue Aufträge ermöglicht. Ein ausgeschöpfter Rahmen begrenzt dagegen das Wachstum.
Welche Kaufpreismechanismen sind bei Bauunternehmen üblich?
Neben der Höhe zählt, wie der Kaufpreis berechnet und gezahlt wird. Bei Bauunternehmen ist das besonders wichtig, weil sich das Working Capital mit Abschlagsrechnungen, Einbehalten und unfertigen Bauten stark bewegt.
| Mechanismus | Funktionsweise | Eignung im Bau |
|---|---|---|
| Locked Box | Preis wird auf Basis einer geprüften Bilanz zu einem Stichtag vor Unterzeichnung fixiert, Abflüsse an den Verkäufer danach sind verboten | Gut bei stabilem Geschäft und belastbarem Jahresabschluss, Preissicherheit für Sie |
| Closing Accounts | Vorläufiger Preis, Anpassung nach einer Stichtagsbilanz zum Closing (Nettoverschuldung, Working Capital) | Häufig bei vielen laufenden Großprojekten, mehr Streitpotenzial bei der Bewertung unfertiger Bauten |
| Earn-out | Teil des Preises hängt vom Ergebnis der nächsten 2 bis 3 Jahre ab | Überbrückt unterschiedliche Erwartungen, etwa zum Sondervermögen; setzt klare Rechenregeln voraus |
| Einbehalt oder Treuhand | Teil des Preises wird für Garantiefälle zurückgehalten | Typisch für Gewährleistungs- und Nachunternehmerrisiken |
Achten Sie beim Earn-out darauf, dass Sie Einfluss auf die Kennzahl behalten, etwa über eine Geschäftsführerrolle in der Übergangszeit, und dass Konzernumlagen des Käufers das Ergebnis nicht schmälern.
Wie bereiten Sie den Verkauf Ihres Bauunternehmens vor?
Die wirksamsten Hebel brauchen Zeit. Bauen Sie eine Führungsebene aus Bauleitern und kaufmännischer Leitung auf, die Kalkulation und Akquise ohne Sie beherrscht. Führen Sie eine Projektnachkalkulation ein, die jede Baustelle mit Soll-Ist-Marge belegt. Stellen Sie Nachträge konsequent und dokumentieren Sie ihren Status. Lösen Sie persönliche Sicherheiten im Avalbereich schon vor dem Verkauf, wo möglich. Ordnen Sie den Gerätepark und trennen Sie Betriebsimmobilien, die privat gehalten werden, sauber per Mietvertrag. So gehen Sie mit belastbaren Zahlen in Gespräche und vermeiden Abschläge in der Due Diligence.
Wir begleiten Inhaber von Bauunternehmen im Hoch-, Tief- und Straßenbau vom ersten Werttest bis zum Closing, einschließlich der Verhandlung von Avalen, Garantien und Kaufpreismechanik. Wenn Sie den Verkauf Ihrer Baufirma prüfen, sprechen Sie uns zum Unternehmensverkauf an.
Quellen
- Strategische Nachfolge im aktuellen Infrastruktur-Boom, Unternehmeredition, 2026
- Bau-Telegramm Konjunktur 2. Vierteljahr 2026 (Stand 31.08.2026), Hauptverband der Deutschen Bauindustrie (HDB), 2026
- Auftragseingang im Bauhauptgewerbe im Juni 2026, Statistisches Bundesamt (Destatis), 2026
- Auftragseingang im Bauhauptgewerbe im Juli 2026, Statistisches Bundesamt (Destatis), 2026
- Auftragseingang Juni 2026: Bauwirtschaft vor möglicher Trendwende? (mit Einschätzungen von ZDB und HDB), baulinks.de, 2026
- Gesetz zur Errichtung eines Sondervermögens Infrastruktur und Klimaneutralität (SVIKG), Bundesministerium der Justiz (gesetze-im-internet.de), 2025
- PwC Legal berät die Depenbrock Gruppe bei der Übernahme der Hermanns AG, PwC Legal, 2026
- § 634a BGB Verjährung der Mängelansprüche, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 28e SGB IV Zahlungspflicht, Haftung im Baugewerbe, Bundesministerium der Justiz (gesetze-im-internet.de)
- § 14 AEntG Haftung des Auftraggebers, Bundesministerium der Justiz (gesetze-im-internet.de)
- KfW-Nachfolge-Monitoring Mittelstand 2025 (Fokus Volkswirtschaft Nr. 526), KfW Research, 2026
Häufige Fragen
Was ist mein Bauunternehmen wert?
Maßgeblich ist das nachhaltige, bereinigte EBIT multipliziert mit einem marktüblichen Faktor, abzüglich Nettofinanzverbindlichkeiten. Im Tief- und Rohrleitungsbau liegen die Multiplikatoren laut Walter Fries Corporate Finance beim 5- bis 10-fachen EBIT. Wo Ihr Betrieb in dieser Spanne liegt, hängt von Marge, Auftragsbestand, Führungsebene und Risiken aus laufenden Projekten ab.
Wer kauft Bauunternehmen?
Typische Käufer sind regionale Bauunternehmen, die Kapazität und Personal suchen, größere Baugruppen, Infrastrukturgruppen mit Fokus auf Tief-, Straßen- und Leitungsbau sowie Finanzinvestoren, die eine Gruppe aufbauen. Hinzu kommen Bauleiter oder Führungskräfte im Rahmen eines Management-Buy-outs.
Was passiert beim Verkauf mit meinen Bürgschaften?
Vertragserfüllungs- und Gewährleistungsbürgschaften laufen auf die Gesellschaft und den Avalrahmen ihrer Banken oder Kreditversicherer, oft mit persönlicher Mithaftung des Inhabers. Im Kaufvertrag sollte geregelt sein, dass der Käufer die Avale zum Closing ablöst oder austauscht und den Verkäufer bis dahin von jeder Inanspruchnahme freistellt.
Wie lange haftet ein verkauftes Bauunternehmen für Mängel?
Mängelansprüche bei Bauwerken verjähren nach § 634a BGB fünf Jahre nach Abnahme, bei VOB/B-Verträgen regelmäßig vier Jahre. Beim Verkauf von GmbH-Anteilen bleiben diese Risiken in der Gesellschaft. Käufer verlangen deshalb eine Aufstellung aller offenen Gewährleistungsfristen und Mängelrügen und sichern sich über Garantien im Kaufvertrag ab.
Warum ist der Auftragsbestand allein kein Wertargument?
Ein hoher Auftragsbestand zeigt Auslastung, aber nicht Ertrag. Käufer prüfen, mit welcher Marge die Aufträge kalkuliert wurden, ob Preissteigerungen weitergegeben werden können und welche Nachträge strittig sind. Schlecht kalkulierte Großprojekte können den Kaufpreis sogar mindern.
Locked Box oder Closing Accounts: was passt für eine Baufirma?
Die Locked Box schafft Preissicherheit, setzt aber eine verlässliche Stichtagsbilanz voraus. Bei Bauunternehmen mit vielen unfertigen Bauten und strittigen Nachträgen wählen Käufer häufig Closing Accounts mit Anpassung von Nettoverschuldung und Working Capital, weil sich der Wert laufender Projekte bis zum Closing stark verändern kann.
Bleibt die Präqualifikation beim Verkauf erhalten?
Die PQ-VOB-Eintragung gehört zum Unternehmen. Beim Verkauf von GmbH-Anteilen bleibt sie bestehen, wesentliche Änderungen müssen der PQ-Stelle aber innerhalb von 14 Kalendertagen mitgeteilt werden. Bei einem Asset Deal muss der Erwerber die Präqualifikation in der Regel neu beantragen.
Wie lange dauert der Verkauf eines Bauunternehmens?
Der Verkaufsprozess selbst dauert meist 6 bis 12 Monate. Bei Bauunternehmen kommt die Due Diligence zu laufenden Projekten, Avalen und Nachunternehmern hinzu. Für die Vorbereitung, etwa den Aufbau einer zweiten Führungsebene, sollten Sie zwei bis drei Jahre einplanen.